Blog
Yayın: 17 Nov 26Okuma Süresi: 5 dk
Yeşil Mutabakat Eylem Planı 2026–2030, 10 Kasım 2026'da Cumhurbaşkanlığı Genelgesi 2026/12 ile Resmî Gazete'de yayımlandı. Plan 11 ana başlık, 41 hedef ve 142 eylemden oluşuyor. Şirketlere bugün doğrudan bir yükümlülük getirmiyor; kamu kurumlarına görev ve takvim veriyor. Şirketler için değeri, önümüzdeki dört yılda hangi düzenlemenin hangi sırayla geleceğini ve bu düzenlemelerin hangi veriyi isteyeceğini göstermesi.
Plan, 2021'de yayımlanan ilk Yeşil Mutabakat Eylem Planı'nın güncellenmiş hâli. İlk plan 9 ana başlık ve 81 eylemden oluşuyordu. Yeni plan kapsamı genişletiyor: karbon fiyatlandırması, yeşil ve döngüsel ekonomi, yeşil finansman, enerji, tarım, ulaşım, iklim değişikliğiyle mücadele, adil geçiş, eğitim, diplomasi ve Avrupa Yeşil Mutabakatı'na ilişkin bilgilendirme başlıkları altında 142 eylem sıralıyor.
Her eylemin bir takvimi, sorumlu ya da koordinatör kurumu ve beklenen çıktıları var. Sorumluların tamamı kamu kurumları: Ticaret Bakanlığı, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, KGK, EPDK ve diğerleri. Bu nedenle plan tek başına bir şirkete raporlama ya da beyan yükümlülüğü yüklemiyor. Yükümlülük, planın işaret ettiği yönetmelikler ve rehberler yayımlandığında doğacak.
142 eylemin büyük kısmı kamu kapasitesi, eğitim ve uluslararası iş birliğiyle ilgili. Şirketlerin veri, raporlama ya da ürün süreçlerine doğrudan dokunacak olanlar şunlar:
| Eylem | Ne yapılacak | Takvim | Sorumlu kurum |
|---|---|---|---|
| 1.3.1 | Ulusal SKDM'nin sektörlere etki değerlendirmesi ve mevzuat altyapısının oluşturulması | 2027 | Ticaret Bakanlığı |
| 1.3.2 | SKDM kayıt sistemine benzer bir mekanizma; ürünlerin gömülü emisyonlarının analizi ve SKDM kapsamına alınabilecek ürün gruplarının belirlenmesi | 2027–2028 | Ticaret Bakanlığı |
| 1.1.3 | TR ETS'de karbon kaçağı riski yüksek sektörlerin ve risk düzeylerinin belirlenmesi | 2027–2030 | Çevre, Şehircilik ve İklim Değişikliği Bakanlığı |
| 1.1.4 | TR ETS ve SKDM doğrulama kriterlerinin uyumlaştırılması, doğrulayıcı akreditasyon kapasitesinin planlanması | 2026–2030 | Çevre, Şehircilik ve İklim Değişikliği Bakanlığı |
| 1.2.3 | SKDM sektörlerinde doğrulanmış emisyon verisine erişim; varsayılan emisyon değerlerinin gerçek değerlere yakınsanması | 2026–2028 | Ticaret Bakanlığı |
| 1.2.4 | YEK-G sisteminin SKDM'de kapsam 2 hesabında kullanılabilmesi için AB nezdinde girişimler | 2026–2028 | Ticaret Bakanlığı |
| 3.2.1 | Taksonomi raporlama sistemi: altı çevresel hedef için teknik tarama kriterleri, raporlama rehberleri, merkezi veri altyapısı | 2026–2027 | Çevre, Şehircilik ve İklim Değişikliği Bakanlığı |
| 3.2.2 | TSRS'de raporlama kapasitesi ve güvence: sınırlı güvenceden makul güvenceye geçiş, KGK incelemeleri | 2026–2028 | KGK |
| 3.2.3 | CSRD ve TSRS kapsamındaki işletmeler için TSRS–ESRS uyum destek mekanizmaları | 2026–2028 | KGK |
| 2.5.2 | Dijital Ürün Pasaportu uyum yol haritası; veri ve dijital altyapı ihtiyacının tespiti | 2026–2027 | Ticaret Bakanlığı |
| 2.9.1 | Yeşil boyamanın önlenmesi: çevresel beyan içeren reklamlara ilişkin düzenleme ve rehber | 2026–2027 | Ticaret Bakanlığı |
| 4.1.3 | Yenilenebilir elektriğin izlenebilirliği: YEK-G, yeşil tarife ve kalan enerji bakiyesi uygulaması | 2026–2028 | EPDK |
Takvimdeki en yakın somut adımlar 2026–2027'de: taksonomi teknik tarama kriterleri, Dijital Ürün Pasaportu yol haritası ve yeşil boyama düzenlemesi. Ulusal SKDM'nin mevzuat altyapısı 2027'ye, TR ETS'deki karbon kaçağı listesi 2027–2030'a yerleşiyor.
Plan çoğunlukla bir niyet belgesi gibi okunuyor: yükümlülük yok, o hâlde beklenebilir. Tablodaki eylemlerin çıktılarına bakınca başka bir ortak payda görünüyor. Neredeyse hepsi aynı şeyi kurmayı öngörüyor: şirket verisinin doğrulanabileceği, karşılaştırılabileceği ve tek bir merkezden izlenebileceği bir altyapı.
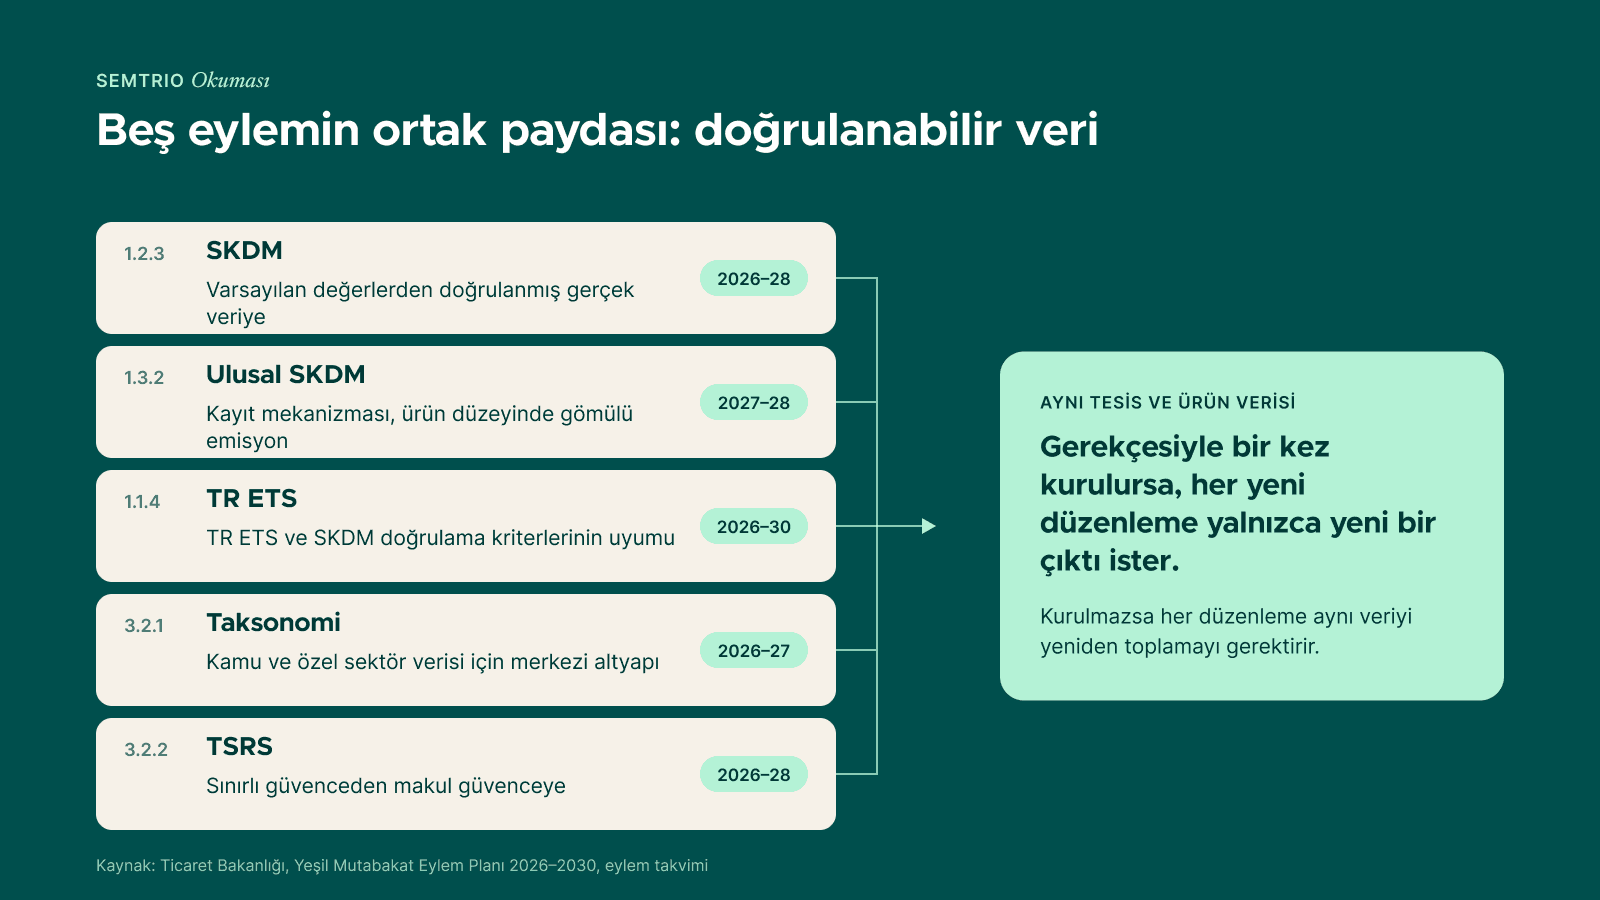
Buradan çıkan sonuç şu: Önümüzdeki dönemde sorun bir rakamın raporlanıp raporlanmaması olmayacak; o rakamın nereden geldiğinin, hangi yöntemle hesaplandığının ve bir doğrulayıcının karşısında savunulup savunulamayacağının gösterilmesi olacak. SKDM beyanı, TR ETS raporu, taksonomi uyum oranı ve TSRS raporu aynı tesis ve ürün verisinden besleniyor. Bu veri bir kez, gerekçesiyle kurulursa her yeni düzenleme yalnızca yeni bir çıktı ister; kurulmazsa her düzenleme aynı veriyi yeniden toplamayı gerektirir.
Hayır, doğrudan getirmiyor. Planın sorumluları kamu kurumları. Şirketler için yükümlülük, planda adı geçen yönetmelik, rehber ve sistemler (ulusal SKDM mevzuatı, taksonomi teknik tarama kriterleri, yeşil boyama düzenlemesi gibi) yayımlandığında doğacak.
Plan, ulusal SKDM'nin sektörlere etki değerlendirmesini ve mevzuat altyapısının oluşturulmasını 2027'ye yerleştiriyor (eylem 1.3.1). Kayıt mekanizması ve ürün gruplarının belirlenmesi 2027–2028 takviminde (eylem 1.3.2). Plana göre ulusal SKDM, İklim Kanunu uyarınca TR ETS'nin kurulmasını takiben karbon kaçağı riski yüksek sektörlerde hayata geçirilecek; uygulamanın başlangıç tarihi planda yer almıyor.
Eylem 1.1.3'e göre metodoloji ve sektör listesi 2027–2030 döneminde oluşturulacak; sorumlu kurum Çevre, Şehircilik ve İklim Değişikliği Bakanlığı.
Eylem 3.2.1, Türkiye Yeşil Taksonomi Yönetmeliği'ndeki altı çevresel hedef için teknik tarama kriterlerinin, raporlama rehberlerinin ve merkezi veri altyapısının 2026–2027'de hayata geçirilmesini öngörüyor.
Eylem planındaki başlıklardan hangisinin şirketinizi ne zaman etkileyeceğini ve hangi verinin bugünden hazırlanması gerektiğini birlikte netleştirelim: Ekibimizle görüşme planlayın.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


