

Rehber / Sürdürülebilir Finans
Bankalar İçin Yeşil Varlık Oranı
Yeşil Varlık Oranı (YVO) hazırlığını bankanın veri, kredi ve raporlama süreçleriyle birlikte ele alan bir kılavuz. Kavramları ve hesaplama örneklerini inceleyin; kanıt ihtiyaçlarını ve ekipler arasındaki iş akışını görünür hale getirin.
Bu kılavuz kimler için?
Bankaların sürdürülebilirlik, kredi ve portföy yönetimi, uyum, iç kontrol ve veri ekipleri.
Bu kılavuz size ne kazandırır?
- Uygun ve uyumlu varlık kavramlarını ayırt edin.
- Portföy örneği üzerinden hesaplama yaklaşımını inceleyin.
- Veri ve kanıt ihtiyaçlarını sorumlu ekiplerle eşleştirin.
- 30/60/90 günlük örnek planla uygulama önceliklerini belirleyin.
Kılavuzdaki ana konular
- 01–03Kavramlar, kapsam ve varlık ayrımı
- 04–06Hesaplama ve kanıt koşulları
- 07–09Veri, sistemler ve raporlama akışı
- UygulamaÖncelikler, örnek plan ve sık sorulan sorular
Örnek portföyde neden üç farklı oran gösteriliyor?
Örnekte farklı sorular için farklı paydalar kullanılır. Uyumlu varlık 500, uygun varlık 750 ve kapsamdaki toplam varlık 5.000 olduğunda hesaplar %10, %66,7 ve %15 sonucunu verir. Hesaplama, her oranın tanımı ve paydasıyla birlikte okunması gerektiğini gösterir.
Fulya Ekinci Özen · 2026-09
Kılavuzdan bir sayfa
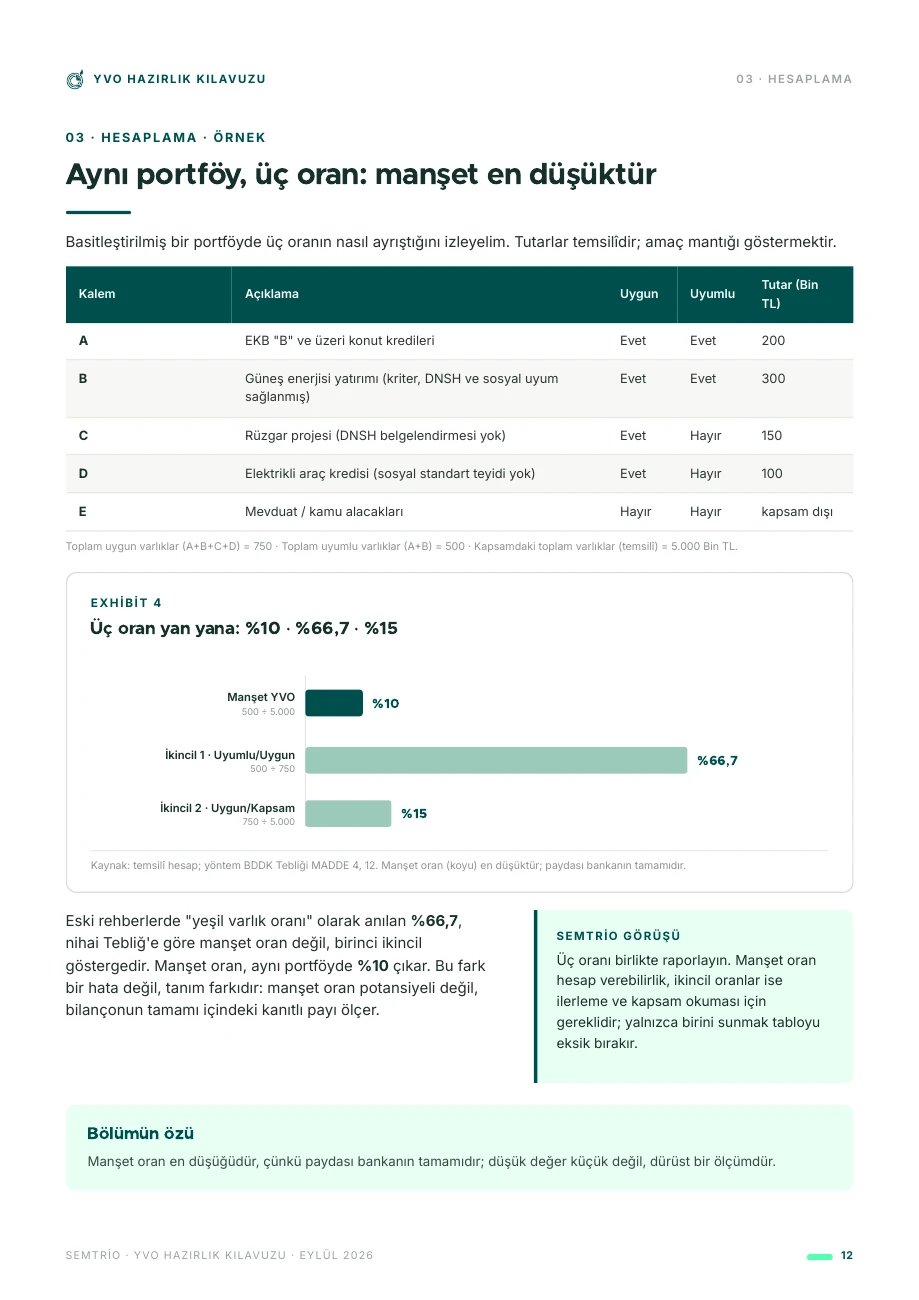
12. sayfadaki hesaplama örneği, üç oranın farkını aynı portföy üzerinden gösterir. Kendi verinize geçmeden önce hesaplama mantığını tartışmak için kullanın.
Temsilî tutarlar: uyumlu varlıklar 500; uygun varlıklar 750; kapsam toplamı 5.000. Uyumlu / toplam = %10; uyumlu / uygun ≈ %66,7; uygun / toplam = %15.
Tutarlar kılavuzdaki basitleştirilmiş örneğe aittir; gerçek bir bankanın verisi veya portföy değerlendirmesi değildir.