Blog
Yayın: 16 Nov 26Okuma Süresi: 8 dk
Kapsam 3 emisyonları, şirketin değer zincirinde oluşan ve Kapsam 2'ye girmeyen bütün dolaylı sera gazı emisyonlarıdır: satın alınan mal ve hizmetlerden lojistiğe, satılan ürünlerin kullanımından ömrü dolduğunda bertarafına kadar. GHG Protokolü'nün (Sera Gazı Protokolü) 2011'de yayımlanan Kurumsal Değer Zinciri (Kapsam 3) Standardı bu emisyonları 8'i yukarı, 7'si aşağı yönlü 15 kategoriye ayırır. Türkiye'de TSRS 2, Kapsam 3 emisyonlarının ve ölçüme dâhil edilen kategorilerin açıklanmasını ister; KGK'nın kapsam kararı bu yükümlülük için ilk iki yıllık raporlama döneminde geçiş muafiyeti tanıyor.
Son kontrol: 16 Kasım 2026.
Kapsam 3 çalışması çoğu şirkette dışarıdan gelen bir taleple başlar: TSRS raporunun takvimi, AB'li bir alıcının tedarikçi veri formu, bir banka ya da CDP. Hangi kategorilerin sizin için önemli olduğunu veri toplamaya başlamadan bilmek, işin süresini belirleyen karardır.
GHG Protokolü, her tonun bir şirkette bir kez sayılması için emisyonları üç kapsama ayırır:
Bir şirketin Kapsam 1'i, müşterisinin Kapsam 3'üdür. Kapsam 3 envanteri bu yüzden her zaman başka şirketlerin verisine dayanır; AB'ye ihracat yapan bir tedarikçiye gelen emisyon verisi talebi de çoğu zaman alıcının Kapsam 3 hesabının girdisidir. Envanter sınırı ve emisyon faktörü seçimi için kurumsal karbon ayak izi hesaplama yazısına bakabilirsiniz.
Kategori adları, TSRS 2'nin Türkçe metnindeki karşılıklarıyla:
| No | Kategori | Yön |
|---|---|---|
| 1 | Satın alınan mal ve hizmetler | Yukarı |
| 2 | Sermaye malları | Yukarı |
| 3 | Kapsam 1 emisyonlarına veya Kapsam 2 emisyonlarına dâhil olmayan yakıt ve enerjiyle ilgili faaliyetler | Yukarı |
| 4 | Yukarı yönlü ulaşım ve dağıtım | Yukarı |
| 5 | Operasyonlarda üretilen atıklar | Yukarı |
| 6 | İş seyahatleri | Yukarı |
| 7 | Çalışanların işe gidiş gelişleri | Yukarı |
| 8 | Yukarı yönlü kiralanan varlıklar | Yukarı |
| 9 | Aşağı yönlü ulaşım ve dağıtım | Aşağı |
| 10 | Satılan ürünlerin işlenmesi | Aşağı |
| 11 | Satılan ürünlerin kullanımı | Aşağı |
| 12 | Satılan ürünlerden kullanım ömrü dolanlara uygulanacak işlem | Aşağı |
| 13 | Aşağı yönlü kiralanan varlıklar | Aşağı |
| 14 | Bayilikler | Aşağı |
| 15 | Yatırımlar | Aşağı |
Hangi kategorinin büyük olduğunu iş modeli belirler. Üreticilerde çoğu zaman Kategori 1 öne çıkar; yakıt, araç ya da enerji kullanan ürün üreten şirketlerde Kategori 11; bankalarda ve yatırım şirketlerinde Kategori 15, yani finanse edilen emisyonlar.
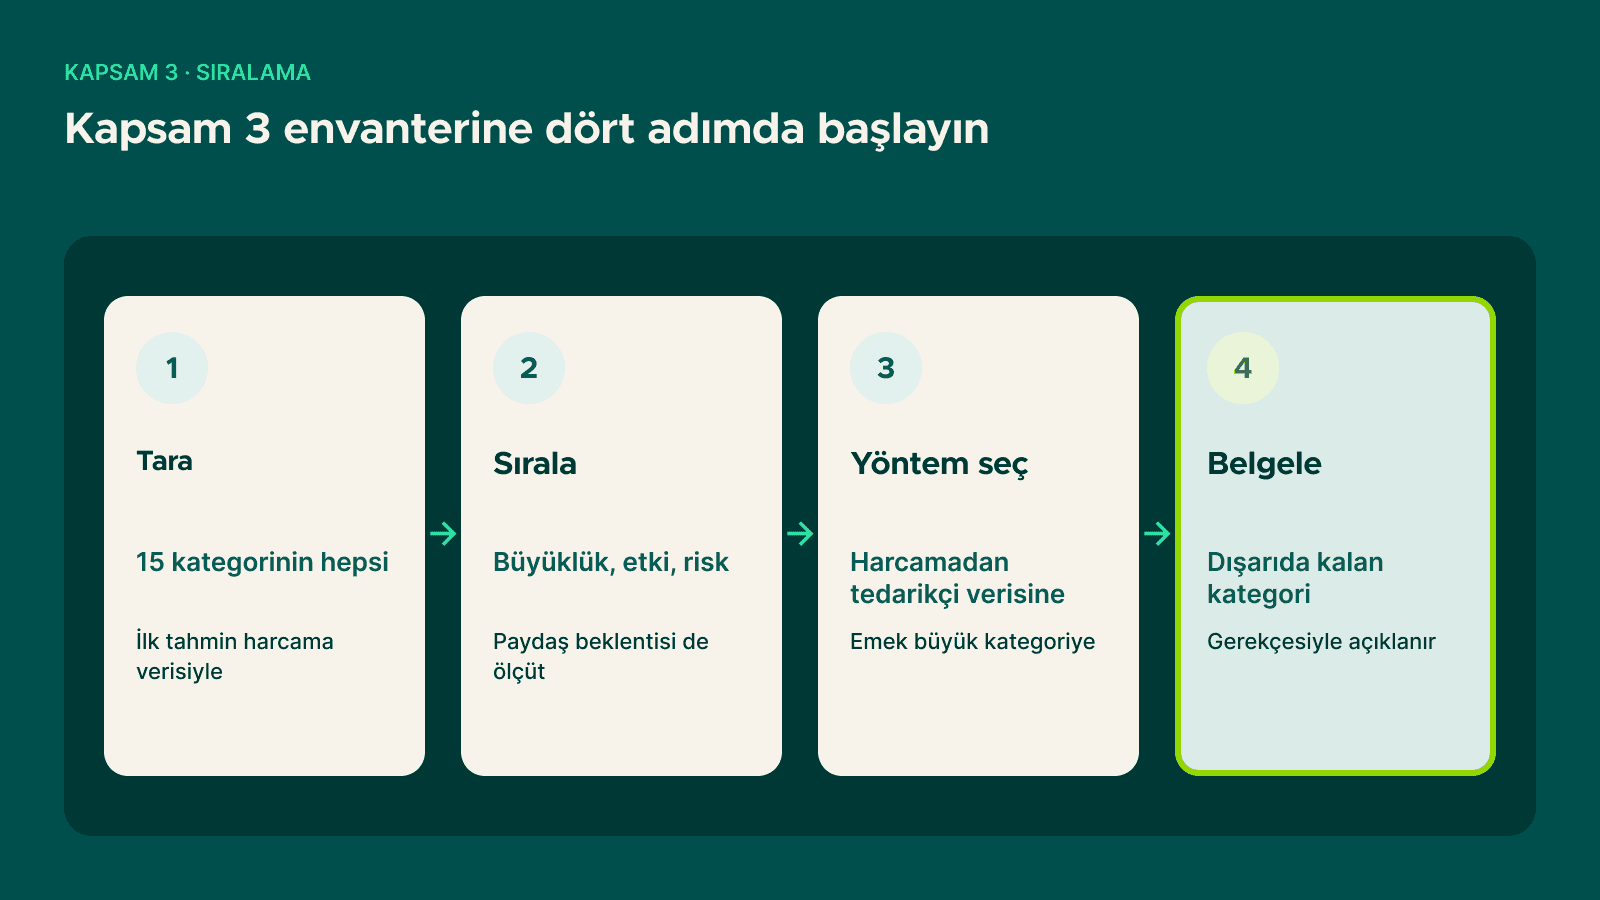
Kapsam 3 Standardı, şirketin bütün Kapsam 3 emisyonlarını hesaba katmasını ve dışarıda bıraktığı her şeyi açıklayıp gerekçelendirmesini ister. Uygulamada envanter dört adımda kurulur:
Veri yöntemleri, en genelden en özele:
| Yöntem | Ne kullanır | Ne zaman uygun |
|---|---|---|
| Harcamaya dayalı | Ürün türü başına harcama × çevresel genişletilmiş girdi-çıktı emisyon faktörleri | Tarama; çok sayıda küçük tedarikçi |
| Ortalama veri | Fiziksel miktarlar (ton, kWh, km) × ikincil emisyon faktörleri | Miktarını bildiğiniz önemli kategoriler |
| Hibrit | Tedarikçinin verebildiği faaliyet verisi, boşluklar ikincil veriyle | Verinin bir kısmını paylaşan ana tedarikçiler |
| Tedarikçiye özgü | Tedarikçiden ürün düzeyinde beşikten kapıya sera gazı verisi | En büyük tedarikçiler ve ürünler |
Büyük bir kategoriyi harcama verisinden tedarikçiye özgü veriye taşımak, azaltımı görünür kılar. Harcamaya dayalı bir rakam, tedarikçi emisyonunu düşürse bile siz daha fazla ödediğinizde artar.
TSRS 2'nin 29(a)(vi) paragrafı, Kapsam 3 sera gazı emisyonlarının ve Kapsam 3 Standardı'ndaki kategorilere göre ölçüme dâhil edilen kategorilerin açıklanmasını ister. Uygulama rehberi üç noktayı netleştirir:
KGK'nın TSRS uygulama kapsamı kararı, TSRS'nin uygulandığı ilk iki yıllık raporlama döneminde Kapsam 3 emisyonlarının açıklanmasını zorunlu tutmuyor. Muafiyetin sizin için hangi dönemleri kapsadığını, şirketinizin TSRS'ye giriş yılıyla birlikte TSRS raporlama takvimi yazısından kontrol edebilirsiniz. Ayrıca KGK, Aralık 2025'teki IFRS S2 değişikliklerini 22 Temmuz 2026 tarihli kararıyla (Resmî Gazete, 28 Temmuz 2026, Sayı 33323) TSRS 2'ye aldı: 1 Ocak 2027 ve sonrasında başlayan dönemlerde Kategori 15 ölçümü finanse edilen emisyonlarla sınırlandırılabilir; erken uygulama serbest.
Diğer çerçeveler Kapsam 3'ten ne istiyor?
| Çerçeve | Kapsam 3 hükmü |
|---|---|
| SBTi | Yakın vadeli kriterler (V5.3.1): Kapsam 3, Kapsam 1–3 toplamının %40'ı ya da fazlasıysa Kapsam 3 hedefi zorunlu; hedef, Kapsam 3'ün en az %67'sini kapsar |
| CDP | Kapsam 3 emisyonları kategori bazında; her kategori için değerlendirme durumu ve hesaplama yöntemiyle |
| ESRS E1 (CSRD) | Brüt Kapsam 3 emisyonları, önemli her kategori için |
Değişiyor, ama henüz değil. GHG Protokolü Kurumsal Standart'ı, Kapsam 2 Rehberi'ni ve Kapsam 3 Standardı'nı revize ediyor ve Temmuz 2026'da bunların ISO 14064-1 ile tek bir GHG Protokolü–ISO kurumsal standardında birleşeceğini duyurdu. Mevcut plana göre kamuoyu görüşü 2027'nin ikinci çeyreğinde, yayım 2028'in dördüncü çeyreğinde. O zamana kadar raporlamada 2011 Kapsam 3 Standardı ve 2015 Kapsam 2 Rehberi esas alınır.
Kapsam 3 envanteri, veri yalnız e-postayla istenip bırakılmadığında, kaynağında kontrol edildiğinde ayakta kalır. Savunma sanayisindeki çok yerleşkeli bir kurumun Kapsam 1–2–3 envanterinde faaliyet verileri saha ziyaretlerinde doğrulandı; envanter operasyonel kontrol yaklaşımıyla, GHG Protokolü ve ISO 14064-1'e uyumlu kuruldu. Borusan Otomotiv'de grup şirketlerinde 15 kategorinin tamamı tarandı ve veri yapısı IFRS S2, SKDM, CDP ve SBTi çıktılarını tek veriden besleyecek biçimde kuruldu. Çalışmanın nasıl kurulduğu: kurumsal sera gazı muhasebesi.
Şirketin değer zinciri üzerinden dolaylı olarak neden olduğu emisyonlardır: satın aldıkları, malların taşınması, ürünlerinin kullanımı ve bertarafı, yatırımları. Kaynakları şirketin sahip olmadığı ya da kontrol etmediği yerlerdedir.
GHG Protokolü bütün Kapsam 3 emisyonlarının hesaba katılmasını ve dışarıda bırakılanların gerekçelendirilmesini ister. Her kategori her şirkete uygulanmaz; TSRS 2 de 15 kategorinin tamamının dikkate alınmasını ve ölçüme hangilerinin dâhil edildiğinin açıklanmasını ister.
Evet. Harcamaya dayalı yöntem, GHG Protokolü'nün Kapsam 3 hesaplama rehberindeki yöntemlerden biridir ve taramaya, küçük kategorilere uygundur. Sınırı, tedarikçi performansını değil harcamayı izlemesidir; önemli kategoriler zamanla tedarikçiye özgü ya da ortalama veriye taşınmalıdır.
TSRS 2, Kapsam 3 emisyonlarının ve ölçüme dâhil edilen kategorilerin açıklanmasını ister. KGK'nın kapsam kararı, TSRS'nin uygulandığı ilk iki yıllık raporlama döneminde bu açıklamayı zorunlu tutmayan bir geçiş muafiyeti tanır; muafiyet bitince Kapsam 3 açıklaması gerekir.
Sektöre bağlıdır. Birçok üreticide Kategori 1 (satın alınan mal ve hizmetler), yakıt, araç ya da beyaz eşya üreticilerinde Kategori 11 (satılan ürünlerin kullanımı), finans kuruluşlarında Kategori 15 (yatırımlar) öne çıkar.
15 kategorinin tamamı için ilk tahmini ve önem sırasını gösteren, önemli her kategoriye bir veri yöntemi ve tedarikçi listesi eşleyen bir Kapsam 3 tarama raporu için → kurumsal sera gazı muhasebesi.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


