Blog
Yayın: 19 Oct 26Okuma Süresi: 5 dk
Bir sera gazı envanterinin değeri, toplam rakamın büyüklüğünde değil, o rakamın başka biri tarafından yeniden üretilebilmesinde ölçülür. Doğrulayıcı, müşteri ya da yatırımcı aynı soruyu sorar: bu ton nereden geldi? Cevap kayıtlarda değilse, rakam doğru olsa bile savunulamaz.
Kurumsal karbon ayak izi; şirketin kendi tesislerindeki yakıt ve proses emisyonlarını (Kapsam 1), satın aldığı enerjiden kaynaklanan emisyonları (Kapsam 2) ve değer zincirindeki diğer dolaylı emisyonları (Kapsam 3) kapsar. Hesaplamanın kuralı GHG Protocol Kurumsal Standardı'dır; ISO 14064-1 aynı envanterin doğrulanabilir biçimde raporlanmasını tarif eder. Bu yazıda envanteri denetime dayanıklı kılan üç kaydı anlatıyoruz.
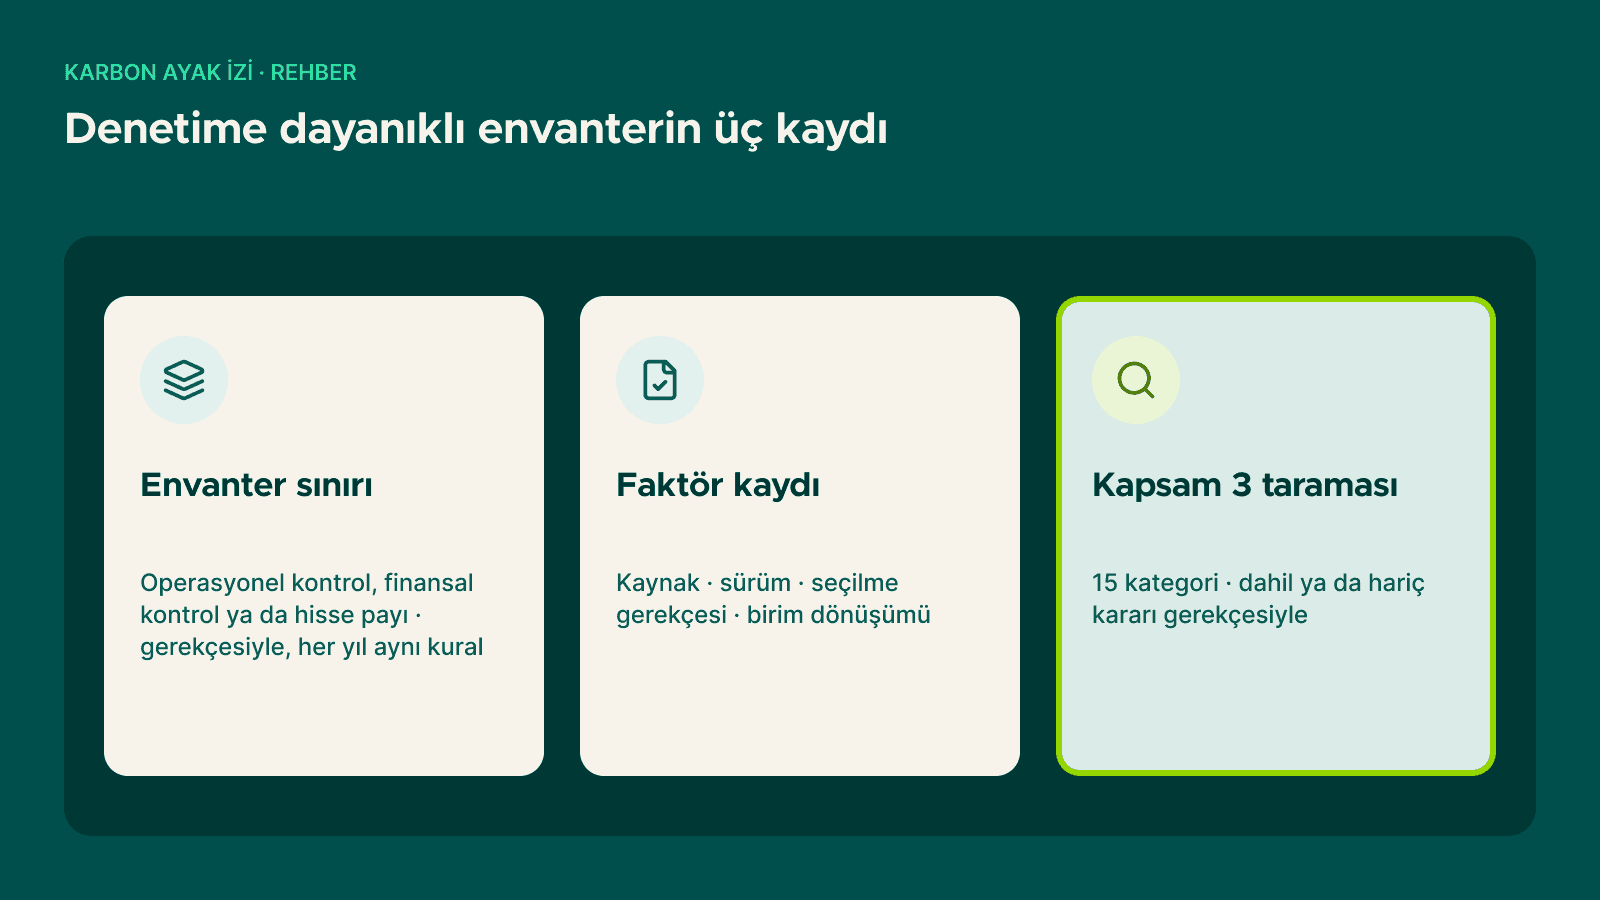
Envanterin ilk kararı, hangi tesislerin ve iştiraklerin hesaba gireceğidir. GHG Protocol üç konsolidasyon yaklaşımı tanımlar:
Operasyonel kontrol: şirketin işletme politikalarını uyguladığı tesislerin emisyonunun tamamı envantere girer.
Finansal kontrol: şirketin finansal ve işletme politikalarını yönlendirdiği birimlerin emisyonunun tamamı envantere girer.
Hisse payı: her birimin emisyonu, şirketin o birimdeki ortaklık payı oranında envantere girer.
Hangi yaklaşımın seçildiğinden çok, seçimin gerekçesiyle birlikte yazılı olması ve her yıl aynı kurala göre uygulanması önemlidir. Bir yıl operasyonel kontrolle, ertesi yıl hisse payıyla hesaplanan envanterde yıllar arası değişim, emisyondaki gerçek değişimi değil yöntem değişikliğini gösterir.
Holding yapılarında bu karar daha da belirleyicidir. Ortak girişimler, kiralık tesisler ve yıl içinde satın alınan ya da satılan şirketler için kural önceden yazılmazsa her raporlama döneminde aynı tartışma yeniden açılır. Çok şirketli gruplarda sınırın nasıl kurulduğunu konsolide sera gazı muhasebesi sayfamızda ayrıca anlatıyoruz.
Sınır kararı bir kez gerekçesiyle verildiğinde, sonraki yılların envanteri yeniden tartışılmaz, yalnızca güncellenir.
Envanterdeki her satır iki şeyin çarpımıdır: faaliyet verisi (tüketilen doğal gaz, satın alınan elektrik, katedilen kilometre) ve emisyon faktörü. Faaliyet verisi çoğunlukla fatura ve sayaç kayıtlarından gelir; tartışma genellikle faktörde başlar.
Denetime dayanıklı bir envanterde her faktör için dört bilgi kayıtlıdır:
Kaynak: faktörün hangi veri tabanından ya da yayından alındığı.
Sürüm ve yıl: veri tabanının hangi yayın yılına ait olduğu.
Seçilme gerekçesi: neden bu faktörün kullanıldığı (ülkeye özgü veri, tedarikçiye özgü veri, sektör ortalaması).
Birim dönüşümü: faaliyet verisi faktörün birimine nasıl çevrildi.
Kapsam 2'de ek bir kural vardır: satın alınan elektrik iki yöntemle ayrı ayrı raporlanır. Konum bazlı yöntem şebeke ortalaması faktörünü, piyasa bazlı yöntem şirketin sözleşmeyle satın aldığı enerjinin (örneğin yenilenebilir enerji sertifikalarının) faktörünü kullanır. İki rakamın birlikte raporlanması, yenilenebilir enerji alımının envantere etkisini görünür kılar.
GHG Protocol'ün Kapsam 3 Standardı, değer zincirindeki dolaylı emisyonları 15 kategoride toplar: satın alınan mal ve hizmetlerden iş seyahatlerine, satılan ürünlerin kullanımından yatırımlara kadar. Çoğu şirkette toplam emisyonun en büyük kısmı bu kategorilerdedir, ama her kategori aynı ağırlıkta değildir.
Bu yüzden ilk adım hesaplama değil taramadır. Her kategori için şu sorular kayda geçirilir:
Bu kategori şirketin faaliyetinde var mı?
Toplam emisyon içindeki olası payı nedir?
Müşteri, yatırımcı ya da düzenleyici bu kategoriyi soruyor mu?
Veriye erişim var mı; yoksa ilk yıl harcama bazlı bir tahminle mi başlanacak?
Taramanın sonucu, hangi kategorinin hesaplandığını ve hangisinin neden dışarıda kaldığını gösteren bir kayıttır. Dışarıda kalan bir kategori, gerekçesi yazılıysa bilinçli bir karar olarak okunur. Gerekçesi yazılmamışsa, doğrulamada ilk sorulan soru olur.
İyi kurulmuş bir envanterin en somut faydası tekrar eden veri toplama işini ortadan kaldırmasıdır. Aynı envanter TSRS, CDP, SBTi ve SKDM'ye ayrı veri toplamadan hizmet eder:
TSRS 2 iklimle ilgili açıklamalarda Kapsam 1, 2 ve 3 emisyonlarını ister.
CDP İklim Değişikliği anketi aynı kapsam kırılımını ve doğrulama durumunu sorar.
SBTi hedefleri baz yıl envanteri üzerine kurulur.
SKDM'de ihraç edilen ürünlerin gömülü emisyonu tesis düzeyindeki aynı faaliyet verisinden hesaplanır.
Bu çerçevelerin her biri için ayrı bir tablo hazırlanıyorsa, aynı tesisin emisyonu farklı belgelerde farklı rakamlarla görünebilir. Tek envanter ve tek kayıt seti bu riski ortadan kaldırır.
Bugünden yapılabilecek üç şey:
Konsolidasyon yaklaşımını ve gerekçesini tek sayfalık bir yöntem notuna yazmak.
Kullanılan her emisyon faktörü için kaynak, sürüm ve gerekçe sütunlarını içeren bir faktör tablosu açmak.
Kapsam 3'ün 15 kategorisi için dahil / hariç kararını gerekçesiyle kaydetmek.
GHG Protocol, kurumsal envanterin nasıl hesaplanacağını tarif eden ve en yaygın kullanılan çerçevedir. ISO 14064-1 ise envanterin tasarımı, raporlanması ve doğrulanması için uluslararası standarttır. Pratikte iki çerçeve birbirini tamamlar: hesaplama mantığı büyük ölçüde aynıdır, ISO 14064 doğrulama ve belgelendirme tarafını standartlaştırır.
Hayır. İlk yıl 15 kategorinin taranması ve önemli kategorilerin hesaplanması yaygın bir başlangıçtır. Önemli olan, hesaplanmayan kategoriler için gerekçenin yazılı olması ve veri kalitesinin yıllar içinde nasıl iyileştirileceğinin planlanmasıdır.
Satın alma, satış, birleşme ya da yöntem değişikliği gibi yapısal değişiklikler toplam emisyonu yöntem notunda tanımlanan eşiğin üzerinde etkiliyorsa baz yıl yeniden hesaplanır. Bu eşik (örneğin toplam emisyonun belirli bir yüzdesi) yöntem notunda önceden tanımlanmalıdır.
İkisi birlikte. GHG Protocol Kapsam 2 Rehberi iki yöntemle ayrı ayrı raporlamayı ister. Hedef belirleme ve yenilenebilir enerji alımlarının etkisini göstermek için çoğunlukla piyasa bazlı rakam kullanılır.
Envanterinizin sınırını, faktör kayıtlarını ya da Kapsam 3 taramasını doğrulamaya hazır hâle getirmek için kurumsal sera gazı muhasebesi hizmetimizi inceleyebilir, sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.