Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM'nin mali yükümlülüğü, ithal edilen ürünün miktarı ile o üründe "gömülü" olan emisyon miktarının çarpımı üzerine kurulur. Dolayısıyla mekanizmanın tamamı, tek bir sayının doğru hesaplanmasına bağlıdır. Bu sayı, şirketlerin çoğunun aşina olduğu kurumsal karbon ayak izi rakamından da, ürün için hazırlanmış bir yaşam döngüsü analizi sonucundan da farklıdır ve birinden diğerine dönüştürülemez.
Gömülü emisyon, bir ürünün üretim sürecinde ortaya çıkan ve o ürüne atfedilen sera gazı miktarıdır. Birimi ton ürün başına ton karbondioksit eşdeğeridir. SKDM'de fonksiyonel birim, aynı CN kodu altında üretilen ürünlerin ton cinsinden miktarıdır; çimentoda klinker, gübrede nitrat içeriği üzerinden özel kurallar işler.
Buradaki "gömülü" nitelemesi, emisyonun ürünün fiziksel içeriğinde bulunmasını değil, ürünün var olabilmesi için atmosfere salınmış olmasını anlatır. Bir ton sıcak haddelenmiş sac, kendisi karbon içermese bile, üretimi sırasında salınan emisyonu taşır.
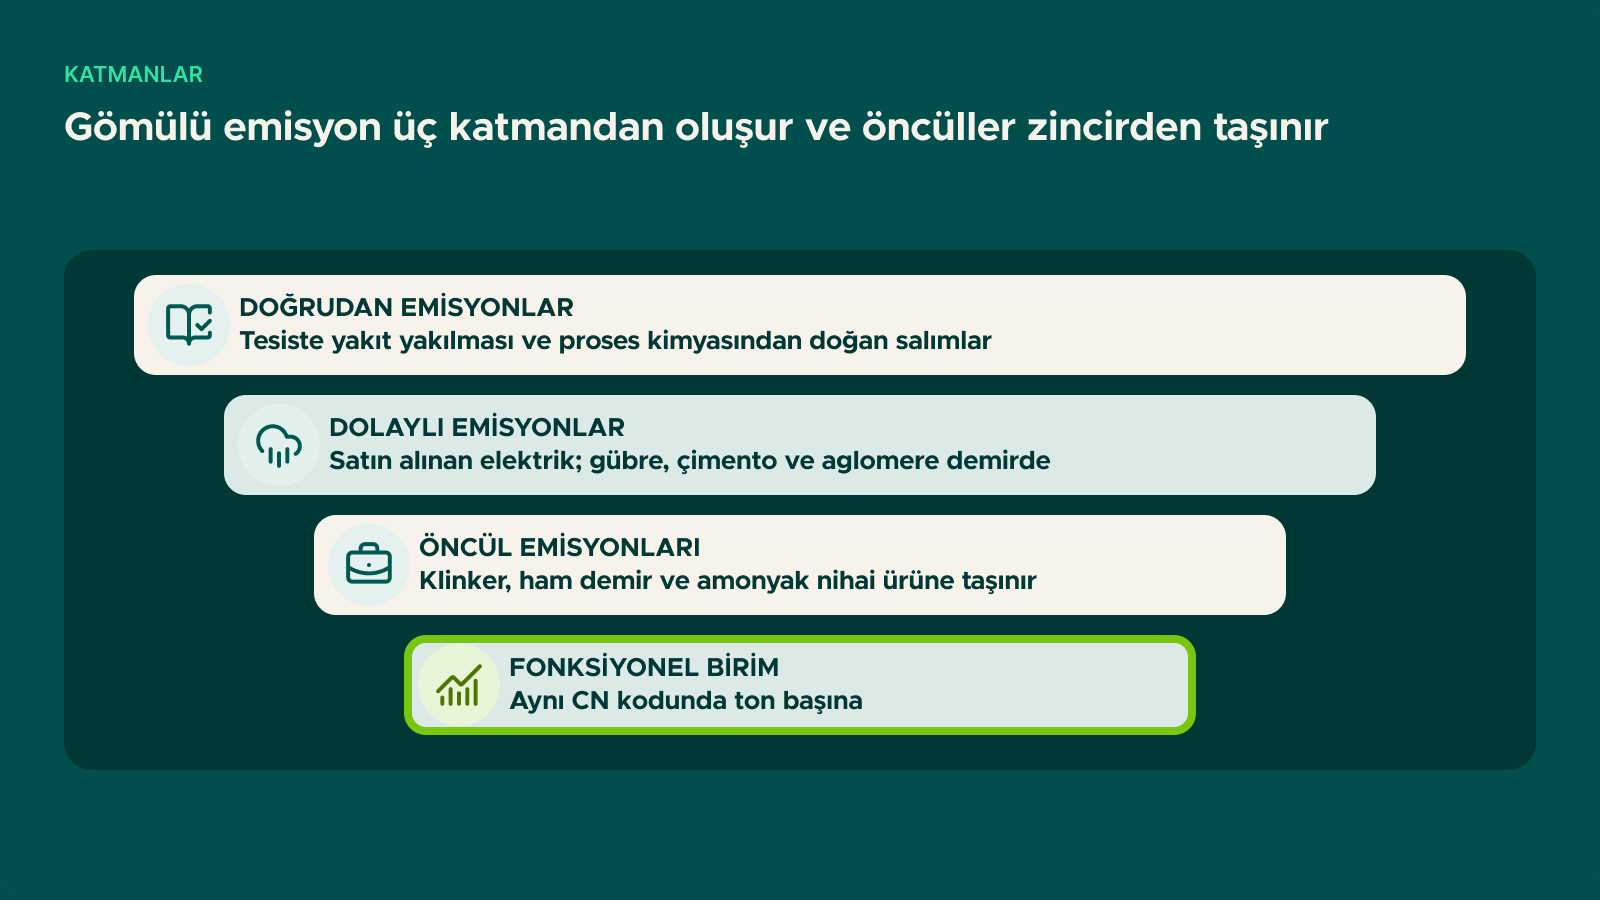
Tesis sınırları içinde gerçekleşen emisyonlardır. İki kaynaktan doğar: yanma emisyonları (doğal gaz, kömür, petrokok gibi yakıtların yakılması) ve proses emisyonları (kimyasal reaksiyondan doğan, yakıtla ilgisi olmayan emisyonlar). Çimento üretiminde kalker kalsinasyonundan çıkan karbondioksit, demir üretiminde indirgeyici olarak kullanılan kokun karbonu, gübre üretiminde nitrik asit prosesindeki diazot monoksit bu ikinci gruba girer.
Proses emisyonlarının önemi şudur: yakıt değiştirilerek azaltılamazlar. Kalkerin kalsinasyonu, hangi yakıtla ısıtılırsa ısıtılsın aynı karbondioksiti üretir. Bu nedenle çimento gibi sektörlerde emisyon yoğunluğunun düşürülmesi, yakıt dönüşümünden çok klinker oranının düşürülmesi ve alternatif bağlayıcılar üzerinden ilerler.
Tesisin satın aldığı elektriğin üretiminde ortaya çıkan emisyonlardır. SKDM'de dolaylı emisyonlar bugün yalnızca gübre, çimento ve aglomere demir için hesaba katılır. Demir-çelik, alüminyum ve hidrojende dolaylı emisyonlar kapsamda değildir — ki bu, elektrik yoğun bir sektör olan alüminyum açısından belirleyicidir. Ancak Komisyon'un gözden geçirme raporunda, dolaylı emisyon kapsamının bu üç sektöre genişletilmesi öneriliyor.
Dolaylı emisyonlarda gerçek değer kullanılabilmesi belirli koşullara bağlı: üretim tesisiyle doğrudan teknik bağlantı, elektrik satın alım anlaşması (PPA) veya yenilenebilir enerji sertifikaları. Türkiye'de yaygın kullanılan YEK-G belgeleri bugün bu kapsamda değerlendirilmiyor. Koşullar sağlanmadığında ülke şebeke emisyon faktörünün son beş yıllık ortalaması uygulanıyor. Konunun ayrıntısını dolaylı emisyonlar, elektrik ve PPA yazısında ele aldık.
SKDM hesabının en çok gözden kaçan katmanı budur. Kapsamdaki bir ürünün gömülü emisyonu, üretiminde kullanılan kapsamdaki öncül ürünlerin emisyonunu da içerir. Klinkerden çimento, ham demirden çelik, amonyaktan gübre üretiliyorsa, öncülün emisyonu nihai ürüne taşınır.
Bunun pratik sonucu, hesabın tesis sınırlarında bitmemesidir. Yarı mamul çelik satın alıp haddeleyen bir tesisin gömülü emisyonu, kendi prosesindeki emisyonla değil, satın aldığı yarı mamulün emisyonu ile kendi emisyonunun toplamıyla belirlenir. Tedarikçiden veri alınamadığında, öncül için varsayılan değer kullanılır ve üzerine sapma marjı eklenir. Yani bir tesisin kendi verisi mükemmel olsa bile, tedarikçisinden veri alamadığı sürece nihai sayı yukarı çekilir.
Şirketlerin çoğu SKDM'ye, elinde bir kurumsal sera gazı envanteri bulunarak giriyor. Bu envanter değerli bir başlangıçtır, ancak SKDM hesabının yerine geçmez. Farklar yapısaldır:
| Boyut | Kurumsal karbon ayak izi | SKDM gömülü emisyonu |
|---|---|---|
| Hesap birimi | Şirket veya tesis, yıllık toplam | Ürün, ton başına |
| Sınır | Organizasyonel ve operasyonel kontrol | Tüzük ekinde tanımlı sistem sınırları |
| Kapsam 3 | Geniş, on beş kategori | Yalnızca kapsamdaki öncül ürünler |
| Elektrik | Kapsam 2 olarak her zaman dâhil | Yalnızca belirli sektörlerde |
| Ulaşım | Dâhil | Bugün hariç; gözden geçirmede tartışılıyor |
| Doğrulama | ISO 14064 kapsamında, isteğe bağlı | SKDM akreditasyonlu doğrulayıcı, zorunlu |
Yaşam döngüsü analizi ve EPD belgeleri için de benzer bir uyarı geçerlidir. Bir EPD, beşikten kapıya kapsamda hazırlanmış olsa bile, sistem sınırları ve atfetme kuralları SKDM'nin ekleriyle birebir örtüşmez. İki çalışmanın aynı veri altyapısını paylaşması mümkündür ve verimlidir; ancak sonuç sayıları birbirinin yerine kullanılamaz.
Bir tesis genellikle tek ürün üretmez. Ortak kazanlardan, ortak elektrik hatlarından ve ortak proseslerden çıkan emisyonun ürünler arasında nasıl paylaştırılacağı, hesabın en teknik kısmıdır ve Tüzüğün ekinde tanımlanmıştır. Temel ilke, emisyonun üretim süreçleri düzeyinde tanımlanması ve her sürecin çıktısına ölçülebilir bir ölçüt üzerinden atfedilmesidir.
Uygulamada en sık karşılaşılan üç zorluk şunlardır: ısı ve elektriğin birlikte üretildiği tesislerde paylaştırma, atık gazların başka bir prosese girdi olarak verilmesi ve aynı hattan farklı CN kodlarına giren ürünlerin çıkması. Bu üç durumun her biri için ekte tanımlı kurallar vardır ve doğrulayıcı tam olarak bu kararların gerekçelendirmesine bakar. Hesabın kurulumunu gömülü emisyon hesaplama yazısında adım adım ele aldık.
Doğrudan yeterli olmaz. Doğrulayıcının SKDM kapsamında akredite olması ve doğrulamanın SKDM metodolojisine göre yapılması gerekir. Mevcut ISO 14064 ve ISO 17029 kapsamındaki doğrulama kapasitesi, akreditasyon değerlendirmesinde dikkate alınıyor.
Hayır. Yenilenebilir elektrik yalnızca dolaylı emisyonları etkiler ve yalnızca belirli koşullarda. Doğrudan emisyonlar ve proses emisyonları elektrik kaynağından bağımsızdır.
Öncül için varsayılan değer kullanılır ve sapma marjı eklenir. Bu, sizin ürününüzün gömülü emisyonunu yukarı çeker; yani tedarikçinizin veri politikası sizin maliyet rekabetinizi etkiler.
Evet. Raporlama dönemi, malın üretildiği veya AB'ye ithal edildiği yıldır ve her dönem için ayrı hesap ve doğrulama yapılır.
Ürün bazında gömülü emisyon hesabının kurulması ve mevcut sera gazı envanterinin SKDM metodolojisine uyarlanması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.