Blog
Yayın: 17 Sep 26Okuma Süresi: 8 dk
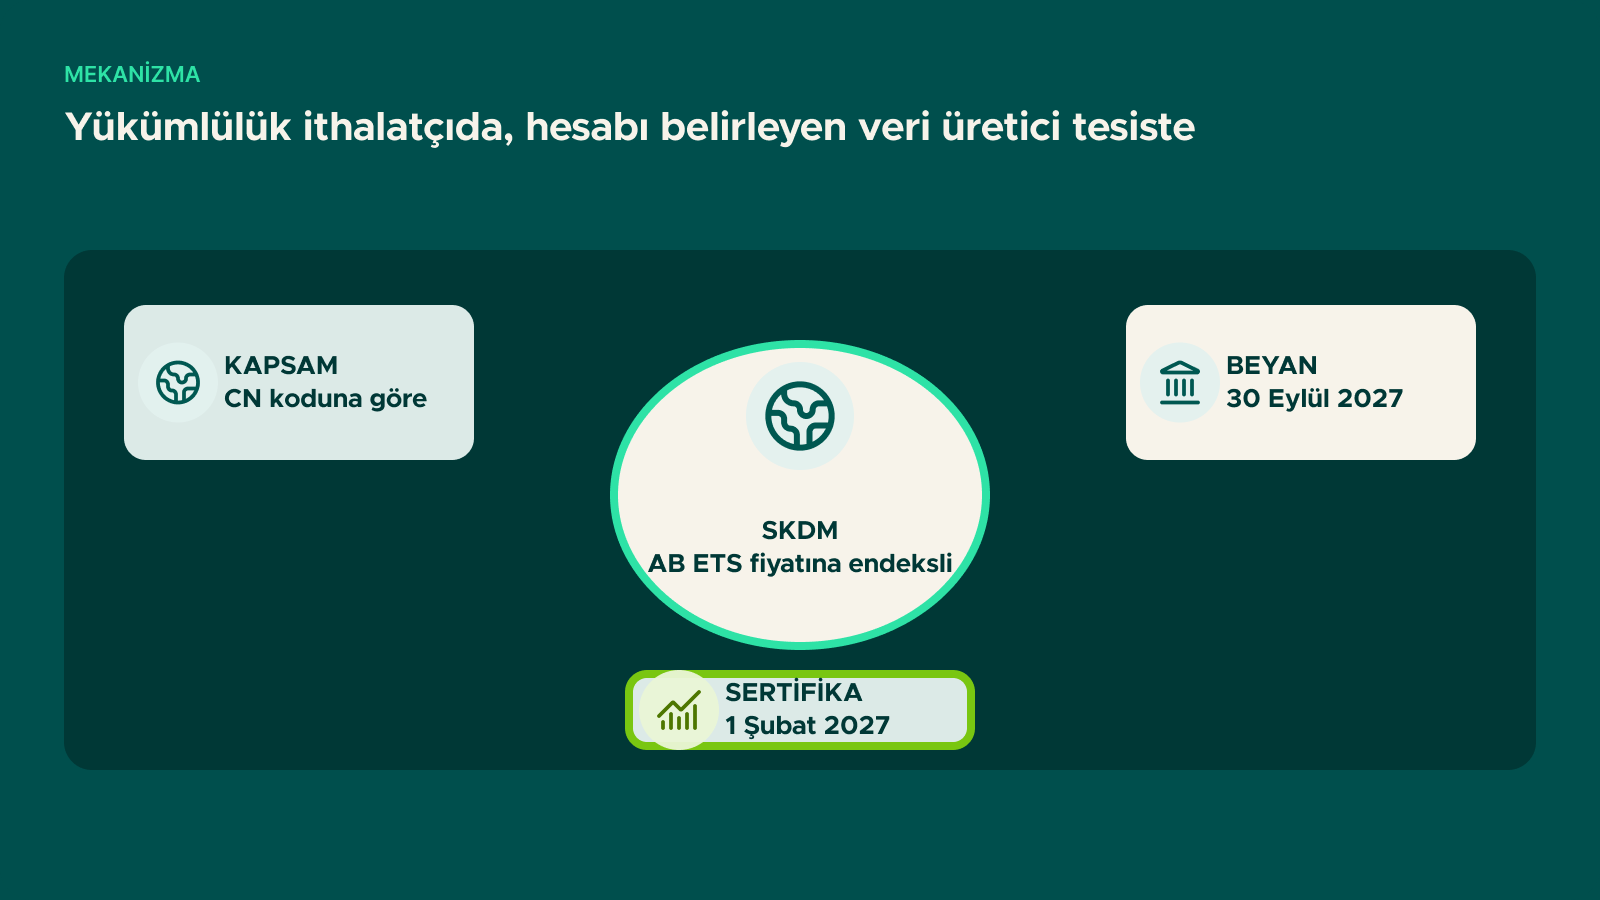
Sınırda Karbon Düzenleme Mekanizması (SKDM), Avrupa Birliği'ne ithal edilen karbon yoğun ürünlerin üretiminde ortaya çıkan sera gazı emisyonlarını, AB içinde üretilmiş olsalardı tabi olacakları karbon fiyatıyla eşitlemeyi amaçlayan bir düzenlemedir. 1 Ekim 2023'te yalnızca raporlama yükümlülüğüyle başlayan mekanizma, 1 Ocak 2026 itibarıyla mali yükümlülük doğuran uygulama dönemine geçti. Yükümlülüğün muhatabı hukuken AB'de yerleşik ithalatçı olmakla birlikte, yükümlülüğün büyüklüğünü belirleyen verinin tamamı üretimin yapıldığı tesiste bulunuyor.
Avrupa Birliği, sanayi tesislerinin sera gazı emisyonlarını 2005'ten bu yana AB Emisyon Ticaret Sistemi (AB ETS) üzerinden fiyatlandırıyor. Bu fiyat, AB içinde üretim yapan bir çimento veya çelik tesisinin maliyet yapısına doğrudan yansıyor. Aynı ürün karbon fiyatı uygulanmayan bir ülkede üretilip AB'ye ithal edildiğinde ise böyle bir maliyet oluşmuyor.
Bu asimetrinin iki sonucu var. Birincisi, AB'li üreticinin rekabet gücünün karbon maliyeti nedeniyle aşınması. İkincisi ve iklim politikası açısından daha önemlisi, üretimin karbon fiyatı bulunmayan ülkelere kayması, yani karbon kaçağı. Emisyon AB sınırları içinde azalırken küresel toplamda değişmiyor, hatta daha düşük verimli tesislere kaydığı için artabiliyor.
SKDM bu boşluğu kapatmak üzere tasarlandı. Mantığı tek cümleyle şudur: AB'ye ithal edilen ürünün üretiminde ortaya çıkan emisyon, AB içinde üretilmiş olsaydı ne kadar karbon maliyetine tabi olacaktıysa, ithalatta o kadar ücretlendirilir. Mekanizma bir gümrük vergisi değildir; AB ETS'nin ithalat ayağına taşınmış bir eşdeğerlik düzenlemesidir. Bu ayrım hukuki açıdan da önemlidir, çünkü mekanizmanın Dünya Ticaret Örgütü kuralları karşısındaki savunulabilirliği tam olarak bu eşdeğerlik iddiasına dayanır.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.
1 Ekim 2023 ile 31 Aralık 2025 arasındaki geçiş döneminde AB'li ithalatçıların tek yükümlülüğü, ithal ettikleri ürünlerin gömülü emisyonlarını üç aylık dönemler hâlinde raporlamaktı. Ödeme yoktu, sertifika yoktu, doğrulama zorunluluğu yoktu. Bu dönem esasen veri altyapısının kurulması ve Komisyon'un kapsam üzerinde bir resim oluşturması için tasarlanmıştı.
Uygulama dönemiyle birlikte üç yapısal değişiklik yürürlüğe girdi:
2026 yılı bu üç değişikliğin aynı anda devreye girdiği, ancak mali sonucun henüz doğmadığı bir geçiş yılıdır: ithalat 2026 boyunca gerçekleşiyor, fatura 2027'de kesiliyor.
SKDM kapsamı, ürün adına göre değil Kombine Nomanklatür (CN) koduna göre belirlenir. Tüzüğün EK I listesinde yer alan CN kodları kapsamdadır; listede olmayan hiçbir ürün, ne kadar karbon yoğun olursa olsun kapsamda değildir. Altı sektör bulunuyor:
İki nokta sıklıkla gözden kaçıyor. Birincisi, kapsam yalnızca ham ürünlerle sınırlı değil; demir-çelik ve alüminyumda bir dizi işlenmiş eşya da listede yer alıyor. İkincisi, kapsamın 1 Ocak 2028'de 180 downstream ürüne genişletilmesi önerildi; motorlu kara taşıtları, sanayi makineleri, metal eşya ve ev aletleri gibi, girdisinin ortalama %79'u demir-çelik ve alüminyum olan ürün grupları bu listede. Bugün kapsam dışında olan bir imalatçının 2028'de kapsama girmesi ihtimali düşük değil. Ürün portföyünün kapsamda olup olmadığını SKDM kapsamındaki ürünler ve CN kodları yazısında ayrıntılı olarak ele aldık.
SKDM'nin en sık yanlış anlaşılan yönü budur. Hukuki yükümlü, AB'de yerleşik ithalatçıdır — daha doğru ifadeyle Yetkilendirilmiş SKDM Beyan Sahibi'dir. Türkiye'deki üreticinin AB mevzuatı karşısında doğrudan bir beyan yükümlülüğü, sertifika alma zorunluluğu veya idari para cezası riski yoktur.
Ancak beyanın içeriği tamamen üretici tesiste oluşan veriden ibarettir: tesisin sistem sınırları, üretim rotası, yakıt ve hammadde tüketimi, elektrik kaynağı, öncül ürünlerin emisyon içeriği. İthalatçı bu verilere sahip değildir ve üretemez. Dolayısıyla mekanizma, hukuki yükümlülüğü ithalatçıya, fiili veri yükümlülüğünü ise ihracatçıya yükleyen ikili bir yapı kurar.
Bu yapının pratik sonucu şudur: veri sağlamayan üreticinin ürünü kapsam dışı kalmaz, varsayılan değerlerle hesaplanır. Varsayılan değerler ülke ve üretim rotası bazında belirlenmiştir ve üzerlerine bir sapma marjı (mark-up) eklenir — 2026 için %10, 2027 için %20, 2028 ve sonrası için %30. Gübre sektöründe bu marj %1 olarak sabitlenmiştir. Yani veri sağlamamanın bedeli, ithalatçının faturasına doğrudan yansıyan ölçülebilir bir farktır. Bu farkın büyüklüğünü varsayılan değer mi gerçek veri mi yazısında sayısallaştırdık.
SKDM yükümlülüğü, yaygın kanının aksine gömülü emisyonun tamamı üzerinden hesaplanmaz. T.C. Ticaret Bakanlığı'nın mekanizmayı özetlediği şemada formülün dört bileşeni yer alır: ürünün gömülü emisyonu, SKDM kıyas değeri, ücretsiz tahsisat faktörü ve üçüncü ülkede ödenmiş karbon fiyatı.
İşleyiş şu şekildedir. AB ETS'de bir ürün grubu için belirlenmiş kıyas değeri (benchmark), o ürünün AB'deki en verimli tesislerinin emisyon yoğunluğunu temsil eder. AB'li üretici bu kıyas değeri kadar tahsisatı bir dönem boyunca ücretsiz almaya devam edecek, ancak bu ücretsiz tahsisat 2026'dan 2034'e kadar kademeli olarak sıfırlanacaktır. SKDM de simetrik biçimde kurulmuştur: ithalatçının yükümlülüğünden, kıyas değerinin o yıl geçerli ücretsiz tahsisat oranıyla çarpımı düşülür.
Ücretsiz tahsisat faktörü 2026'da %97,5'tir. Bu oran 2030'da %51,5'e, 2033'te %14'e iner ve 1 Ocak 2034'te sıfırlanır. Azalış eşit adımlarla gerçekleşmez; en sert düşüş 2029-2030 arasındadır.
Buradaki kritik nokta şudur: %97,5'lik ücretsiz tahsisat, yükümlülüğün gömülü emisyonun %2,5'i olduğu anlamına gelmez. Bu eşitlik yalnızca tesisin emisyon yoğunluğu kıyas değerine tam olarak eşitse geçerlidir. Kıyas değerinin üzerindeki her birim, ücretsiz tahsisattan hiç pay almadan doğrudan yükümlülüğe eklenir.
Varsayımsal bir örnekle: kıyas değeri 1,50 tCO2/ton olan bir ürün grubunda,
Aradaki fark yaklaşık 14 kattır. 2026 yılı ithalatı için sertifika fiyatı, çeyrek dönem AB ETS ortalamalarına göre belirleniyor; Komisyon'un açıkladığı ilk iki değer 2026 birinci çeyrek için 75,36 € ve ikinci çeyrek için 75,28 € oldu. Bu fiyat seviyesinde iki tesis arasındaki maliyet farkı ton başına yaklaşık 2,8 € ile 40,5 € arasında değişir. Ücretsiz tahsisat faktörü düştükçe bu makas hem büyür hem de mutlak olarak ağırlaşır. Hesabın ayrıntısını kıyas değeri ve ücretsiz tahsisat faktörü yazısında adım adım kurduk.
Formülün son bileşeni, üretim ülkesinde ödenmiş karbon fiyatının mahsubudur. Türkiye'nin kendi emisyon ticaret sistemi bu nedenle SKDM açısından doğrudan anlam taşır; konuyu Türkiye Emisyon Ticaret Sistemi Yönetmeliği yazısında ayrıca ele aldık.
Ticaret Bakanlığı'nın geçiş dönemi kayıt sistemi verilerine dayanan değerlendirmesine göre Türkiye, AB'ye SKDM kapsamı ihracatta çimentoda ve alüminyumda birinci, demir-çelikte dördüncü, gübrede dokuzuncu sırada yer alıyor. Yani mekanizmanın en yoğun temas ettiği ülkelerden biriyiz.
Aynı veri setinde daha az konuşulan bir gösterge var: geçiş döneminde gerçek emisyon verisi kullanım oranı. Demir-çelikte %82, gübrede %74, çimentoda %66, alüminyumda %64. Bu oranlar, sektörlerin önemli bir bölümünün gerçek veriyle çalışabildiğini gösteriyor. Ancak geçiş döneminde beyan edilen gerçek veri doğrulamaya tabi değildi. Uygulama döneminde aynı verinin akredite bir doğrulayıcı tarafından, ilk yıl zorunlu saha ziyaretiyle doğrulanması gerekiyor. Geçiş döneminde tablo doldurabilmiş olmak, uygulama döneminde doğrulamadan geçebilmeyi garanti etmiyor.
Takvimin yapısı, hazırlığın hangi sırayla yapılması gerektiğini belirliyor. 2026 boyunca gerçekleşen ihracatın emisyonu 2027'de doğrulanacak ve 30 Eylül 2027'de beyan edilecek. Dolayısıyla 2026, doğrulanabilir veri üretmenin tek şansının olduğu yıldır; geriye dönük olarak üretilemeyen veriler bu yıl toplanmazsa, o dönem için varsayılan değerlere düşmek kaçınılmaz olur.
Hayır. Mali yükümlülük AB'de yerleşik ithalatçıya aittir. Ancak yükümlülüğün tutarı ihracatçının emisyon performansına bağlı olduğundan, maliyet fiyat müzakerelerine ve tedarikçi tercihine yansır.
Dolaylı olarak evet. Eşik, ithalatçının yıllık kümülatif ithalat miktarına göre hesaplanır. Küçük hacimli AB'li müşteriler eşiğin altında kalıyorsa onlardan veri talebi gelmeyebilir; eşiği aşan müşteriler için ise ithalatın ön koşulu yetkilendirme statüsüdür.
Hukuken zorunlu değildir. Veri sağlanmadığında varsayılan değerler ve üzerine eklenen sapma marjı uygulanır. Emisyon yoğunluğu ülke ortalamasının altında olan tesisler için gerçek veri sağlamamak, doğrudan maliyet kaybı anlamına gelir.
Komisyon Aralık 2025'te kapsamı 180 downstream ürüne genişleten bir öneri sundu; uygulamanın 1 Ocak 2028'de başlaması öngörülüyor. Ayrıca 2027 sonunda dolaylı emisyonların demir-çelik, alüminyum ve hidrojene genişletilmesi ile organik kimyasallar, polimerler, rafineri ürünleri, kâğıt, cam ve seramik gibi diğer ETS sektörlerinin dâhil edilmesi değerlendiriliyor.
SKDM kapsamındaki ürünler için gömülü emisyon hesabının kurulması, izleme metodolojisinin oluşturulması ve doğrulamaya hazırlık konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.