Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
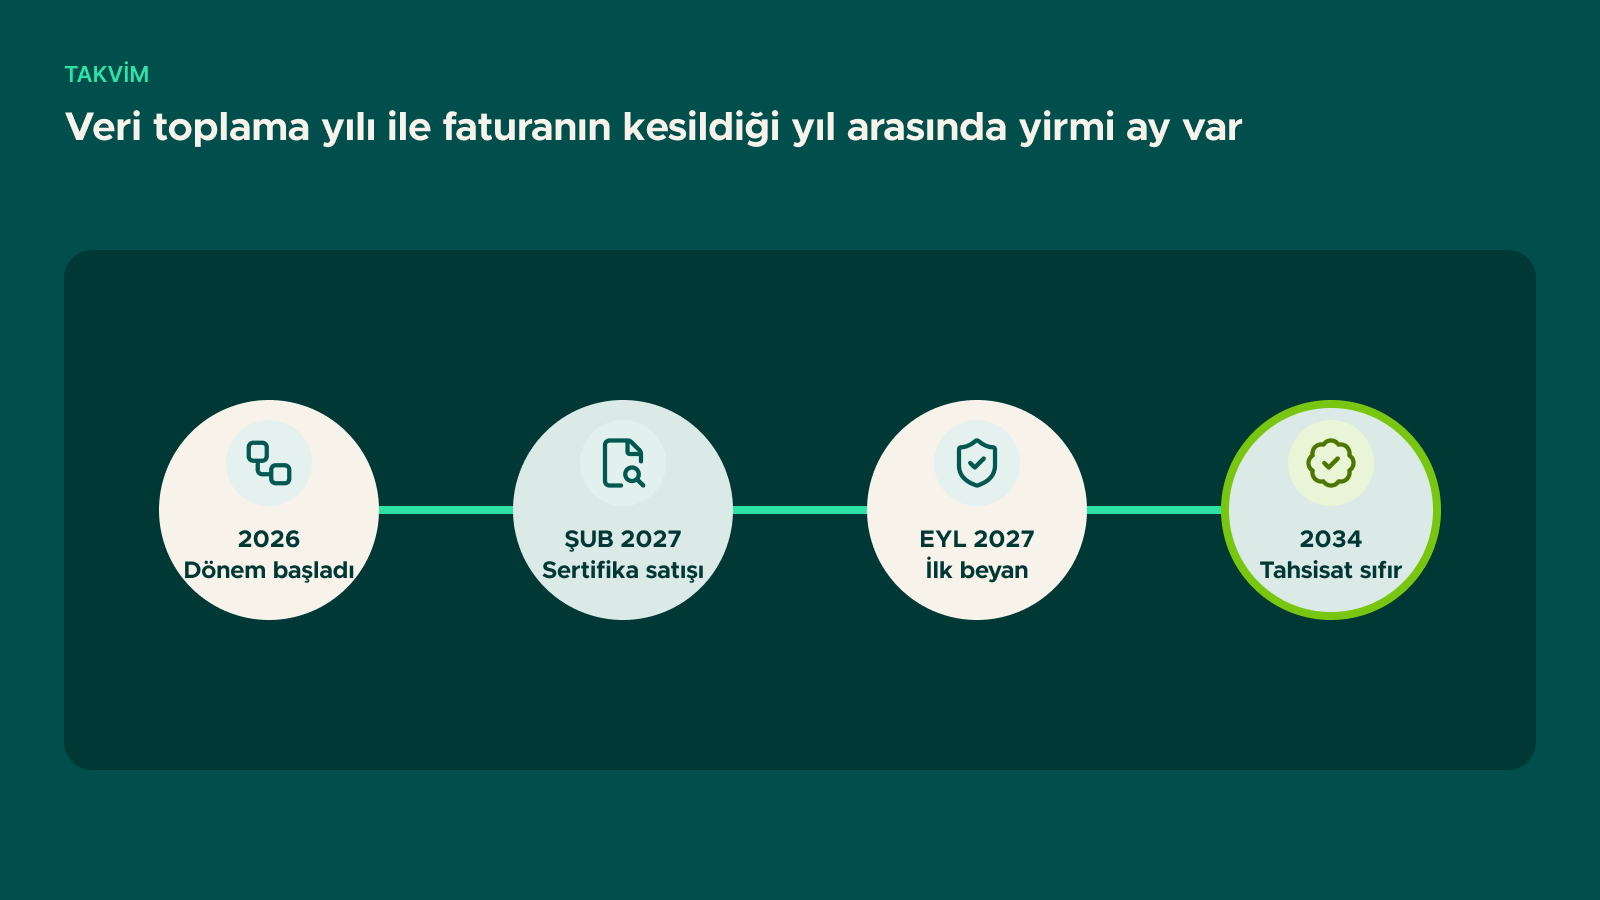
SKDM'nin yarattığı maliyet tek bir tarihte doğmaz. Mekanizma, ücretsiz tahsisatın kademeli olarak sıfırlandığı dokuz yıllık bir geçiş üzerine kurulmuştur ve her yılın kendi eşiği vardır. İhracatçı açısından takvimin en önemli özelliği, veri toplama yılı ile faturanın kesildiği yıl arasında yaklaşık yirmi aylık bir gecikme bulunmasıdır; bu gecikme hazırlığın ne zaman yapılması gerektiğini de belirler.
SKDM takvimini okurken iki ayrı katmanı birbirinden ayırmak gerekir. Birincisi usul takvimi: yetkilendirme, kayıt, doğrulama, beyan ve sertifika iadesi tarihleri. İkincisi maliyet takvimi: ücretsiz tahsisat faktörünün yıllara göre düşüşü.
Usul takvimi bir uyum meselesidir; kaçırıldığında idari yaptırım doğurur. Maliyet takvimi ise bir yatırım kararı meselesidir; emisyon yoğunluğunu düşürmeye yönelik yatırımların geri dönüş hesabı bu eğriye göre yapılır. İki takvim farklı departmanları ilgilendirdiği için şirket içinde çoğu zaman ayrı ayrı takip edilir ve bu da hazırlığın kopuk ilerlemesine yol açar.
| Tarih | Olay |
|---|---|
| 1 Ekim 2023 | Geçiş dönemi başladı; yalnızca üç aylık raporlama yükümlülüğü. |
| 31 Aralık 2025 | Geçiş dönemi sona erdi. |
| 1 Ocak 2026 | Uygulama dönemi başladı. 50 tonluk kümülatif eşiği aşan ithalat için Yetkilendirilmiş SKDM Beyan Sahibi statüsü ön koşul hâline geldi. |
| 31 Mart 2026 | Bu tarihe kadar yetkilendirme başvurusu yapan ithalatçılar, karar verilene kadar 2026 boyunca ithalata devam edebiliyor. |
| 7 Nisan 2026 | İlk SKDM sertifika fiyatı açıklandı: 2026 birinci çeyrek için 75,36 €. |
| 6 Temmuz 2026 | İkinci çeyrek fiyatı açıklandı: 75,28 €. |
| 1 Eylül 2026 | Doğrulayıcıların SKDM Kayıt Sistemi üzerinden kaydı açıldı. |
| 5 Ekim 2026 | Üçüncü çeyrek sertifika fiyatının açıklanması bekleniyor. |
| Ocak 2027 | İlk doğrulama raporlarının akredite doğrulayıcılar tarafından düzenlenmesi bekleniyor. |
| 1 Şubat 2027 | SKDM sertifikalarının merkezi platform üzerinden satışı başlıyor. |
| 30 Nisan 2027 | 50 tonluk eşiğin, kapsam genişlemesi dikkate alınarak gözden geçirilmesi öngörülüyor. |
| 30 Eylül 2027 | 2026 yılı ithalatına ilişkin ilk SKDM Beyanı ve sertifika iadesi. |
| Aralık 2027 | Varsayılan değerlerin gözden geçirilmesi. |
| 1 Ocak 2028 | Downstream kapsam genişlemesinin yürürlüğe girmesi öngörülüyor. |
2027 yılından itibaren bir yükümlülük daha devreye giriyor: beyan sahipleri, her çeyrek sonunda yıl başından o güne kadar ithal ettikleri ürünlerin emisyonuna karşılık gelen sertifikaların en az %50'sini hesaplarında bulundurmak zorunda. Bu, maliyetin yıl sonunda toplu olarak değil, yıl içine yayılarak gerçekleşmesi anlamına geliyor ve ithalatçının nakit akışını doğrudan etkiliyor. 2026 için böyle bir bulundurma yükümlülüğü yok.
SKDM yükümlülüğü hesaplanırken, ürünün gömülü emisyonundan AB ETS kıyas değerinin o yıl geçerli ücretsiz tahsisat oranıyla çarpımı düşülür. Bu oran, AB'li üreticilere verilen ücretsiz tahsisatın azalış takvimiyle simetriktir.
| Yıl | Ücretsiz tahsisat faktörü | SKDM faktörü |
|---|---|---|
| 2026 | %97,5 | %2,5 |
| 2027 | %95 | %5 |
| 2028 | %90 | %10 |
| 2029 | %77,5 | %22,5 |
| 2030 | %51,5 | %48,5 |
| 2031 | %39 | %61 |
| 2032 | %26,5 | %73,5 |
| 2033 | %14 | %86 |
| 2034 | %0 | %100 |
Tablodaki en önemli bilgi, düşüşün eşit adımlarla gerçekleşmemesidir. İlk üç yılda faktör yalnızca 7,5 puan geriler; 2029'dan 2030'a geçişte ise tek yılda 26 puan düşer. Yatırım planlaması açısından bunun anlamı şudur: emisyon yoğunluğunu düşürmeye yönelik bir yatırımın devreye alınması gereken tarih 2034 değil, 2029 öncesidir. 2030'dan sonra devreye girecek bir yatırım, maliyetin en sert arttığı yılları ıskalar.
Bu faktörün hesaba nasıl girdiğini ve kıyas değeriyle ilişkisini kıyas değeri ve ücretsiz tahsisat faktörü yazısında, yıllara yayılmış maliyet senaryolarını ise maliyet senaryoları yazısında ele aldık.
Üretici tarafında takvimin tek belirleyici özelliği şudur: emisyon verisi geriye dönük üretilemez. 2026 yılında AB'ye gönderilen bir sevkiyatın gömülü emisyonu, 2027'de akredite bir doğrulayıcı tarafından doğrulanacaktır. Doğrulayıcı, 2026 boyunca tutulmuş ölçüm kayıtlarını, faturaları, laboratuvar analizlerini ve üretim kayıtlarını görmek ister. Bu kayıtlar o dönemde tutulmamışsa, sonradan tamamlanamaz.
Dolayısıyla ihracatçı için takvim üç aşamalıdır: veri toplama yılı (ürünün üretildiği ve ihraç edildiği yıl), doğrulama yılı (izleyen yılın ilk yarısı) ve beyan yılı (izleyen yılın 30 Eylül'ü). Her aşamanın girdisi bir önceki aşamada üretilir.
Hayır. 2026 ithalatına karşılık gelen sertifikalar 1 Şubat 2027'den itibaren satın alınacak ve 30 Eylül 2027'de iade edilecek. 2026 boyunca sertifika bulundurma zorunluluğu da yok.
Bu, tesisin emisyon yoğunluğu kıyas değerine eşitse doğrudur. Kıyas değerinin üzerindeki her birim ücretsiz tahsisattan pay almadan yükümlülüğe eklendiği için, emisyon yoğunluğu yüksek tesislerde 2026 maliyeti de ihmal edilebilir düzeyde değildir.
Kapsam ve eşik tarafında değişiklik önerileri hâlihazırda görüşülüyor. Ücretsiz tahsisat faktörünün yıllık değerleri ise Tüzükte yer alıyor ve mevzuat değişikliği olmadan değişmiyor.
Doğrudan etkilemez, ancak Türkiye'de ödenen karbon fiyatı SKDM yükümlülüğünden mahsup edilebilir. İki sistemin ilişkisini Türkiye ETS ile SKDM farkı yazısında ele aldık.
Takvimin şirketinizin ürün ve müşteri yapısına nasıl yansıdığının belirlenmesi konusunda SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.