Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
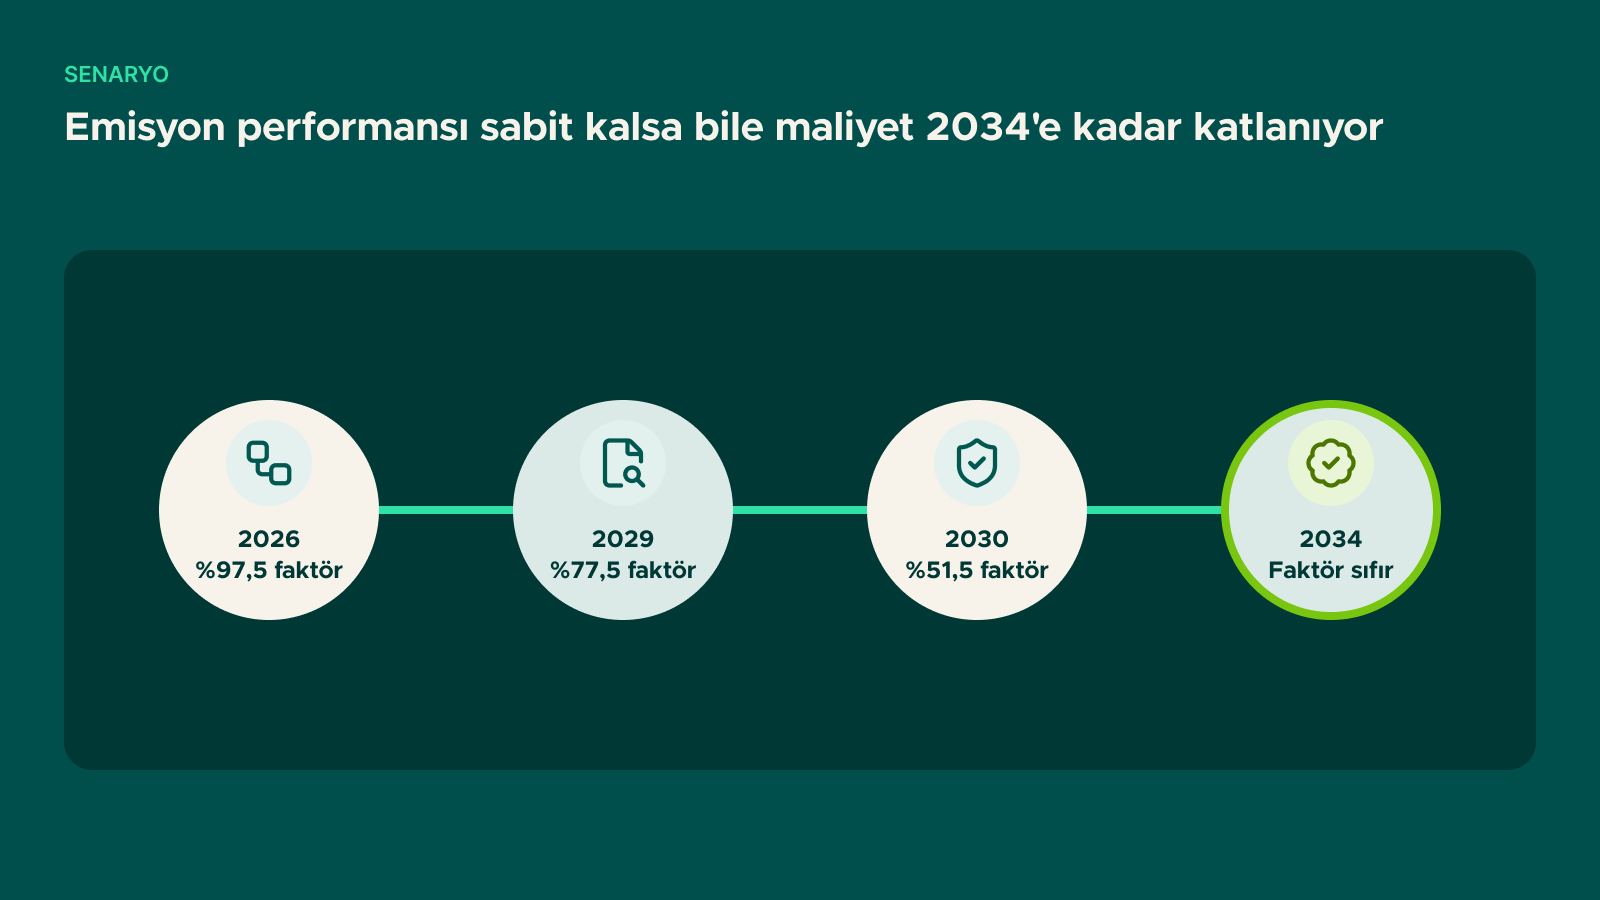
SKDM'nin bugünkü maliyeti düşük görünüyor ve bu, hazırlığın ertelenmesi için en sık kullanılan gerekçe. Oysa mekanizma, maliyetin zamanla artacağı varsayımı üzerine kurulmuş; ücretsiz tahsisat faktörü 2026'daki %97,5 seviyesinden 2034'te sıfıra iniyor. Bu yazıda, emisyon performansı hiç değişmediği varsayımıyla maliyetin yıllara göre nasıl seyredeceğini üç senaryo üzerinden hesaplıyoruz.
Hesap, dört varsayım üzerine kuruldu:
Formül: yükümlülük = gömülü emisyon − (kıyas değeri × ücretsiz tahsisat faktörü). Sertifika fiyatının sabit tutulması bilinçli bir seçim; amaç fiyat tahmini yapmak değil, yalnızca ücretsiz tahsisat faktörünün yarattığı etkiyi izole etmek. Gerçekte AB ETS fiyatının orta vadede yukarı yönlü baskı altında olması, aşağıdaki tabloların muhafazakâr kalması anlamına geliyor.
| Yıl | Faktör | A: 1,50 tCO₂/ton (kıyasta) | B: 1,90 tCO₂/ton (%27 üzeri) | C: 2,50 tCO₂/ton (%67 üzeri) |
|---|---|---|---|---|
| 2026 | %97,5 | 2,8 € | 32,9 € | 78,1 € |
| 2027 | %95 | 5,6 € | 35,8 € | 80,9 € |
| 2028 | %90 | 11,3 € | 41,4 € | 86,6 € |
| 2029 | %77,5 | 25,4 € | 55,5 € | 100,7 € |
| 2030 | %51,5 | 54,8 € | 84,9 € | 130,1 € |
| 2031 | %39 | 68,9 € | 99,0 € | 144,2 € |
| 2032 | %26,5 | 83,0 € | 113,1 € | 158,3 € |
| 2033 | %14 | 97,1 € | 127,2 € | 172,4 € |
| 2034 | %0 | 112,9 € | 143,1 € | 188,2 € |
Değerler ton ürün başına euro cinsinden ve yukarıdaki varsayımlara dayanıyor.
Senaryo A'da 2026 maliyeti 2,8 € ile ihmal edilebilir düzeyde. Aynı yıl Senaryo C'de 78,1 €. Aradaki 28 katlık fark, "2026'da ödeme yok denecek kadar az" genellemesinin neden yanıltıcı olduğunu gösteriyor. Ücretsiz tahsisat kıyas değerine uygulandığı için, kıyasın üzerindeki emisyon en baştan tam yükümlülük doğuruyor.
Faktör 2026-2028 arasında yalnızca 7,5 puan geriliyor, 2029'dan 2030'a geçişte ise tek yılda 26 puan düşüyor. Senaryo A'da maliyet 2029'da 25,4 €'dan 2030'da 54,8 €'ya çıkıyor — tek yılda iki katından fazla. Yatırım planlaması açısından anlamlı olan tarih 2034 değil, 2029 öncesi.
Senaryo A ile C arasındaki fark her yıl yaklaşık 75 € civarında kalıyor; çünkü fark, emisyon yoğunlukları arasındaki farktan doğuyor ve ücretsiz tahsisat faktöründen etkilenmiyor. Bunun stratejik sonucu önemli: emisyon azaltımının SKDM getirisi her yıl aynıdır. Azaltımı ertelemek getiriyi artırmaz, yalnızca ertelenen yılların maliyetini biriktirir.
Ücretsiz tahsisat sıfırlandığında, kıyas değerinde üretim yapan bir tesis bile ton başına 112,9 € maliyetle karşılaşıyor. Yani 2034'ten sonra SKDM, verimlilik farkını değil emisyonun tamamını fiyatlıyor.
Ton başına euro tutarının ticari anlamı, ürünün birim fiyatına oranına bağlı. Aynı mutlak maliyet farklı sektörlerde çok farklı sonuçlar doğuruyor:
Yukarıdaki tablo bir örnek. Kendi projeksiyonunuzu kurmak için üç girdi gerekir:
Bu üç girdi, yatırım kararlarının SKDM tarafındaki getirisini hesaplamak için de yeterlidir: azaltılan emisyon × sertifika fiyatı × AB'ye ihracat hacmi. Hesabın formül tarafını kıyas değeri ve ücretsiz tahsisat faktörü yazısında, sertifika fiyatlamasını sertifika fiyatı ve maliyet hesabı yazısında ele aldık.
Kalması beklenmiyor. AB ETS fiyatı ücretsiz tahsisatın azalması ve arz mekanizmalarıyla yukarı yönlü baskı altında; tablodaki değerler bu nedenle muhafazakâr.
AB ETS'nin 2026-2030 dönemi kıyas değerlerine göre SKDM kıyas değerlerinin 2027'den itibaren revize edilmesi öngörülüyor. Kıyas değerleri genellikle sıkılaştığı için bu, yükümlülüğü artırıcı yönde çalışır.
Fiilen ödenmiş ve iade edilmemiş karbon bedeli yükümlülükten düşülür; yani tablo aşağı kayar. Koşulları üçüncü ülke karbon fiyatının mahsubu yazısında ele aldık.
Maliyet alıcının hesabına giriyor, ancak tedarikçi karşılaştırmasında bir kalem olarak görünüyor. Emisyon yoğunluğu yüksek tedarikçi, aynı fiyatla daha pahalı hâle geliyor.
Ürün ve müşteri kırılımında SKDM maliyet projeksiyonunun kurulması ve azaltım yatırımlarının geri dönüş hesabının yapılması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.