Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM'nin amacı ithalattan gelir elde etmek değil, karbon maliyeti açısından eşit bir zemin kurmaktır. Bu nedenle mekanizma, ürünün üretildiği ülkede zaten bir karbon bedeli ödenmişse aynı emisyonun ikinci kez ücretlendirilmesini önleyen bir mahsup kuralı içerir. Türkiye'nin kendi emisyon ticaret sistemini kurmuş olması, bu kuralı Türk ihracatçısı açısından doğrudan işlevsel hâle getiriyor.
SKDM, AB ETS'nin ithalat ayağına taşınmış bir eşdeğerlik düzenlemesidir. Eşdeğerlik iddiasının tutarlı olabilmesi için, üretim ülkesinde zaten bir karbon bedeli ödenmişse bunun dikkate alınması gerekir; aksi hâlde aynı emisyon iki kez ücretlendirilmiş olur ve mekanizma bir korumacılık aracına dönüşür.
Tüzük bu nedenle, ithalatçının üretim ülkesinde ödenmiş karbon fiyatını belgelemesi hâlinde yükümlülükten düşülmesine izin veriyor. Ticaret Bakanlığı'nın maliyet şemasında bu bileşen, formülün dördüncü kutusu olarak yer alıyor.
Mahsup otomatik değil; belirli koşullara bağlı:
Komisyon, 2026 için ülke bazlı karbon fiyatı varsayılan değerleri ve konuya ilişkin uygulama mevzuatı öngörüyor; mahsubun nasıl belgeleneceğine dair ayrıntılar bu düzenlemelerle netleşiyor.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.
Türkiye, İklim Kanunu'nun ardından emisyon ticaret sistemini kurdu ve sistemin yönetmeliği 27 Ağustos 2026'da Resmî Gazete'de yayımlandı. Karbon Piyasası Kurulu'nun kararıyla pilot dönem 2026-2027 olarak belirlendi; elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörleri kapsama alındı ve pilot dönemde ücretsiz tahsisat oranı %100 olarak uygulanıyor.
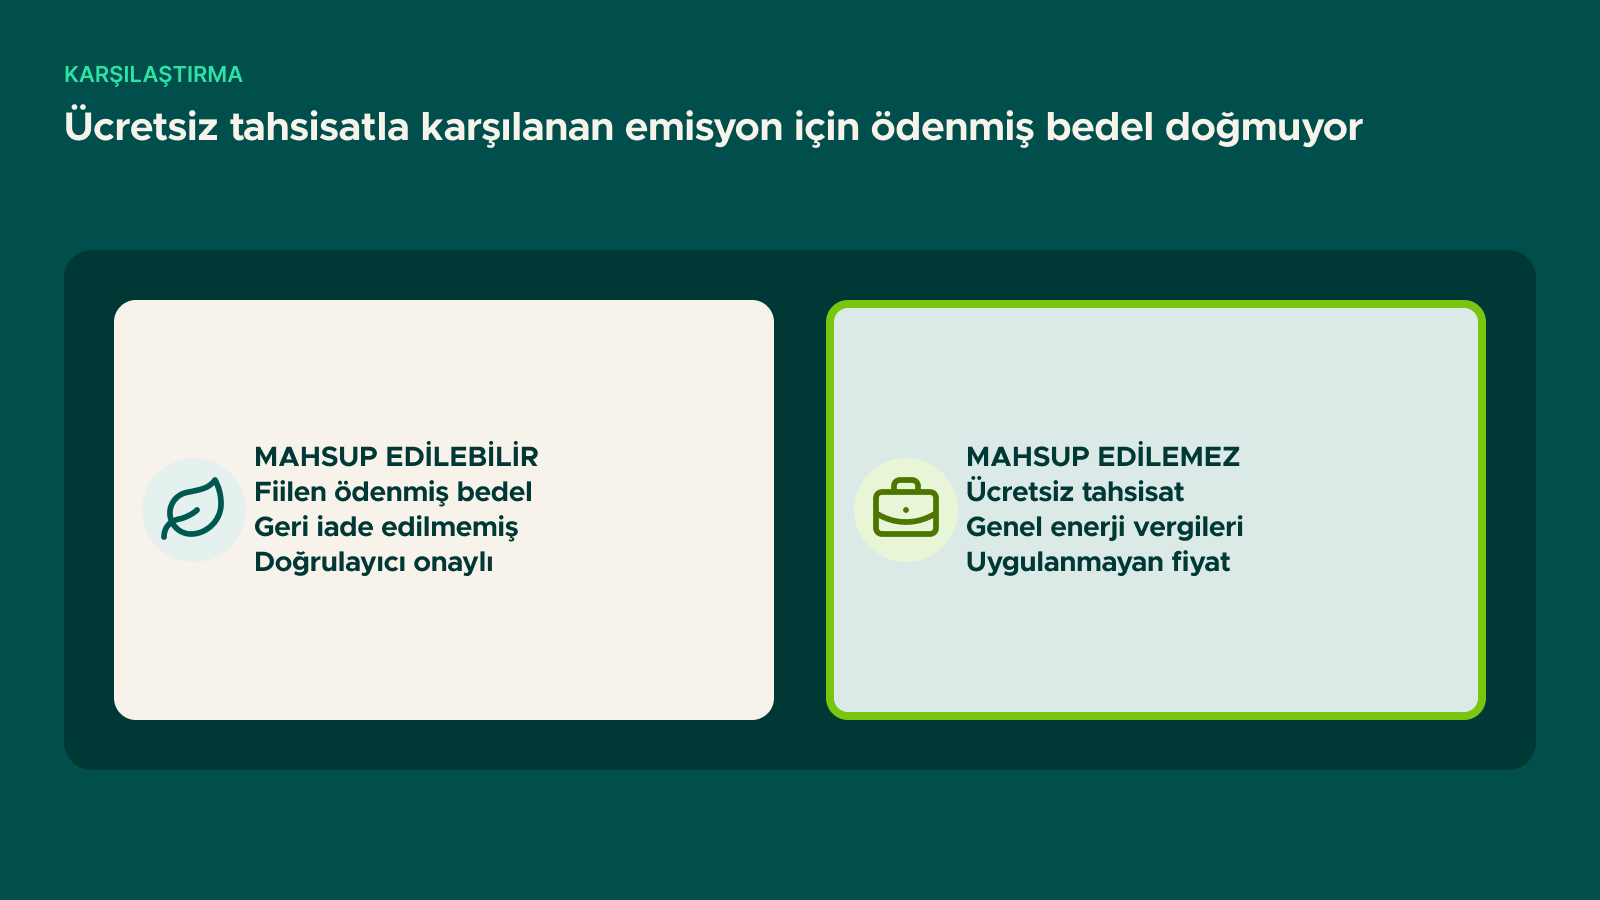
Bu noktada kritik bir ayrım var. Ücretsiz tahsisatla karşılanan emisyon için fiilen ödenmiş bir bedel oluşmaz; dolayısıyla SKDM tarafında mahsup edilecek bir tutar da doğmaz. Mahsup, ancak tesisin ücretsiz tahsisatını aşan emisyonu için piyasadan tahsisat satın alması ve bu bedeli fiilen ödemesi hâlinde gündeme gelir.
Ancak Türkiye ETS'nin ücretsiz tahsisat hesabı da kıyas değeri üzerinden kurulduğu için, emisyon yoğunluğu kıyasın üzerinde olan tesisler pilot dönemde bile açık verebiliyor. Yani "%100 ücretsiz tahsisat" ifadesi sıfır maliyet anlamına gelmiyor. Bu mekanizmayı ücretsiz tahsisat hesaplama ve kıyas değeri yazısında, sistemin tamamını ise Türkiye ETS Yönetmeliği yazısında ele aldık.
Mahsup kuralının pratik sonucu, Türkiye'de ödenen karbon bedelinin ihracatçı için tamamen kayıp olmamasıdır. Ödenen tutar, AB'li alıcının SKDM yükümlülüğünden düşülebildiği ölçüde tedarik zincirinde bir avantaja dönüşür.
Bunun gerçekleşebilmesi için üç şeyin bir arada yürümesi gerekir:
Üç adımdan biri eksik kaldığında, Türkiye'de ödenen bedel AB tarafında dikkate alınmaz ve aynı emisyon fiilen iki kez ücretlendirilmiş olur.
Komisyon'un revizyon önerisinde mahsupla ilgili iki başlık daha yer alıyor. Birincisi, Paris Anlaşması'nın 6. maddesi kapsamına giren kredilerin SKDM yükümlülüğünden mahsup edilebilmesi. İkincisi, üçüncü ülkelerdeki karbon fiyatlandırma sisteminin tanınmasına ilişkin anlaşma imkânı. İkinci başlık, Türkiye ETS'nin AB tarafından tanınması hâlinde mahsubun ürün bazında belgelenmesi yerine sistem düzeyinde işlemesi anlamına gelebilir ve idari yükü belirgin biçimde azaltır.
T.C. Ticaret Bakanlığı, ikili ticaretin korunmasını ve AB ETS'deki muafiyetlerin SKDM'de de tanınmasını ülke öncelikleri arasında sayıyor.
Karbon vergisi biçiminde bir düzenleme yok; Türkiye emisyon ticaret sistemi modelini seçti. Mahsup açısından belirleyici olan verginin adı değil, fiilen ödenmiş bir karbon bedelinin bulunmasıdır.
Ücretsiz tahsisatla karşılanan emisyon için oluşmaz. Tahsisatını aşan ve piyasadan tahsisat satın alan tesisler için oluşabilir.
Hesap beyan sahibi tarafından yapılır, ancak dayanağı üreticinin sağladığı ve doğrulanmış belgelerdir.
Hayır. Mahsup, karbon fiyatlandırmasına özgü bedellerle sınırlıdır; genel enerji vergileri bu kapsamda değerlendirilmez.
Türkiye ETS kapsamındaki yükümlülüklerin ve SKDM mahsubunun birlikte değerlendirilmesi konusunda SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.