Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM maliyetinin iki bileşeni var: kaç sertifika iade edileceği ve her sertifikanın kaça mal olacağı. Birinci bileşen tesisin emisyon performansına bağlı ve üretici tarafından etkilenebilir. İkinci bileşen ise AB ETS piyasasına endeksli ve taraflardan bağımsız. Bu yazıda ikinci bileşenin nasıl belirlendiğini ve ton başına maliyetin nasıl hesaplandığını ele alıyoruz.
SKDM sertifikasının fiyatı, AB ETS tahsisatlarının açık artırma fiyatına endekslidir. Mantık mekanizmanın temel iddiasından çıkar: ithal ürün, AB içinde üretilmiş olsaydı hangi karbon maliyetine tabi olacaktıysa aynı maliyete tabi tutulmalıdır. Dolayısıyla sertifika fiyatının ETS fiyatından bağımsız belirlenmesi düşünülemez.
Endeksleme yönteminde bir geçiş kuralı var:
Bu geçişin pratik sonucu, fiyat dalgalanmasına maruziyetin artmasıdır. Çeyreklik ortalama, kısa vadeli sıçramaları yumuşatır ve maliyeti öngörülebilir kılar. Haftalık ortalamaya geçildiğinde ithalatın zamanlaması ile maliyeti arasındaki ilişki sıkılaşır; ithalatçılar sevkiyat takvimini karbon fiyatına göre yönetmeye başlar ve bu, tedarikçiden teslim tarihi esnekliği talep edilmesine yol açabilir.
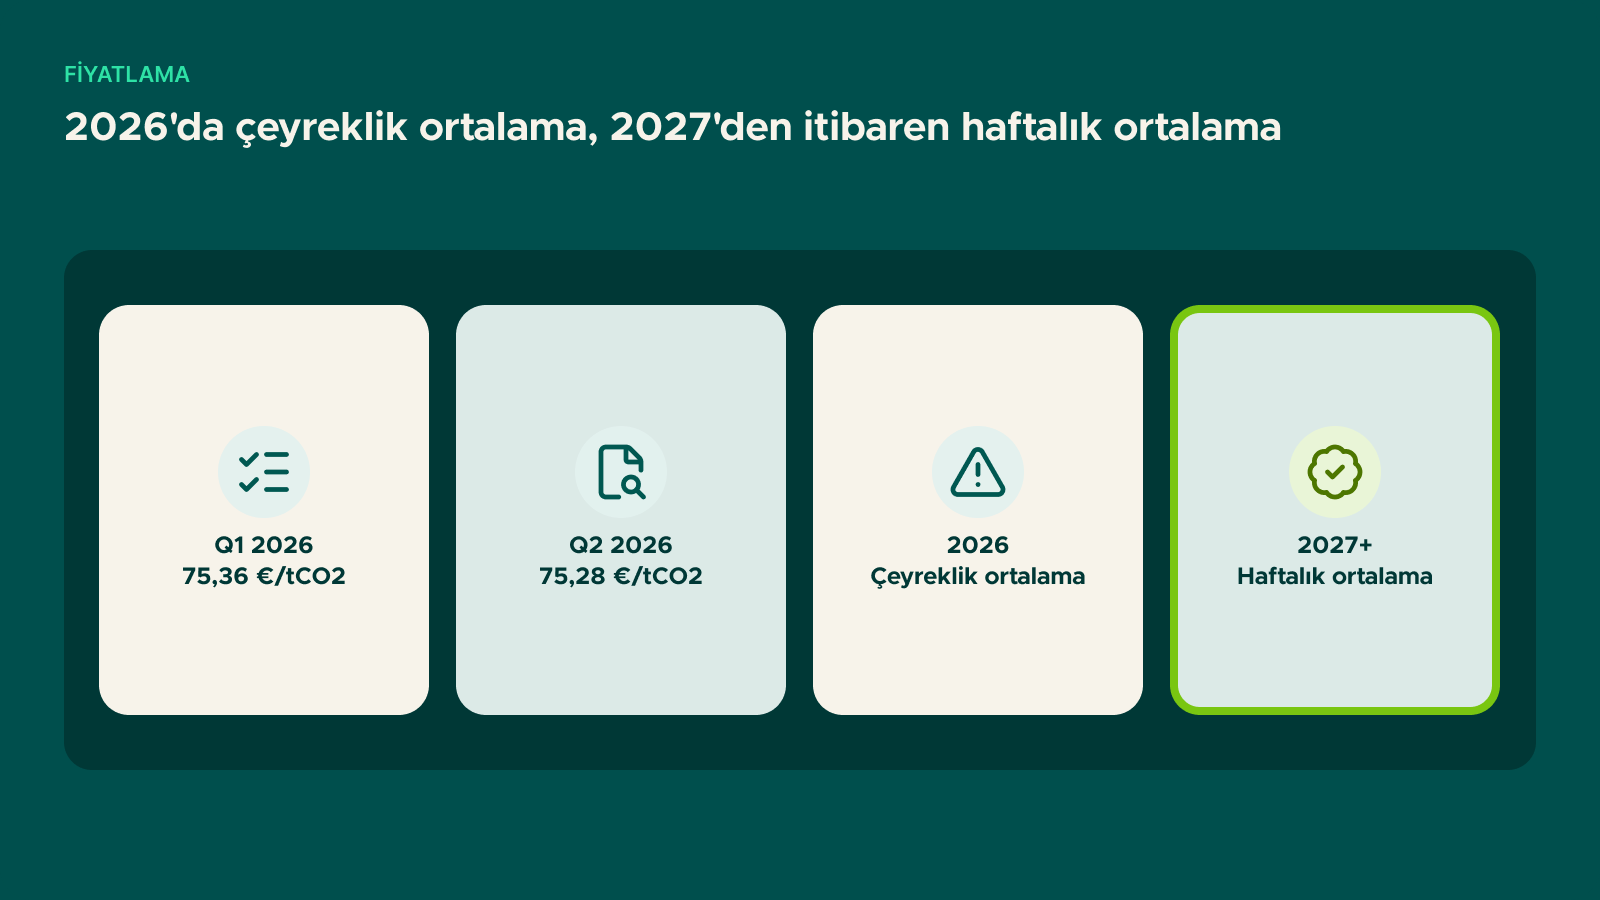
Komisyon ilk SKDM sertifika fiyatını 7 Nisan 2026'da yayımladı. Açıklama takvimi çeyrek başlarına denk geliyor.
| Dönem | Fiyat | Açıklama tarihi |
|---|---|---|
| 2026 1. çeyrek | 75,36 €/tCO2 | 7 Nisan 2026 |
| 2026 2. çeyrek | 75,28 €/tCO2 | 6 Temmuz 2026 |
| 2026 3. çeyrek | — | 5 Ekim 2026 (beklenen) |
| 2026 4. çeyrek | — | 4 Ocak 2027 (beklenen) |
İlk iki çeyreğin birbirine çok yakın çıkması, planlama açısından yanıltıcı bir istikrar izlenimi yaratmamalı. AB ETS fiyatı, ücretsiz tahsisatın azalması, ETS-2'nin devreye girmesi ve arz tarafındaki mekanizmalar nedeniyle orta vadede yukarı yönlü baskı altında. Maliyet senaryolarının tek bir fiyat varsayımıyla değil, bir aralıkla kurulması gerekir.
Hesabın tamamı dört adımdan oluşur:
Varsayımsal bir örnek: gömülü emisyonu 1,90 tCO2/ton olan bir ürün, kıyas değeri 1,50, 2026 ücretsiz tahsisat faktörü %97,5, sertifika fiyatı 75,30 €, üçüncü ülkede ödenmiş karbon fiyatı sıfır.
Aynı ürün için 2030 hesabı, ücretsiz tahsisat faktörü %51,5 olduğunda şöyle değişir: 1,90 − (1,50 × 0,515) = 1,1275 tCO2/ton ve sabit fiyat varsayımıyla ≈ 84,9 €/ton. Yani emisyon performansı hiç değişmese bile maliyet 2,6 katına çıkar. Senaryoların tamamını maliyet senaryoları 2026-2034 yazısında ele aldık.
Sertifikalar merkezi bir platform üzerinden, üye ülke yetkili otoritelerinden satın alınıyor. Satışlar 1 Şubat 2027'de başlıyor; 2026 boyunca sertifika satın alma veya bulundurma yükümlülüğü yok.
2027'den itibaren ise nakit akışını doğrudan etkileyen bir kural devreye giriyor: beyan sahipleri her çeyrek sonunda, yıl başından o güne kadar ithal ettikleri ürünlerin emisyonuna karşılık gelen sertifikaların en az %50'sini hesaplarında bulundurmak zorunda. Yani maliyet yıl sonunda toplu olarak değil, yıl içine yayılarak gerçekleşiyor.
Bu kural ihracatçıya iki noktada yansıyor. Birincisi, AB'li alıcının nakit ihtiyacı artıyor ve bu, ödeme koşulları ile fiyat müzakerelerine giriyor. İkincisi, alıcının çeyrek bazında sertifika hesabı yapabilmesi için emisyon verisine yıl içinde ihtiyaç duyuyor; veri talebinin yıl sonunda değil dönemsel olarak gelmesi bekleniyor.
İhracatçı tarafında sertifika fiyatını etkilemek mümkün değil; etkilenebilen tek değişken sertifika adedidir. Bu nedenle fiyat riskinin yönetimi, emisyon yoğunluğunun düşürülmesi ve gerçek veriyle çalışılması üzerinden yürür.
İkinci bir kaldıraç, üretim ülkesinde ödenen karbon fiyatının mahsubudur. Türkiye'de emisyon ticaret sisteminin devreye girmesiyle birlikte ödenen karbon bedeli, SKDM yükümlülüğünden düşülebilir hâle geliyor; konuyu üçüncü ülke karbon fiyatının mahsubu yazısında ele aldık.
SKDM sertifikaları ikincil piyasada işlem görmüyor; yetkili otoriteden satın alınıyor ve sınırlı ölçüde geri satılabiliyor. Spekülatif tutma amaçlanmamış.
Euro cinsinden, ton karbondioksit eşdeğeri başına.
Ürünün ithal edildiği çeyreğin ortalaması esas alınır; yıl boyunca tek bir fiyat uygulanmaz.
Hukuken ithalatçı. Uygulamada maliyetin fiyata nasıl yansıyacağı ticari müzakerenin konusudur ve emisyon yoğunluğu düşük tedarikçiler bu müzakerede avantajlı konumda.
Ürün bazında SKDM maliyetinin hesaplanması ve senaryo analizlerinin kurulması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.