Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM hakkında en sık tekrarlanan yanlış bilgi, 2026'da yükümlülüğün gömülü emisyonun yalnızca %2,5'i olduğudur. Bu cümle yalnızca tek bir durumda doğrudur: tesisin emisyon yoğunluğu kıyas değerine tam olarak eşitse. Gerçekte formül, kıyasın üzerindeki her birimi ücretsiz tahsisattan hiç pay almadan yükümlülüğe eklediği için, emisyon yoğunluğu yüksek tesislerde 2026 maliyeti bile ihmal edilebilir düzeyde değildir.
T.C. Ticaret Bakanlığı'nın SKDM sunumunda yükümlülük hesabı dört kutu ile gösteriliyor: ürünün gömülü emisyonu, SKDM kıyas değeri, ücretsiz tahsisat faktörü ve üçüncü ülke karbon vergisi. İlişki şudur:
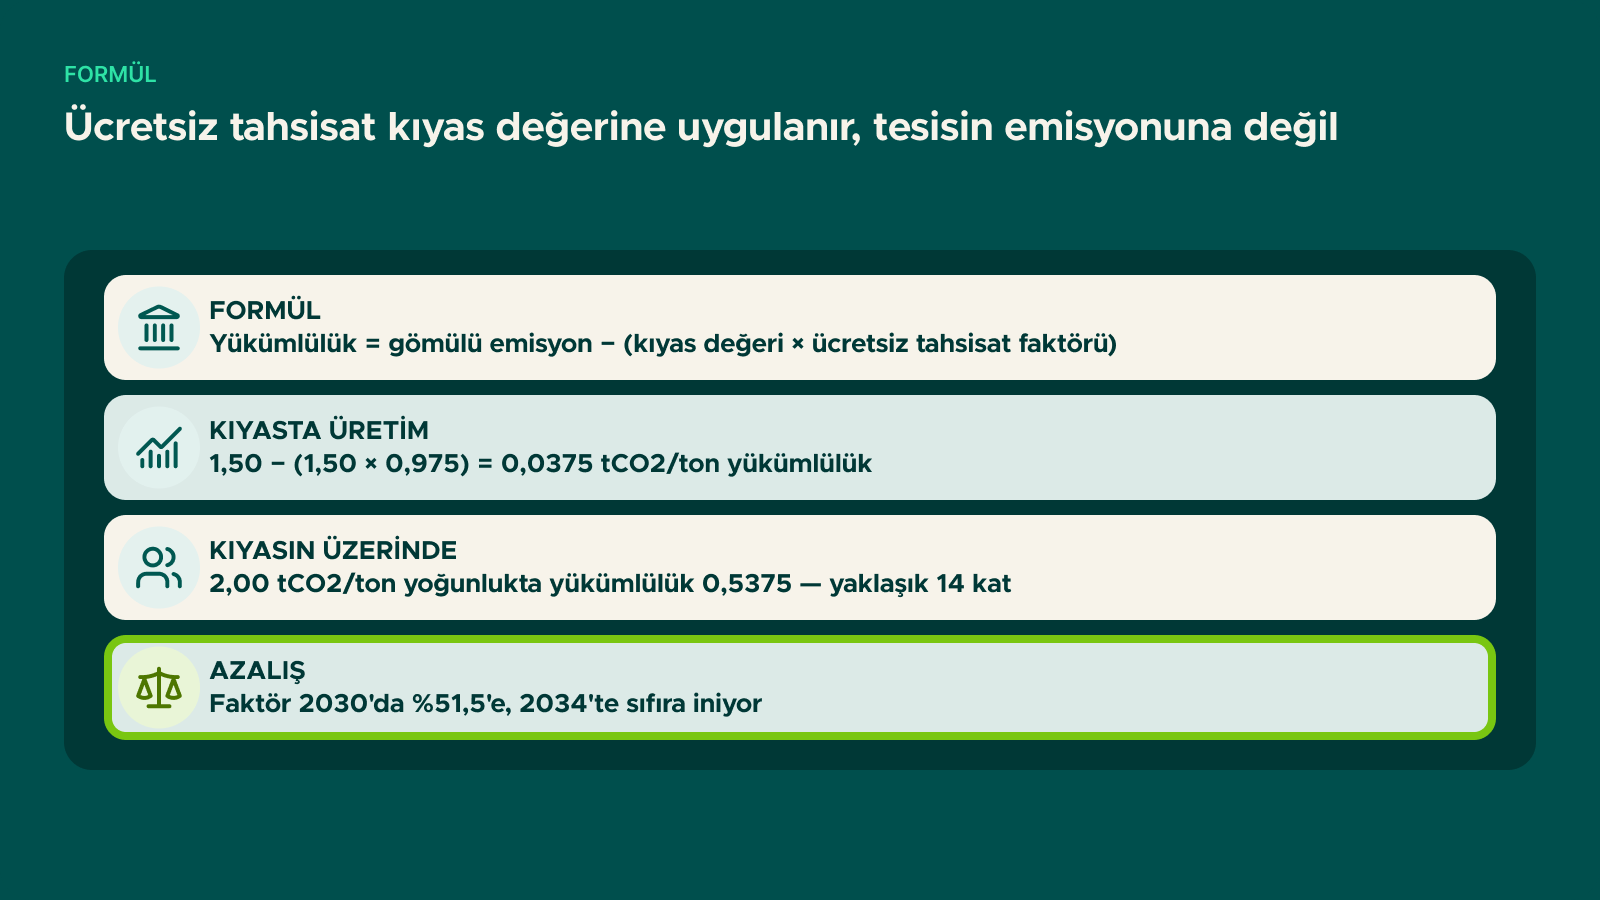
SKDM sertifika adedi = Ürün gömülü emisyonu − (SKDM kıyas değeri × ücretsiz tahsisat faktörü) − Üçüncü ülkede ödenmiş karbon fiyatı karşılığı
Bu formülün her bileşeni farklı bir aktör tarafından belirlenir. Gömülü emisyonu üretici belirler; etkilenebilen tek değişken budur. Kıyas değerini ve ücretsiz tahsisat faktörünü AB mevzuatı belirler. Üçüncü ülke karbon fiyatını üretim ülkesinin politikası belirler.
Kıyas değeri (benchmark), AB ETS'de bir ürün grubu için belirlenmiş referans emisyon yoğunluğudur ve o ürünü AB'de en verimli üreten tesislerin performansını temsil eder. AB ETS'de bu değer, üreticiye ne kadar ücretsiz tahsisat verileceğini belirler; kıyasın altında üretim yapan tesis ihtiyacından fazla tahsisat alır, üzerinde üretim yapan tesis açık verir ve piyasadan tahsisat satın alır.
SKDM, bu yapıyı ithalat tarafına simetrik biçimde taşır. AB'li üretici kıyas değeri kadar ücretsiz tahsisat aldığı sürece, ithalatçının yükümlülüğünden de aynı tutar düşülür. Böylece iki taraf aynı referansa göre değerlendirilmiş olur.
Uygulamada iki ayrım önemlidir. Birincisi, gerçek emisyon hesabı ile varsayılan değer hesabı için ayrı kıyas değerleri kullanılır. İkincisi, kıyas değerleri sabit değildir: AB ETS'nin 2026-2030 dönemi kıyas değerlerine göre SKDM kıyas değerlerinin 2027'den itibaren revize edilmesi öngörülüyor. ETS'de kıyas değerleri dönemsel olarak sıkılaştığı için, bu revizyon genellikle yükümlülüğü artırıcı yönde çalışır.
| Yıl | Ücretsiz tahsisat faktörü | Düşülen tutar (kıyas 1,50 için) |
|---|---|---|
| 2026 | %97,5 | 1,4625 |
| 2027 | %95 | 1,4250 |
| 2028 | %90 | 1,3500 |
| 2029 | %77,5 | 1,1625 |
| 2030 | %51,5 | 0,7725 |
| 2031 | %39 | 0,5850 |
| 2032 | %26,5 | 0,3975 |
| 2033 | %14 | 0,2100 |
| 2034 | %0 | 0 |
2034'ten itibaren düşülecek bir tutar kalmadığı için yükümlülük, gömülü emisyonun tamamına eşit olur. O tarihten sonra SKDM, doğrudan bir karbon maliyeti hâline gelir.
Formülün en önemli davranışsal özelliği, düşülen tutarın tesisin kendi emisyonuna değil kıyas değerine bağlı olmasıdır. Yani ücretsiz tahsisat, gerçekleşen emisyonun bir yüzdesi olarak değil, sabit bir referansın yüzdesi olarak hesaplanır.
Bunun sonucu, kıyasın üzerindeki emisyonun orantısız biçimde cezalandırılmasıdır. Kıyas değeri 1,50 olan bir ürün grubunda 2026 yılı için:
| Emisyon yoğunluğu | Yükümlülük | Emisyona oranı |
|---|---|---|
| 1,50 (kıyasta) | 0,0375 | %2,5 |
| 1,70 | 0,2375 | %14,0 |
| 2,00 | 0,5375 | %26,9 |
| 2,50 | 1,0375 | %41,5 |
Tablodaki son sütun, "2026'da yükümlülük emisyonun %2,5'idir" cümlesinin neden yanıltıcı olduğunu gösteriyor. Kıyasın %67 üzerinde üretim yapan bir tesiste, 2026'da bile emisyonun %41'i yükümlülük doğuruyor.
Aynı mantık AB ETS tarafında da işliyor ve Türkiye'nin kendi emisyon ticaret sisteminde de geçerli: ücretsiz tahsisat hesaplama ve kıyas değeri yazısında bu hesabı Türkiye ETS bağlamında ele aldık.
Üretici tarafında sık sorulan soru budur. Yanıt: yükümlülüğün mutlak tutarı kıyas değeri olmadan hesaplanamaz, ancak rekabetçi konum hesaplanabilir.
Çünkü kıyas değeri tüm tedarikçiler için aynıdır. İki tedarikçi arasındaki yükümlülük farkı, doğrudan emisyon yoğunlukları arasındaki farka eşittir; kıyas değeri sadeleşir. Yani AB'li alıcı iki teklifi karşılaştırırken, kıyas değerini bilmeden de hangi tedarikçinin daha düşük SKDM maliyeti doğuracağını görebilir. Bu, emisyon yoğunluğunu bir ticari ayrıştırıcı hâline getirir.
Emisyon yoğunluğunu düşürmeye yönelik bir yatırımın SKDM tarafındaki getirisi, tasarruf edilen emisyon × sertifika fiyatı ile hesaplanır ve ücretsiz tahsisat faktöründen bağımsızdır. Çünkü faktör, kıyas değerine uygulanır; tesisin kendi emisyonundaki azalma ise birebir yükümlülükten düşer.
Bu, sık gözden kaçan ve önemli bir sonuçtur: emisyon azaltımının SKDM getirisi 2026'da da 2034'te de aynıdır. Değişen tek şey, azaltım yapılmadığında ödenecek tutardır. Dolayısıyla yatırımın geri dönüş hesabı, faktörün düşeceği yılları beklemeyi değil, azaltımın erken devreye alınmasını destekler.
Sertifika fiyatının nasıl belirlendiğini sertifika fiyatı ve maliyet hesabı yazısında ele aldık.
SKDM kıyas değerleri, AB ETS kıyas değerlerinden uyarlanarak belirleniyor ve uygulama mevzuatında yer alıyor. 2027'den itibaren ETS'nin 2026-2030 dönemi değerlerine göre revize edilmesi öngörülüyor.
Hayır. Yükümlülük sıfırın altına inmez; kıyasın altındaki performans bir alacak yaratmaz, yalnızca yükümlülüğü sıfıra yaklaştırır.
Yıllık değerler Tüzükte yer alıyor; mevzuat değişikliği olmadan değişmiyor. Kapsam ve eşik tarafındaki revizyonlar bu takvimi etkilemiyor.
Düşülüyor, ancak varsayılan değer hesabı için ayrı bir kıyas değeri kullanılıyor ve varsayılan değere sapma marjı eklendiği için net yükümlülük yükseliyor.
Tesisinizin emisyon yoğunluğunun kıyas değeri karşısındaki konumunun belirlenmesi ve yükümlülük projeksiyonunun kurulması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.