Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
Kapsamdaki pek çok Türk tesisi 2026 itibarıyla iki ayrı karbon rejimiyle aynı anda karşı karşıya: Türkiye Emisyon Ticaret Sistemi ve AB'nin Sınırda Karbon Düzenleme Mekanizması. İki sistem aynı fiziksel emisyonu konu alıyor, ancak farklı birimlerle ölçüyor, farklı taraflara yüklüyor ve farklı takvimlerde işliyor. Bu farkların bilinmemesi, aynı işin iki kez yapılmasına veya bir tarafın eksik kalmasına yol açıyor.
Türkiye Emisyon Ticaret Sistemi ile SKDM'yi karşılaştırırken en yararlı başlangıç noktası, ikisinin neyi ölçtüğüdür.
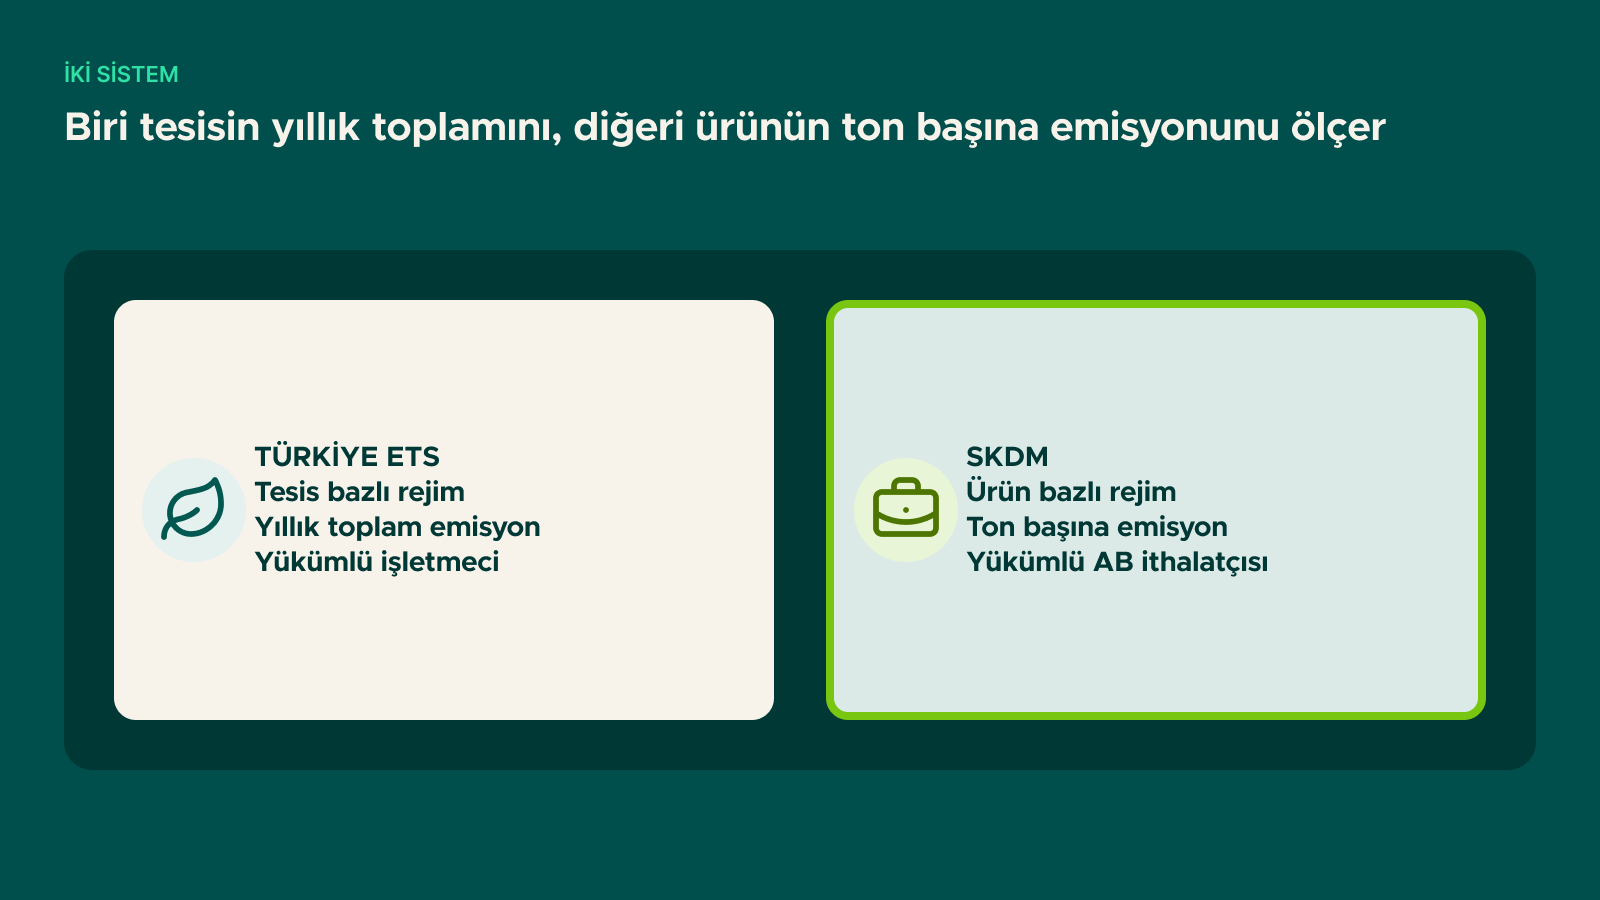
Türkiye ETS bir tesis rejimidir. Kapsama giren tesisin bir takvim yılı boyunca saldığı toplam sera gazı miktarını ölçer, bu miktara karşılık gelen tahsisatı işletmeciden ister ve tahsisatın bir kısmını ücretsiz verir. Muhatabı tesis işletmecisidir; yaptırımı doğrudan işletmeciye uygulanır.
SKDM ise bir ürün rejimidir. Tesisin yıllık toplamıyla ilgilenmez; AB'ye ihraç edilen bir ton ürüne kaç ton karbondioksit düştüğüyle ilgilenir. Muhatabı AB'de yerleşik ithalatçıdır; Türkiye'deki üreticinin AB mevzuatı karşısında doğrudan bir yaptırım riski yoktur.
Bu iki mantık, aynı tesiste aynı emisyonu farklı biçimlerde görünür kılar. Yıllık toplamı düşük ama ürün başına emisyonu yüksek bir tesis, Türkiye ETS'de rahat, SKDM'de sıkışık olabilir. Tersi de mümkündür.
| Boyut | Türkiye ETS | SKDM |
|---|---|---|
| Hukuki yükümlü | Tesis işletmecisi | AB'de yerleşik ithalatçı |
| Hesap birimi | Tesis, yıllık toplam tCO2e | Ürün, ton başına tCO2e |
| Kapsam | Elektrik üretimi, çimento, demir-çelik, alüminyum, gübre (pilot) | Çimento, demir-çelik, alüminyum, gübre, elektrik, hidrojen |
| Kapsam ölçütü | Tesis kapasitesi ve faaliyet türü | Ürünün CN kodu |
| Coğrafi kapsam | Türkiye'deki tüm üretim | Yalnızca AB'ye ihracat |
| İzin rejimi | Sera gazı emisyon izni zorunlu | İzin yok; ithalatçı tarafında yetkilendirme var |
| Doğrulama | Ulusal akreditasyonlu doğrulayıcı | AB akreditasyonlu doğrulayıcı |
| Ücretsiz tahsisat | Pilot dönemde %100 oran | 2026'da %97,5 faktör, 2034'te sıfır |
| Yaptırım | İdari para cezası, izin süreçleri | İthalatçıya ceza; ürün gümrükte kalabilir |
İki sistemin sektör listeleri benzer görünse de örtüşme tam değildir ve bu, hazırlık planlamasında sık yapılan bir hataya yol açar.
Türkiye ETS kapsamına girip girmediğinizi ETS kapsamında mısınız yazısında, pilot dönem kararını TR ETS pilot dönemi kararı yazısında ele aldık.
İki sistemin en zahmetli farkı, verinin hangi düzeyde toplanacağıdır. Türkiye ETS için tesis düzeyinde yıllık toplam yeterlidir. SKDM için ise emisyonun üretim süreçlerine ayrıştırılması ve ürünlere atfedilmesi gerekir.
Bu, SKDM'nin daha ayrıntılı bir veri düzeni gerektirdiği anlamına gelir. İyi haber, ayrıntılı düzenin kabası da kapsamasıdır: SKDM için kurulan süreç bazlı veri yapısından tesis toplamı türetilebilir, tersi mümkün değildir. Dolayısıyla iki sistemi birlikte planlayan bir tesiste doğru sıra, veri altyapısını SKDM'nin gerektirdiği ayrıntıda kurup Türkiye ETS raporlamasını bunun üzerinden üretmektir.
Sistem sınırları da ayrı ayrı tanımlanmalıdır; ETS'nin izleme planı ile SKDM'nin izleme metodolojisi belgesi aynı belge değildir. İki plan arasındaki farkı izleme planı ile izleme metodolojisi planı farkı yazısında ele aldık.
İki sistem tek bir noktada doğrudan birbirine bağlanır: Türkiye'de fiilen ödenmiş karbon bedeli, SKDM yükümlülüğünden mahsup edilebilir. Ancak pilot dönemde ücretsiz tahsisat oranının %100 olması, çoğu tesiste fiilen ödenmiş bir bedel oluşmaması anlamına gelir.
Burada yanlış anlaşılan nokta şudur: %100 ücretsiz tahsisat oranı, sıfır maliyet demek değildir. Türkiye ETS'de ücretsiz tahsisat, gerçekleşen emisyona değil kıyas değeri üzerinden hesaplanan bir tutara verilir. Emisyon yoğunluğu kıyasın üzerinde kalan tesis, oran %100 olsa bile açık verir ve bu açığı piyasadan karşılar. İşte o ödeme, SKDM tarafında mahsup edilebilir bir tutar doğurur.
Mahsubun koşullarını ve belgeleme gerekliliklerini üçüncü ülke karbon fiyatının mahsubu yazısında ele aldık.
Hayır. İki sistemin kapsam ölçütleri farklı. AB'ye kapsam ürünü ihraç ediyorsanız, Türkiye'de ETS yükümlüsü olmasanız da müşteriniz sizden emisyon verisi isteyecektir.
Doğrudan geçerli değil. SKDM doğrulaması AB akreditasyonlu doğrulayıcı ve SKDM metodolojisi gerektirir.
Aynı fiziksel emisyonu konu aldıkları için tutarlı olmaları beklenir. Sistem sınırlarından kaynaklanan farklar açıklanabilir olmalıdır; açıklanamayan farklar doğrulamada bulgu üretir.
Üçüncü ülkelerdeki karbon fiyatlandırma sistemlerinin tanınmasına ilişkin anlaşma imkânı revizyon önerilerinde yer alıyor; Ticaret Bakanlığı bunu ülke öncelikleri arasında sayıyor.
Türkiye ETS ve SKDM yükümlülüklerinin tek bir veri altyapısı üzerinden planlanması konusunda SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.