Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM'de her ihracatçının vermesi gereken bir karar var: gerçek emisyon verisi üretip doğrulatmak mı, yoksa varsayılan değerlerle yetinmek mi? Mevzuat bu konuda bir zorunluluk getirmiyor. Kararın doğru olanı, tesisin emisyon yoğunluğunun ülke ve rota ortalamasına göre nerede durduğuna bağlı ve bu, her tesis için ayrı ayrı hesaplanabilir bir sayıdır.
SKDM beyanında gömülü emisyon iki şekilde belirlenebilir. Birincisi gerçek değerler: üretici tesisin kendi verisinden hesaplanan ve akredite bir doğrulayıcı tarafından doğrulanan emisyon. İkincisi varsayılan değerler: Komisyon'un ülke ve üretim rotası bazında belirlediği, doğrulamaya tabi olmayan tablo değerleri.
Her iki yolun da bir maliyeti var. Gerçek veri yolunun maliyeti doğrudan ve peşin: veri altyapısının kurulması, izleme metodolojisinin hazırlanması, doğrulayıcı ücreti ve saha ziyareti. Varsayılan değer yolunun maliyeti ise dolaylı ve sürekli: tesisin gerçek performansı ne olursa olsun ülke ortalaması üzerinden hesaplanması ve bu ortalamaya sapma marjı eklenmesi.
Karar, bu iki maliyetin karşılaştırılmasıyla verilir ve sonuç her tesis için aynı çıkmaz.
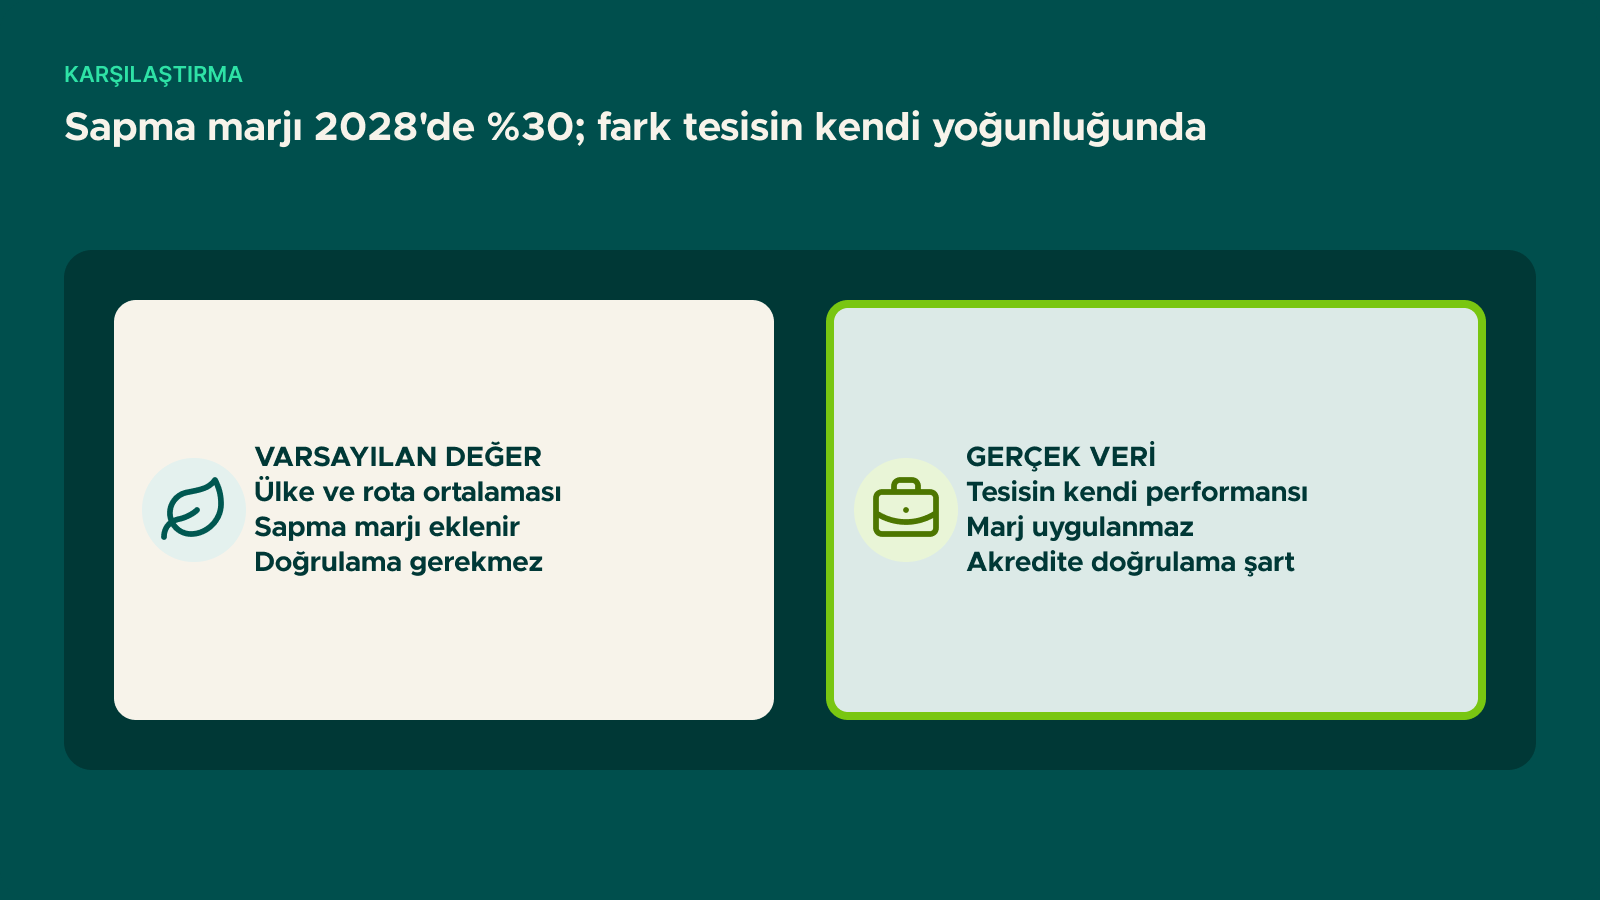
Varsayılan değerler, gerçek veri sağlamamanın cazip hâle gelmemesi için bilinçli olarak yukarı çekilir. Bu yukarı çekme, tabloya eklenen bir sapma marjı (mark-up) ile yapılır:
| Yıl | Sapma marjı | Gübre |
|---|---|---|
| 2026 | %10 | %1 |
| 2027 | %20 | %1 |
| 2028 ve sonrası | %30 | %1 |
Gübrenin ayrıcalıklı konumu, Omnibus görüşmelerinde gıda güvenliği gerekçesiyle belirlendi. Diğer sektörlerde marjın 2028'de %30'a çıkması, varsayılan değer yolunun zamanla belirgin biçimde pahalılaştığı anlamına geliyor.
İkinci bir mekanizma daha var: bir ülke için varsayılan değer belirlenmemişse, AB'ye ihracat yapan ve emisyon yoğunluğu en yüksek on ülkenin ortalaması uygulanıyor. Bu, veri sağlamayan ve kendi ülkesi için tablo değeri bulunmayan üreticiler için en olumsuz senaryodur.
Kararın sayısallaştırılması için varsayımsal bir örnek kuralım. Kıyas değeri 1,50 tCO2/ton olan bir ürün grubunda, ülke varsayılan değerinin 2,10 tCO2/ton olduğunu ve sertifika fiyatının 75,30 € olduğunu kabul edelim.
| Senaryo | Esas alınan emisyon | 2026 yükümlülüğü | Ton başına maliyet |
|---|---|---|---|
| Varsayılan değer (%10 marjlı) | 2,31 | 2,31 − 1,4625 = 0,8475 | ≈ 63,8 € |
| Gerçek veri, yoğunluk 2,10 | 2,10 | 0,6375 | ≈ 48,0 € |
| Gerçek veri, yoğunluk 1,70 | 1,70 | 0,2375 | ≈ 17,9 € |
| Gerçek veri, yoğunluk 1,50 | 1,50 | 0,0375 | ≈ 2,8 € |
Tablodaki ilk iki satır, sapma marjının tek başına yarattığı farkı gösteriyor: tesisin gerçek performansı ülke ortalamasına eşit olsa bile, yalnızca marj nedeniyle ton başına yaklaşık 16 € fazla ödeniyor. Üçüncü ve dördüncü satırlar ise asıl kazancın nerede olduğunu gösteriyor: ortalamanın altında performans gösteren tesisler için gerçek veri, maliyetin üçte birine hatta yirmide birine inmesi anlamına geliyor.
Bu hesap 2026 için yapıldı. Ücretsiz tahsisat faktörü düştükçe tüm satırlar yukarı kayar ve aradaki mutlak farklar büyür. 2030'da aynı tesisler arasındaki fark, 2026'daki farkın yaklaşık yirmi katına çıkar.
Karar üç girdiye bağlıdır:
Uygulamada üçüncü bir boyut daha var: ticari konumlanma. AB'li alıcılar, tedarikçi seçiminde gömülü emisyon verisini giderek daha fazla bir ayrıştırıcı olarak kullanıyor. Doğrulanmış düşük emisyon verisi sunabilen tedarikçi, yalnızca müşterisinin faturasını düşürmüyor, aynı zamanda kendisini kıyaslanabilir hâle getiriyor. Veri sunmayan tedarikçi ise ülke ortalamasıyla temsil ediliyor ve kendi performansını görünür kılamıyor.
Omnibus ile getirilen sadeleştirmelerden biri, varsayılan değerlerin doğrulamaya tabi olmamasıdır. Bu, varsayılan değer yolunu seçen ithalatçının doğrulama maliyetinden tamamen kurtulması anlamına gelir ve bazı durumlarda küçük hacimli ticarette bu yolu mantıklı kılar.
Ancak burada ihracatçı açısından bir asimetri doğuyor: doğrulama maliyeti üreticide, tasarruf ise ithalatçıdadır. Bu nedenle doğrulama maliyetinin nasıl paylaşılacağının ticari görüşmede açıkça ele alınması gerekir. Konuyu AB'li alıcının veri talebi ve sözleşme maddeleri yazısında ele aldık.
Varsayılan değerlerin Aralık 2027'de gözden geçirilmesi öngörülüyor; elektrik için varsayılan değerlerde %30'luk bir düşüş de revizyon önerileri arasında yer alıyor.
Gerçek veriyi AB'li müşterilere ulaştırmanın merkezi yolunu SKDM Kayıt Sistemi ve O3CI portalı yazısında ele aldık.
Hayır. Mevzuat gerçek veri zorunluluğu getirmiyor; varsayılan değer kullanımı meşru bir yoldur. Mesele uyum değil maliyettir.
Evet. Karmaşık ürünlerde ağırlıklı ortalama veya gerçek ile varsayılan değerin birlikte kullanılması mümkündür. Özellikle tedarikçiden veri alınamayan öncüller için bu yaygın bir çözümdür.
Komisyon varsayılan değerleri ülke ve üretim rotası bazında yayımlıyor ve dönemsel olarak güncelliyor. Tesisinizin yoğunluğunu bu değerle karşılaştırmak, kararın ilk adımıdır.
Mevzuat açısından her raporlama dönemi ayrı değerlendirilir. Ancak müşteriye bir kez doğrulanmış veri sunulduktan sonra varsayılan değere dönmek, ticari olarak açıklanması güç bir adımdır.
Tesisinizin emisyon yoğunluğunun ülke varsayılan değeriyle karşılaştırılması ve gerçek veri yolunun maliyet analizinin yapılması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.