Blog
Yayın: 17 Sep 26Okuma Süresi: 5 dk
SKDM gömülü emisyon hesabı, kurumsal karbon ayak izi çalışmalarından farklı bir mantıkla kurulur. Hesabın merkezinde şirket değil üretim süreci, yıl değil ton ürün, tahmin değil izlenebilir ölçüm vardır. Bu yazıda hesabın kurulum sırasını, her adımda alınması gereken kararları ve doğrulayıcının hangi noktalara baktığını ele alıyoruz.
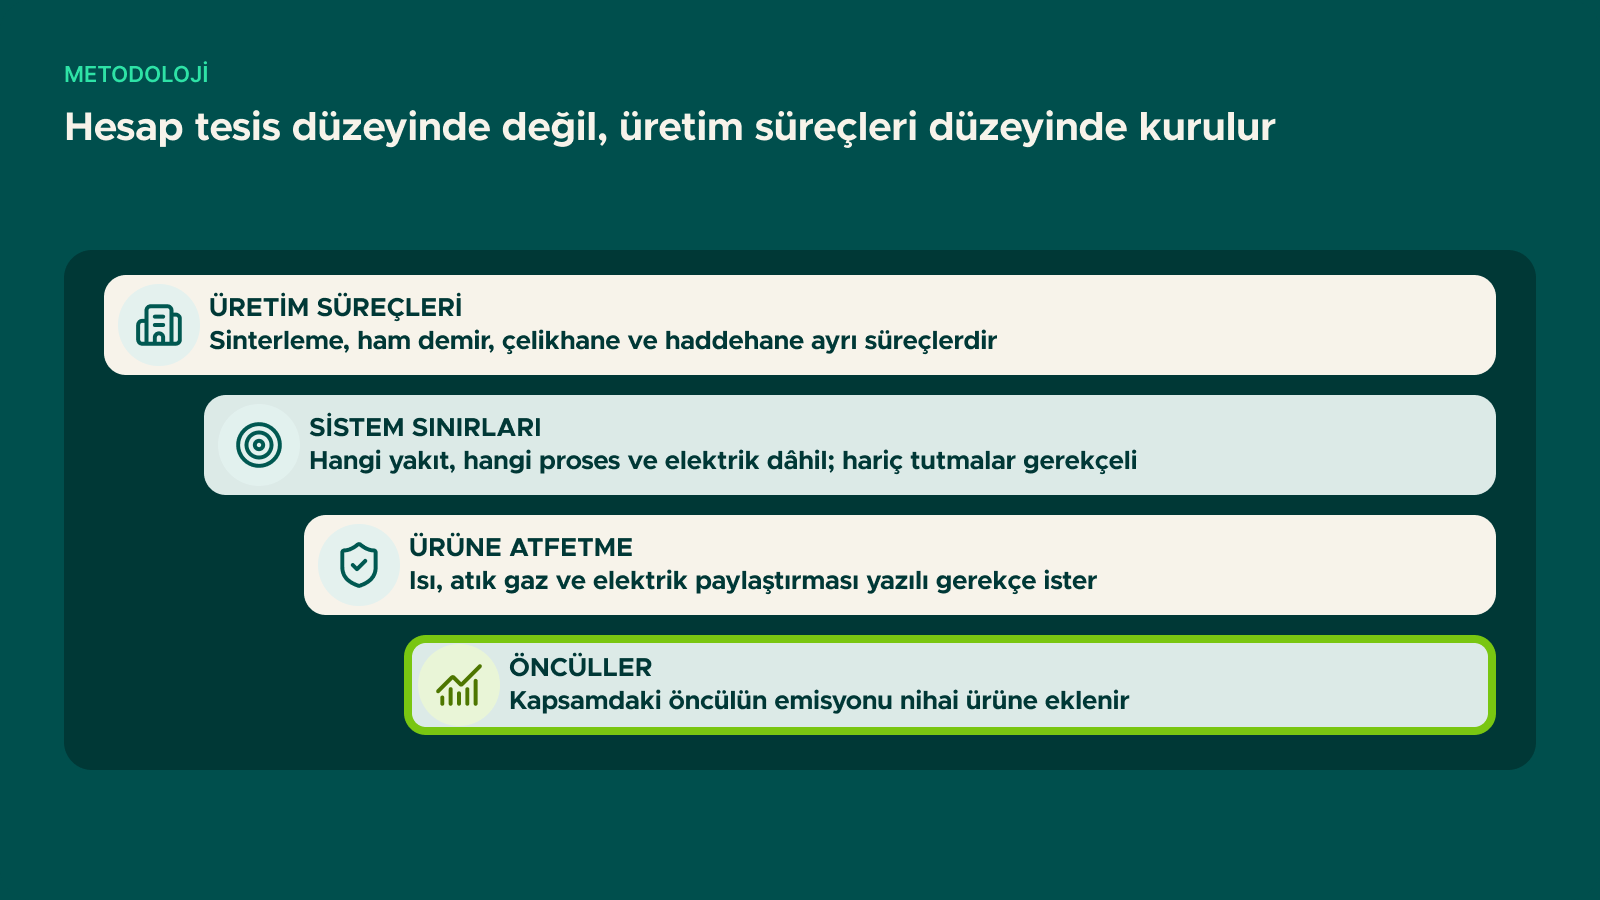
Hesap, tesisin tamamı için değil, tesis içindeki üretim süreçleri için kurulur. Bir çelik tesisinde sinterleme, ham demir üretimi, çelikhane ve haddehane ayrı süreçlerdir; her birinin kendi girdileri, kendi emisyonları ve kendi çıktısı vardır. Süreç tanımı yanlış yapıldığında sonraki tüm adımlar kayar.
Tüzük, süreç tanımlarını AB ETS metodolojisiyle uyumlu biçimde ekinde belirler. Uygulamadaki ilk kontrol sorusu şudur: tesiste fiilen yürüyen süreçler ile ekte tanımlı süreçler örtüşüyor mu? Örtüşmeyen durumlarda — örneğin iki sürecin tek bir hatta birleştiği veya bir sürecin dışarıdan hizmet alımıyla yürütüldüğü hâllerde — kararın gerekçesi yazılı olarak kurulmalıdır.
Sistem sınırı, hangi emisyonların hesaba gireceğini belirler. SKDM'de sınır AB ETS ile uyumludur ve üç soruyla netleşir:
Sınırın dışında bırakılan kalemlerin de belgelenmesi gerekir. Doğrulayıcı, dâhil edilenler kadar hariç tutulanların gerekçesine de bakar; en sık düzeltme talebi, gerekçesiz hariç tutmalardan çıkar.
Gömülü emisyon, ton ürün başına ifade edilir. SKDM'de fonksiyonel birim aynı CN kodu altında üretilen ürünlerin ton cinsinden miktarıdır. Yani hesap ürün markası veya müşteri bazında değil, kod bazında kurulur.
İki sektörde özel kural vardır. Çimentoda hesabın taşıyıcısı klinkerdir; çimentonun gömülü emisyonu, içerdiği klinker oranı üzerinden kurulur. Gübrede fonksiyonel birim nitrat içeriğidir. Bu kurallar, ürün kompozisyonunu değiştirerek emisyon yoğunluğu iyileştirmesinin nerede gerçek bir kazanç olduğunu da belirler: klinker oranının düşürülmesi çimentoda doğrudan sonuç verir.
Her emisyon kaynağı için bir izleme yöntemi tanımlanır ve bu yöntem yazılı bir izleme metodolojisi belgesinde kayıt altına alınır. Belge, doğrulayıcının ilk isteyeceği dokümandır ve şu başlıkları içerir: kaynak listesi, her kaynak için ölçüm yöntemi, kullanılan emisyon faktörleri ve kaynakları, veri toplama sıklığı, sorumlu birim, veri kalitesi kontrolleri ve belirsizlik değerlendirmesi.
Veri kaynakları bakımından hiyerarşi şöyledir: doğrudan ölçüm ve tartım kayıtları en güçlü kanıttır; faturalar ikinci sıradadır; laboratuvar analizleri bileşim verisi için gereklidir; varsayılan faktörler ise son çaredir. Doğrulayıcı, seçilen her yöntemin neden daha güçlü bir alternatif yerine tercih edildiğini sorar.
Pratikte en sık rastlanan eksiklik, verinin var olması ancak izlenebilir olmamasıdır: üretim miktarı ERP'de vardır ama tartım kaydıyla eşleşmez, yakıt tüketimi biliniyordur ama süreçlere ayrıştırılmamıştır, analiz sonuçları vardır ama numune alma sıklığı belgelenmemiştir. Bu boşlukların 2026 içinde kapatılması gerekir; geriye dönük tamamlanmaları mümkün değildir.
Bir süreçte ortaya çıkan emisyonun o sürecin çıktısına atfedilmesi, hesabın en teknik ve en çok itiraz gören kısmıdır. Üç tipik durum vardır:
Kojenerasyon tesislerinde üretilen ısı ve elektriğin emisyonu, ikisi arasında paylaştırılır. Paylaştırma ölçütü ve bunun gerekçesi belgelenmelidir. Tesis dışına satılan ısı veya elektriğin emisyonu, ürüne atfedilen tutardan düşülür.
Çelik üretiminde yüksek fırın gazı, konvertör gazı ve kok gazı başka süreçlerde yakıt olarak kullanılır. Bu gazların emisyonu, gazı üreten sürece mi yoksa tüketen sürece mi atfedilecektir? Ekteki kurallar bu soruya yanıt verir ve tercih hesabın sonucunu kayda değer ölçüde değiştirir.
Aynı haddehaneden farklı kodlara giren ürünler çıkıyorsa, emisyonun bunlar arasında paylaştırılması gerekir. Paylaştırma ölçütünün ürünlerin gerçek proses yoğunluğunu yansıtması beklenir; ton bazlı düz paylaştırma, kalınlık veya işlem sayısı farkı büyük olduğunda savunulamaz.
Kapsamdaki öncül ürünlerin emisyonu, nihai ürünün gömülü emisyonuna eklenir. Öncül dışarıdan satın alınıyorsa, tedarikçiden doğrulanmış veri alınması gerekir. Alınamadığında varsayılan değer kullanılır ve üzerine sapma marjı eklenir — 2026 için %10, 2027 için %20, 2028 ve sonrası için %30.
Bu kural, hesabın tedarik zincirine yayılmasına yol açar. Kendi süreçlerinde mükemmel veri üreten bir haddeci, yarı mamul tedarikçisinden veri alamıyorsa nihai sayısı yukarı çekilir. Bu nedenle 2026'da yapılması gereken çalışmalardan biri, kapsamdaki öncüllerin tedarikçi bazında haritalanması ve veri talebinin sözleşmeye bağlanmasıdır. Karmaşık ürünlerde ağırlıklı ortalama kullanımı veya gerçek değer ile varsayılan değerin birlikte kullanılması mümkündür.
Emisyon raporunun şablonu ve doğrulama için zorunlu veri setleri Tüzük ekinde tanımlıdır. Üreticilerin sık dile getirdiği bir endişe, üretim reçetesi ve verimlilik verilerinin müşteriye açılmasıdır. Mevzuat bu endişeyi karşılıyor: ticari hassasiyet taşıyan bilgiler için özet rapor düzenlenebiliyor. Doğrulayıcı tam veri setini görür, müşteriye giden rapor özet niteliğinde olabilir.
Verinin paylaşımı için ikinci bir kolaylık, SKDM Kayıt Sistemi'nin üçüncü ülke operatörleri modülüdür; tesis ve emisyon verisi bir kez girilip birden fazla AB'li müşterinin erişimine açılabiliyor. Bu modülü O3CI portalı yazısında ele aldık.
Uygulamada çalışma üretim, enerji ve kalite birimlerinin ortak verisiyle kurulur; tek bir birimin elindeki veri yeterli olmaz. Doğrulama sürecinde sorulara yanıt verecek kişilerin hesabın kurulumunda yer alması, doğrulama süresini belirgin biçimde kısaltır.
Ulusal envanter faktörleri, IPCC faktörleri ve tesise özgü analiz sonuçları kullanılabilir. Tesise özgü analiz her zaman daha güçlü kanıttır; yakıt ve hammadde bileşimi tesisler arasında büyük fark gösterir.
Hesap CN kodu bazında kurulur. Aynı kod altındaki farklı kaliteler tek bir ortalama üzerinden raporlanabilir.
Hayır. Raporlama dönemi, malın üretildiği veya AB'ye ithal edildiği yıldır ve 2026 öncesi bir dönem olamaz.
Üretim süreçlerinin tanımlanması, izleme metodolojisinin hazırlanması ve gömülü emisyon hesabının doğrulamaya hazır hâle getirilmesi konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.