Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
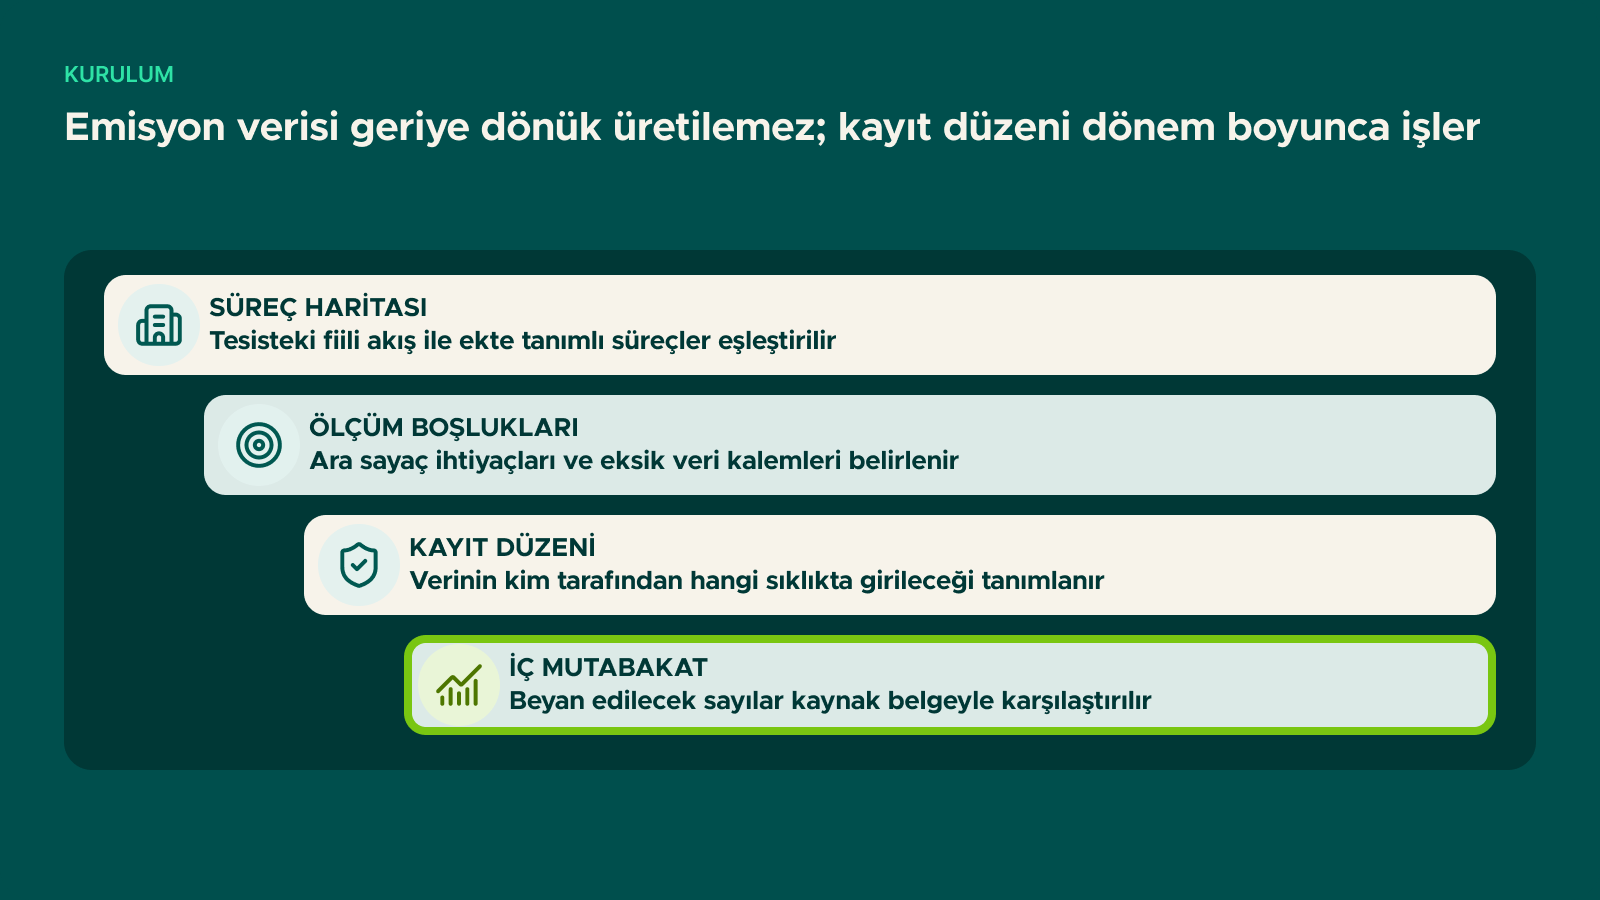
SKDM hazırlığında en sık yapılan planlama hatası, işi bir hesaplama işi olarak görmektir. Hesap, verinin üzerine kurulan son adımdır ve birkaç haftada yapılabilir. Asıl iş, o verinin doğrulayıcının kabul edeceği biçimde üretildiği tesis altyapısının kurulmasıdır ve bu altyapı raporlama dönemi başlamadan önce yerinde olmalıdır. 2026 yılı verisi 2027'de doğrulanacağı için, bu yıl kurulmayan bir kayıt düzeni sonradan tamamlanamaz.
SKDM'de gömülü emisyon hesabının dayanağı, tesisin nasıl ölçüm yaptığını tanımlayan yazılı bir belgedir. Tüzük bu belgeyi izleme metodolojisi planı olarak tanımlar ve içeriğini eklerinde belirler. Belge, doğrulayıcının ilk isteyeceği dokümandır ve doğrulamanın kapsamını da fiilen o belirler.
Planın içermesi gereken başlıklar:
Belge yazılırken sık yapılan hata, yöntemi anlatıp gerekçesini atlamaktır. Doğrulayıcı "ne yaptınız" kadar "neden daha güçlü bir alternatifi seçmediniz" sorusunu da sorar.
Her veri kaleminin bir kanıt gücü vardır. Güçlüden zayıfa doğru:
| Sıra | Kaynak | Tipik kullanım |
|---|---|---|
| 1 | Sürekli ölçüm sistemleri | Baca gazı, N₂O emisyonu |
| 2 | Tartım ve sayaç kayıtları | Üretim miktarı, yakıt ve hammadde tüketimi |
| 3 | Fatura ve sevk irsaliyeleri | Satın alınan yakıt, elektrik, öncül |
| 4 | Laboratuvar analizleri | Yakıt alt ısıl değeri, karbon içeriği, hammadde bileşimi |
| 5 | Varsayılan faktörler | Tesise özgü veri bulunmayan kalemler |
Pratikte en zayıf halka üçüncü sırada oluşur: fatura tesis toplamını verir, ancak süreçlere ayrıştırılmış tüketimi vermez. Ara sayaçların bulunmaması, yakıt ve elektriğin süreçlere paylaştırılmasını tahmine dayandırır ve bu, doğrulamada bulgu üretir.
Bir emisyon kaynağının hesaba dâhil edilmemesi, kendi başına sorun değil; gerekçesinin yazılı olmaması sorundur. Sistem sınırı dışında kaldığı için hariç tutulan kalemlerin de planda görünmesi gerekir.
Gömülü emisyon ton başına ifade edildiği için, payda kadar pay da doğrulanır. ERP'deki satış miktarı ile tartım kaydı arasındaki farkların açıklanabilmesi gerekir; stok değişimi, fire ve iç tüketim ayrı ayrı izlenmelidir.
Yakıt ve hammadde analizleri mevcut olsa da, numune alma sıklığı ve yönteminin tanımlı olmaması analizin temsil gücünü zayıflatır.
Isı veya elektrik paylaştırmasının dönemler arasında değişmesi, sonucu karşılaştırılamaz hâle getirir. Yöntem değişikliğinin gerekçelendirilmesi gerekir.
Tedarikçiden gelen sayının hangi tesise ve hangi döneme ait olduğu belgelenemiyorsa, gerçek değer olarak kullanılamaz.
Altıncı adım sık atlanır ve pahalıya mal olur. Doğrulayıcının yöntem tercihine ilişkin görüşünün dönem sonunda değil başında alınması, yıl boyunca toplanan verinin kullanılamaz çıkma riskini ortadan kaldırır.
Türkiye ETS kapsamındaki tesislerin hazırladığı izleme planı ile SKDM izleme metodolojisi planı aynı belge değildir. İlki tesisin yıllık toplam emisyonunu, ikincisi ürün başına emisyonu hedefler ve sistem sınırları farklıdır.
Buna karşılık iki belge aynı veri altyapısından beslenebilir. Doğru sıra, altyapıyı SKDM'nin gerektirdiği ayrıntıda — süreç bazında — kurmak ve ETS raporlamasını bunun üzerinden üretmektir; tersi mümkün değildir. İki plan arasındaki farkı izleme planı ile izleme metodolojisi planı farkı yazısında, iki rejimin karşılaştırmasını Türkiye ETS ile SKDM farkı yazısında ele aldık.
SKDM veri altyapısı tek bir birimin kurabileceği bir yapı değil. Tipik sorumluluk dağılımı:
Dönemin tamamı için tutarlı veri bulunmaması, gerçek değer kullanımını zorlaştırır. Eksik dönem için varsayılan değere düşmek gerekebilir.
Zorunlu değil. Belirleyici olan verinin izlenebilirliği; elektronik tablo ile kurulmuş disiplinli bir düzen de doğrulanabilir. Süreç ve ürün sayısı arttıkça yazılım desteği pratik hâle gelir.
Süreçlerde, ölçüm yöntemlerinde veya ürün portföyünde değişiklik olduğunda güncellenmesi gerekir. Değişiklikler ayrıca kayıt altına alınmalıdır.
Zorunlu değil, ancak paylaştırmanın kanıt gücünü belirleyen en önemli unsur. Tahmine dayalı paylaştırmalar doğrulamada daha geniş inceleme gerektirir.
İzleme metodolojisi planının hazırlanması ve tesis veri altyapısının doğrulamaya hazır hâle getirilmesi konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.