Blog
Yayın: 19 Oct 26Okuma Süresi: 4 dk
Bir iklim hedefinin bilim temelli sayılması, hedefin ne kadar iddialı olduğundan önce, üzerine kurulduğu baz yıl envanterinin neyi kapsadığına bağlıdır. Bilim Temelli Hedefler Girişimi (SBTi), hedefi doğrularken önce envanterin Kapsam 1, 2 ve önemli Kapsam 3 kategorilerini kapsayıp kapsamadığına bakar. Envanter eksikse, hedef ne kadar iddialı olursa olsun doğrulamadan geçmez.
Müşterilerin ve yatırımcıların tedarikçilerinden SBTi onaylı hedef istemesi giderek yaygınlaşıyor. Aynı dönemde SBTi de kurallarını güncelliyor: Kurumsal Net Sıfır Standardı'nın 2.0 sürümü Haziran 2026'da yayımlandı ve 2027'den itibaren devreye giriyor. Bu yazıda bugün geçerli olan kriterlere göre hedefin onaylanması için gereken üç koşulu ve V2.0 ile değişecek başlıkları anlatıyoruz.
SBTi'nin bugün geçerli yakın vadeli kriterleri (V5.3) envanter için şu koşulları arar:
Kapsam 1 ve 2: şirket genelindeki emisyonların en az yüzde 95'i hedefin kapsamına girer.
Kapsam 3 eşiği: Kapsam 3 emisyonları toplam emisyonun (Kapsam 1 + 2 + 3) yüzde 40'ı ya da daha fazlasıysa, Kapsam 3 için de hedef belirlenmesi zorunludur.
Kapsam 3 kapsaması: bu durumda yakın vadeli hedef, Kapsam 3 emisyonlarının en az üçte ikisini (yüzde 67) kapsar.
Bu koşulların pratik anlamı şudur: Kapsam 3 taraması yapılmamış bir şirket, hedefinin Kapsam 3'ü kapsaması gerekip gerekmediğini bile bilemez. Bu yüzden SBTi süreci çoğunlukla envanterin gözden geçirilmesiyle başlar. Envanterin nasıl kurulduğunu kurumsal karbon ayak izi hesaplama yazımızda anlatıyoruz.
Hedefin iddiası doğrulamada tartışılır; envanterin kapsamı ise doğrulamaya başvurmanın ön koşuludur.
SBTi iki tür hedefi ayrı ayrı doğrular:
| Hedef türü | Süre | Ne ister |
|---|---|---|
| Yakın vadeli hedef | Başvuru tarihinden itibaren 5–10 yıl | 1,5°C ile uyumlu azaltım hızı |
| Uzun vadeli hedef ve net sıfır | En geç 2050 | Derin azaltım ve kalan emisyonların kalıcı giderimle dengelenmesi |
Yakın vadeli hedef, şirketin önümüzdeki on yıldaki somut azaltım taahhüdüdür ve doğrulamada en çok incelenen kısımdır. Net sıfır hedefi ise yakın vadeli hedefle birlikte, aynı baz yıl ve aynı sınırla kurulur.
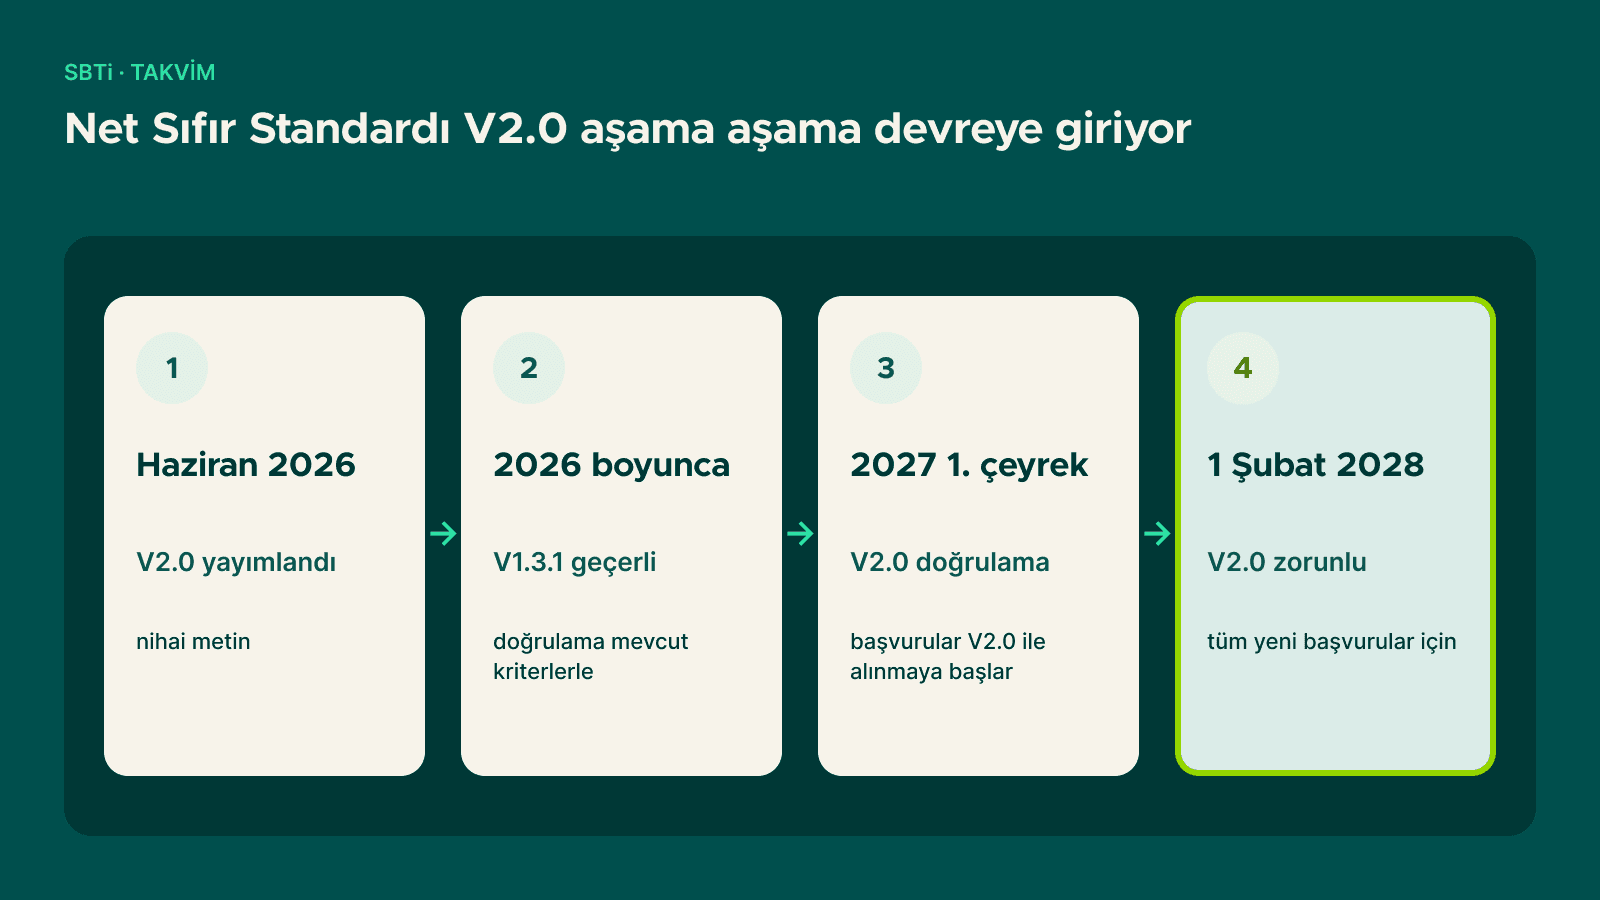
Net Sıfır Standardı V2.0 ile değişecekler. SBTi, Haziran 2026'da yayımladığı V2.0'ı 2027'nin ilk çeyreğinden itibaren doğrulamada kullanmaya başlayacak; 1 Şubat 2028'den sonra yapılan yeni başvurular için V2.0 zorunlu olacak. V2.0 ile:
Kapsam 1 ve 2 için beş yıllık yakın vadeli hedefler geliyor.
Kapsam 3 yakın vadeli hedefleri, belirli şirket kategorileri için zorunlu hâle geliyor.
Yüzde 67 kapsama kuralı yerine, Kapsam 3 içinde en az yüzde 5 paya sahip kategorilere bakan bir önemlilik testi uygulanıyor.
2027 ya da 2028'de başvuru planlayan şirketlerin hangi sürüme göre hazırlanacağını baştan netleştirmesi, çalışmanın iki kez yapılmasını önler.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.
Onay, sürecin sonu değildir. SBTi kriterleri, şirketin emisyon envanterini ve hedefe göre ilerlemesini her yıl kamuya açık biçimde raporlamasını ister.
Bu raporlamanın en yaygın kanalı CDP'dir. CDP İklim Değişikliği anketi, hedeflerin SBTi tarafından doğrulanıp doğrulanmadığını ve ilerlemeyi ayrıca sorar; doğrulanmış bir bilim temelli hedef, CDP'de liderlik seviyesindeki puanların da parçasıdır. CDP puanlamasının nasıl işlediğini CDP raporlaması yazımızda anlatıyoruz.
Baz yıl: hangi yılın baz alınacağı ve o yılın envanterinin Kapsam 3 taramasını içerip içermediği.
Sürüm: başvurunun mevcut kriterlere mi, yoksa 2027'den itibaren V2.0'a mı göre yapılacağı.
Sorumluluk: hedefin yönetim kurulu düzeyinde kim tarafından onaylanacağı ve yıllık ilerlemenin hangi birim tarafından raporlanacağı.
Yasal bir zorunluluk değildir. Ancak müşteri ve yatırımcı talepleri, CDP puanlaması ve bazı sürdürülebilirlik bağlantılı finansman yapıları, doğrulanmış bir bilim temelli hedefi giderek daha sık arar.
Süre, başvurunun eksiksiz olmasına ve SBTi'nin doğrulama kuyruğuna bağlıdır. Envanteri hazır ve Kapsam 3 taraması tamamlanmış bir şirkette hazırlık süresi belirgin biçimde kısalır.
Mevcut kriterlere göre Kapsam 3, toplam emisyonun yüzde 40'ı ya da daha fazlasıysa zorunludur. V2.0 ile bu kural, şirket kategorisine ve önemlilik testine dayalı yeni bir yapıyla değişiyor.
SBTi, net sıfır hedefine ulaşmayı öncelikle derin emisyon azaltımına bağlar. Karbon kredileri azaltım hedefinin yerine sayılmaz; yalnızca azaltılamayan kalan emisyonların kalıcı giderimle dengelenmesi aşamasında rol oynar.
Baz yıl envanterinizi SBTi kriterlerine göre gözden geçirmek ve hedefinizi doğrulamaya hazırlamak için bilim temelli hedefler (SBTi) hizmetimizi inceleyebilir, sorularınız için bizimle iletişime geçebilirsiniz.