Blog
Yayın: 10 Nov 26Okuma Süresi: 8 dk
TSRS 2'nin 22. paragrafı, stratejinizin ve iş modelinizin iklimle ilgili değişikliklere karşı ne kadar dirençli olduğunu açıklamanızı ve bu dirençliliği, içinde bulunduğunuz şartlarla orantılı bir yaklaşımla iklim senaryo analizi kullanarak değerlendirmenizi ister (uygulama rehberi: B1–B18). Standart belirli bir senaryoyu şart koşmaz; hangi senaryoları hangi kaynaktan aldığınızı, zaman dilimlerini, kilit varsayımları ve analizin hangi raporlama döneminde yapıldığını açıklamanız gerekir. Dirençlilik değerlendirmesi her raporlama döneminde güncellenir; senaryo analizinin kendisi ise en az stratejik planlama döngüsüyle (örneğin üç ila beş yılda bir) yenilenir.
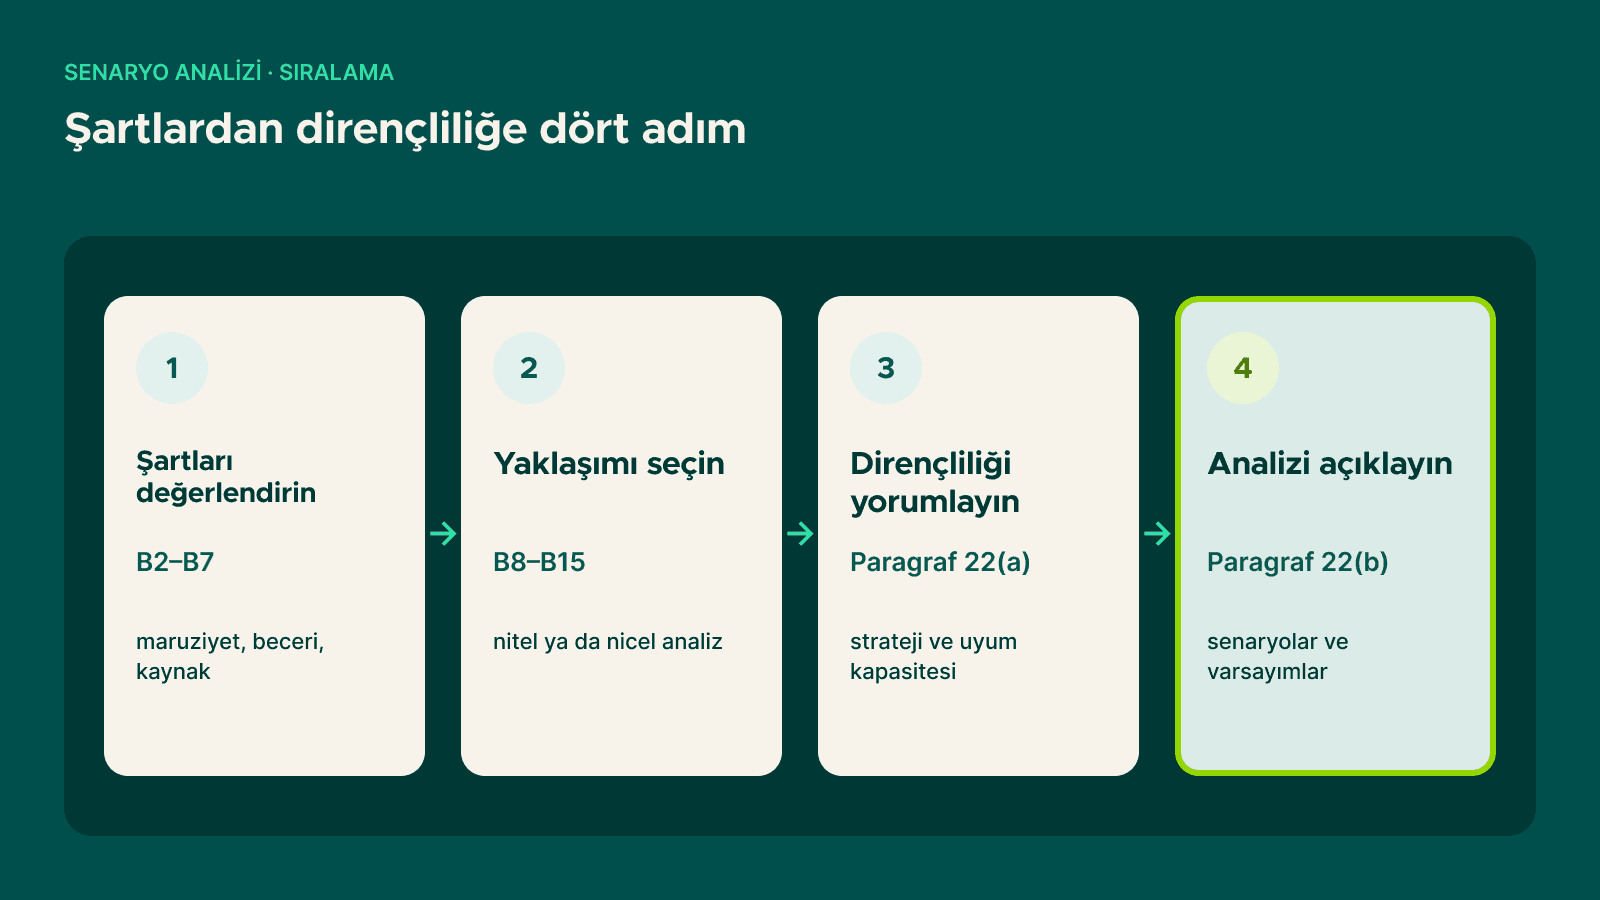
Paragraf 22 iki bölümden oluşur.
22(a): raporlama tarihi itibarıyla dirençlilik değerlendirmeniz. Değerlendirmenin strateji ve iş modeli üzerindeki etkileri, dikkate aldığınız önemli belirsizlik alanları ve kısa, orta ve uzun vadede uyum kapasiteniz açıklanır. Uyum kapasitesi üç başlıkta ele alınır: mevcut finansal kaynakların bulunabilirliği ve esnekliği; varlıkları yeniden konuşlandırma, başka amaca uyarlama, modernize etme ya da hizmet dışı bırakma yeteneği; azaltım, adaptasyon ve dirençlilik için mevcut ve planlanan yatırımların etkisi.
22(b): analizin nasıl ve ne zaman yapıldığı. Standart şu bilgileri sayar:
| 22(b) kapsamında açıklanan | Ekibiniz için anlamı |
|---|---|
| Kullanılan senaryolar ve kaynakları | Senaryo ailesini ve baskısını adıyla yazın, örneğin "IEA WEO 2025, STEPS" |
| Analizin çok çeşitli senaryoları içerip içermediği | Tek bir "baz senaryo" çeşitlilik sayılmaz |
| Senaryoların geçiş risklerine mi, fiziksel risklere mi ilişkin olduğu | Geçiş ve fiziksel risk analizi çoğu zaman farklı girdiler ister |
| En güncel uluslararası iklim anlaşmasıyla uyumlu bir senaryonun kullanılıp kullanılmadığı | Paris Anlaşması ya da 1,5°C senaryosu adıyla zorunlu değildir; kullanıp kullanmadığınız açıklanır |
| Seçilen senaryoların neden ilgili olduğu | Her senaryoyu pazarlarınıza, tesislerinize ya da tedarik zincirinize bağlayın |
| Zaman dilimleri ve operasyon kapsamı | Örneğin 2030, 2040, 2050; hangi tesisler ve iş birimleri |
| Kilit varsayımlar | Faaliyet gösterdiğiniz ülkelerdeki iklim politikaları, makroekonomik eğilimler, ulusal ya da bölgesel değişkenler, enerji kullanımı ve çeşitliliği, teknoloji |
| Analizin yapıldığı raporlama dönemi | Planlama döngünüze uygunsa önceki dönemin analizine dayanabilirsiniz (B18) |
Nicel bilgi verirken tek bir tutar ya da tutar aralığı açıklanabilir.
Uygulama rehberi bunu üç bölümde açar:
B17'nin son cümlesi sık atlanır: maruziyeti yüksek olan ve gerekli beceri ve kaynaklara erişimi bulunan bir işletmenin daha gelişmiş, nicel bir yaklaşım uygulaması zorunludur. Orantılılık, nitel analizde kalmanın genel gerekçesi değildir.
| Nitel analiz | Nicel analiz | |
|---|---|---|
| Çıktı | Her senaryonun talep, maliyet, varlıklar ve tedarik zinciri üzerindeki etkisini anlatan senaryo anlatımları | Modellenmiş değerler: karbon maliyeti, risk altındaki gelir, varlık hasarı, yatırım ihtiyacı |
| Tipik girdi | Yayımlanmış senaryo anlatımları, uzman çalıştayları, risk envanteri | Karbon fiyatı, enerji karışımı, sıcaklık gibi senaryo değişkenleri; finansal modele bağlı |
| Ne zaman orantılı | Düşük maruziyet, ilk kez yapılan analiz, sınırlı modelleme kaynağı | Yüksek maruziyet ve kaynağın mevcut olması (B17) |
| Dikkat | İş modeline bağlanmayan anlatımlar | Test edilmemiş varsayımlardan doğan sahte kesinlik |
B15'e göre nicel bilgi genellikle daha etkili bir dirençlilik değerlendirmesi sağlar; nitel bilgiler de tek başına ya da nicel verilerle birlikte makul ve desteklenebilir bir temel oluşturabilir. İlk döngüyü nitel yürütüp sonraki döngülerde en önemli riskleri sayısallaştırmak, B16–B17'nin öngördüğü yoldur.
TSRS 2 seçimi size bırakır. Kamuya açık üç kaynak çoğu ihtiyacı karşılar:
Baskı yılını mutlaka yazın. Yılı belirtilmemiş "IEA senaryoları", güvence denetçisinin girdilerinizi izlemesini imkânsız kılar.
Senaryo analizi gerekliliği değişmedi. Raporun çerçevesini etkileyen KGK kararları ise şunlar:
| Karar | İçerik | Senaryo analizi için anlamı |
|---|---|---|
| 13.01.2026, 01/39092 (RG 16.01.2026, 33139) | TSRS kapsam ölçütlerinin eşik değerleri yeniden belirlendi: 1 milyar TL aktif toplamı, 2 milyar TL yıllık net satış hasılatı, 500 çalışan; 1 Ocak 2025 ve sonrasında başlayan hesap dönemleri | Kapsamdaysanız 22. paragraf sizin için de geçerlidir |
| 22.07.2026, 01/44275 (RG 28.07.2026, 33323) | Aralık 2025'te yayımlanan IFRS S2 sera gazı değişiklikleri TSRS 2'ye alındı: Kapsam 3 Kategori 15'in finanse edilen emisyonlarla sınırlandırılabilmesi ve türevlerin hariç tutulabilmesi (29A–29C), sektör sınıflandırmasında alternatif (B62A), ölçüm yöntemi için yetki alanı muafiyeti; 1 Ocak 2027 ve sonrasında başlayan dönemler, erken uygulama serbest | Değişen paragraflar arasında 22. paragraf yok (Ek C, C1A); sera gazı metriklerini etkiler |
| 19.10.2026, 01/46753 ve 01/46754 (RG 22.10.2026, 33408) | Sürdürülebilirlik raporunu finansal raporlardan sonra yayımlama muafiyeti (TSRS 1 E4) tüm işletmeler için 2026 döneminde de geçerli; daha önce TSRS 1'i TSRS 2 ile sınırlı uygulayanlar (E5) 2026'da da bu yolu kullanabilir ve 2027'de iklim dışı karşılaştırmalı bilgi vermek zorunda değildir; payları borsada işlem görmeyen küçük banka ve banka dışı mali kuruluşların Kapsam 3 muafiyeti dönemlerinde raporlamasını ihtiyari bırakan hüküm, 1 Ocak 2026 ve sonrasında başlayan dönemler için kaldırıldı | Kararlar 22. paragrafa ilişkin bir muafiyet getirmez; TSRS 2 ile sınırlı rapor da senaryo analizini içerir |
Eşiklerin nasıl uygulandığı için KGK'nın TSRS kapsam kararı ve TSRS kimler için zorunlu yazılarımıza bakabilirsiniz.
Analizde kullanılan veri ve varsayımların, mümkün olduğu ölçüde finansal tablolarla tutarlı olması beklenir. Değer düşüklüğü testinde kullanılanlarla çelişen karbon fiyatı ya da büyüme varsayımları büyük olasılıkla sorgulanır.
Borçelik'in TSRS uyumlu iklim riski raporlamasında iki geçiş ve iki fiziksel iklim senaryosu geliştirildi ve şirket ekibiyle belirlenen odak sorularla test edildi; hedefler ancak bundan sonra SBTi yönergelerine göre kıyaslandı. Netaş'ta önce doğrulanmış bir Kapsam 1 ve 2 envanteri hazırlandı; bu veri, iklim riski senaryo çalışmasının ve raporlama taslağının temeli oldu. İki örnekte de senaryo analizinin savunulabilirliğini, arkasındaki veri ve yönetişim toplantıları belirledi. Raporun bütünü için TSRS 1 ile TSRS 2 arasındaki fark ve TSRS raporlama kontrol listesi yazılarına göz atabilirsiniz.
TSRS kapsamındaysanız evet. 22. paragraf, iklim dirençliliğini değerlendirmek için iklim senaryo analizi kullanılmasını ister. Esnek olan yöntemdir: nitel anlatımlardan nicel modellemeye kadar, şartlarınızla orantılı olmalıdır.
Belirli bir senaryo zorunlu değildir. En güncel uluslararası iklim anlaşmasıyla uyumlu bir senaryo kullanıp kullanmadığınızı açıklarsınız; kullanmadıysanız bu, raporunuzda görünür.
En az stratejik planlama döngüsüyle; B18 örnek olarak üç ila beş yılı verir. Dirençlilik değerlendirmesi ise her raporlama döneminde en güncel analize dayanarak yenilenir.
Maruziyetiniz ve kaynaklarınız buna uygunsa evet; B17 nitel senaryo anlatımlarını açıkça sayar. Ancak maruziyeti yüksek ve gerekli kaynağa erişimi olan bir işletme için nicel yaklaşım zorunludur.
TSRS 2 senaryo belirlemez. Karbon fiyatı ve enerji maliyeti için IEA ya da NGFS geçiş senaryoları, tesisleriniz için IPCC tabanlı fiziksel projeksiyonlar yaygın bir başlangıçtır. Her seçimin baskı yılını ve gerekçesini kaydedin.
İlk TSRS raporunuz için orantılılık gerekçesi, senaryo seti ve odak sorularından oluşan bir senaryo analizi planını kapsam görüşmesinde birlikte netleştirelim: TSRS ve IFRS S1/S2 danışmanlığı.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


