Semtrio
ACADEMY
Partner Girişi
İletişim

Bültenimize abone olarak Semtrio’dan bilgilendirici ve pazarlama amaçlı ticari iletiler almayı kabul etmiş olursunuz. İstediğiniz zaman abonelikten ayrılabilirsiniz.

Değişikliklerden ilk siz haberdar olun.

Semtrio
Bizi takip edin

Hizmetler

Mevzuat Uyumuİklim MuhasebesiSürdürülebilirlik Raporlamasıİklim ve Sürdürülebilirlik StratejisiTedarik Zinciri Sürdürülebilirliği
ESG DerecelendirmeleriSürdürülebilir FinansKapasite Geliştirme ve EğitimKarbon Piyasaları ve İklim Projeleri

Sektörler

İmalatEnerjiHavacılıkFinans ve Bankacılık
TelekomünikasyonPerakende ve TüketiciYapı MalzemeleriGrup Şirketleri ve Holdingler

Çalışmalarımız

Tüm Müşteriler ve ProjelerÖne Çıkan ProjelerAkreditasyonlar

İçgörüler

Başarı HikayeleriBlogSözlükKaynaklar

Hakkımızda

Biz KimizNeden SemtrioKariyer

İletişim

İletişim

İş Ortaklarımız

B Corp Sertifikalı
CDP
UN Global Compact
Ecovadis CoreEcovadis Platinum
GRI Topluluk Üyesi

Telif Hakkı © 2026 Tüm Hakları Saklıdır.

Yasal
Politikalar
Peerless Ventures

Tasarım

Fameus
Ana Sayfa
İçgörüler
Blog
GRI 102 ve GRI 103: 2027'den itibaren iklim ve enerji raporlaması

Blog

GRI 102 ve GRI 103: 2027'den itibaren iklim ve enerji raporlaması

GRIGRI 102GRI 103GRI 305GRI 302geçiş planıadil geçişTSRS 2

Yayın: 10 Nov 26Okuma Süresi: 8 dk

GRI 102: İklim Değişikliği 2025 ve GRI 103: Enerji 2025, Haziran 2025'te yayımlanan yeni GRI konu standartlarıdır. GRI Standartlarına göre raporlayan kuruluşlar için 1 Ocak 2027 ve sonrasında yayımlanan raporlarda kullanılmaları zorunludur. GRI 102, GRI 305'in 305-1 ile 305-5 arasındaki açıklamalarının ve GRI 201-2'nin; GRI 103 ise GRI 302: Enerji 2016'nın yerini alır. Belirleyici olan raporun yayım tarihi olduğundan, 2026 yılını anlatan ve 2027'de yayımlanacak GRI raporunuz yeni standartlara göre hazırlanır; yani 2026 veri döngüsü şimdiden etkileniyor.

GRI 102 ve GRI 103 nedir?

İki standart da GRI'ın 2021'deki yapısal güncellemesinden sonra yayımlanan konu standartlarıdır; bu yüzden eski 300'lü numaralar yerine yeni numaralar taşırlar. GRI 102, bu güncellemeden sonra yayımlanan ikinci konu standardıdır. İkisi birlikte geliştirildi: GRI 103'teki enerji verisi, GRI 102'deki emisyon hesabını besler.

Kapsam, emisyon sayımının ötesine geçiyor. GRI, iklim revizyonunun amacını emisyonlara ek olarak geçiş ve adaptasyon stratejilerini, azaltım hedeflerindeki ilerlemeyi ve karbon kredilerinde şeffaflığı kapsamak olarak tanımlıyor. GRI'ın genel yapısı için GRI standartları nasıl yapılandırılır yazımıza bakabilirsiniz.
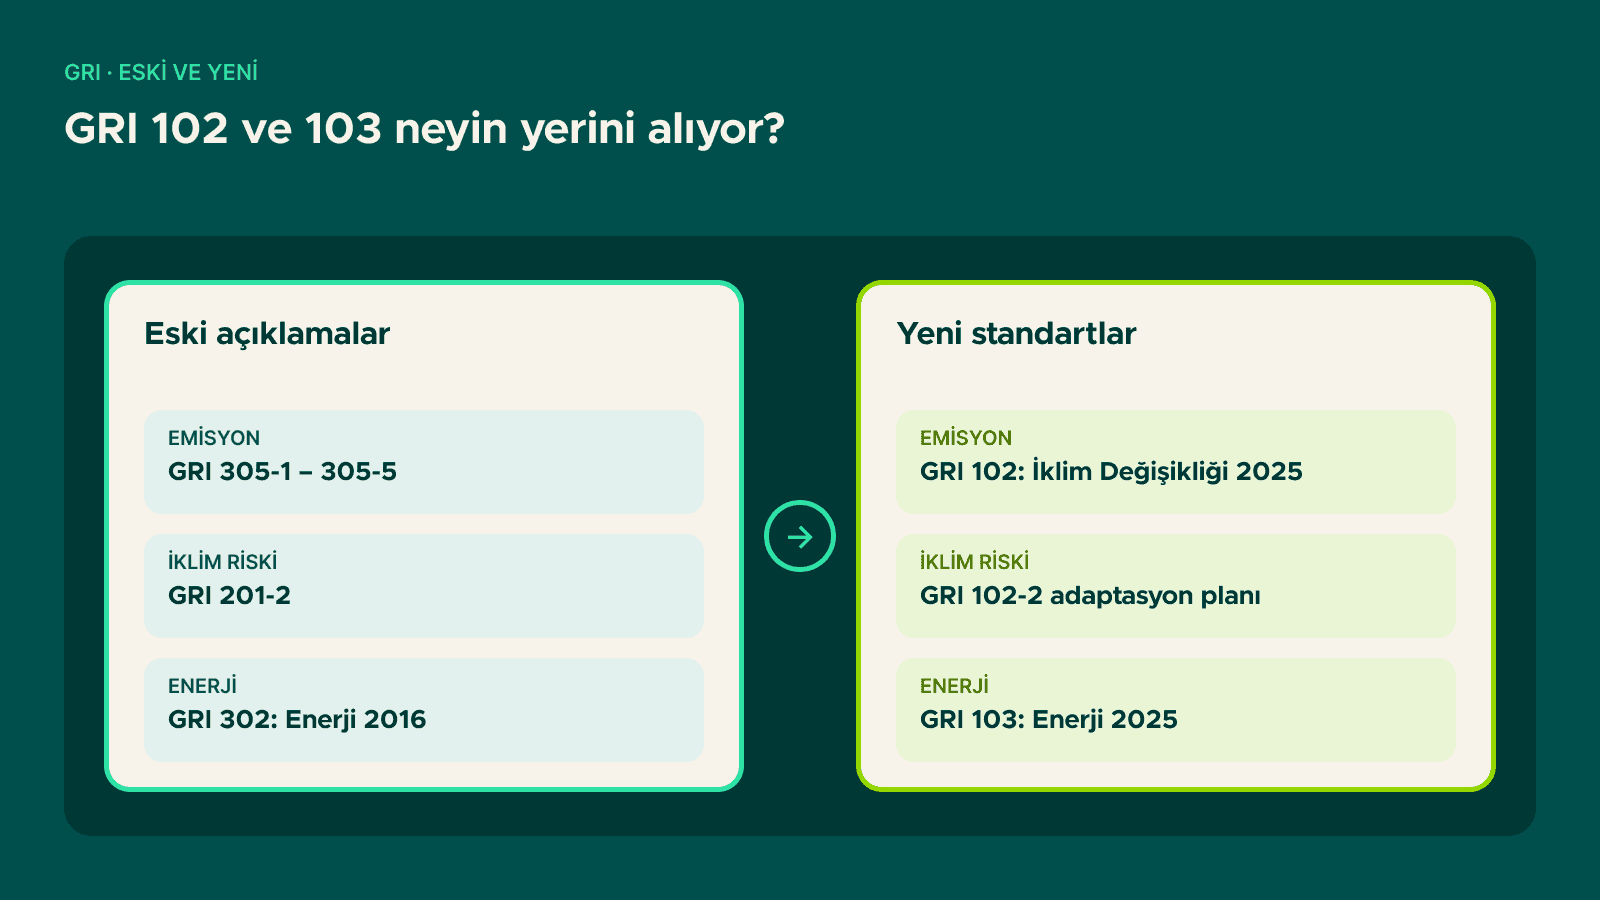
GRI 102 ve GRI 103 neyin yerini alıyor?

Eski GRI 305, 201-2 ve 302 açıklamalarının yeni GRI 102 ve GRI 103 ile karşılaştırması
Eski standart Yeni standart
İklim GRI 305: Emisyonlar 2016, açıklama 305-1 ile 305-5; GRI 201: Ekonomik Performans 2016, açıklama 201-2 GRI 102: İklim Değişikliği 2025, açıklama 102-1 ile 102-10
Enerji GRI 302: Enerji 2016 GRI 103: Enerji 2025, açıklama 103-1 ile 103-5
Yürürlük – 1 Ocak 2027 ve sonrasında yayımlanan raporlar; erken uygulama teşvik ediliyor
Kaldırılacaklar listesinde olmayan GRI 305'in 305-6 ve 305-7 açıklamaları GRI'ın kaldırılacağını açıkladığı açıklamalar 305-1 ile 305-5 arasıyla sınırlı

Son satır içerik endeksiniz için önemlidir: GRI yalnız 305-1 ile 305-5'in kaldırılacağını açıkladığından, 2027'den sonra bir rapor sera gazları için GRI 102'ye, 305-6 ve 305-7 için GRI 305'e atıf yapmayı sürdürebilir. Endeksin nasıl kurulacağı GRI içerik indeksi hazırlama rehberi yazımızda.

GRI 102: İklim Değişikliği 2025'te ne yeni?

GRI 102 on açıklamadan oluşur. İlk üçü çoğu GRI raporlayıcısı için yeni alandır:

  1. 102-1 İklim değişikliği azaltımı için geçiş planı: politikalar ve eylemler, güncel bilimsel bulgularla uyum, fosil yakıtlardan çıkış dahil hedefler, yönetişim, plana ayrılan harcama, iş stratejisine entegrasyon ve lobi faaliyetleri dahil kamu politikası çalışmaları. Planın çalışanlar, yerel topluluklar, yerli halklar ve biyoçeşitlilik üzerindeki etkileri de raporlanır.
  2. 102-2 İklim değişikliğine adaptasyon planı: eski 201-2'nin üzerine kurulur; kullanılan senaryolar, harcama, yönetişim, hedefler ve planın uygulanmasından doğan etkiler.
  3. 102-3 Adil geçiş: geçiş ve adaptasyon çalışmaları nedeniyle işe alınan, işten çıkarılan ve başka göreve kaydırılan çalışan sayıları, yeniden beceri kazandırma eğitimleri, geçim maliyeti tahmininin üzerinde ücret alan çalışanlar ve bu çalışmaların insanları ve çevreyi etkilediği lokasyonlar.
  4. 102-4 Sera gazı azaltım hedefleri ve ilerleme: 305-5'in üzerine kurulur; Kapsam 1, 2 ve 3 hedefleri, bilimle uyumu, baz yıl ve yeniden hesaplamalar, envanter yöntemiyle ölçülen ilerleme ve ilerlemenin nedenleri.
  5. 102-5, 102-6, 102-7 Brüt Kapsam 1, 2 ve 3 sera gazı emisyonları: Sera Gazı Protokolü Kurumsal Standardı (2004) ve Kurumsal Değer Zinciri (Kapsam 3) Standardı'nın (2011) kategorileriyle ölçülür.
  6. 102-8 Sera gazı emisyon yoğunluğu.
  7. 102-9 Değer zincirindeki sera gazı giderimleri: toplam giderim, kalite kriterlerinin nasıl izlendiği, kullanım amacı, insanlar ve çevre üzerindeki etkiler.
  8. 102-10 Karbon kredileri: iptal edilen toplam kredi, geldikleri projeler, kalite kriterlerine uyum ve iptalin amacı.

Asgari açıklama sayısı yoktur. İklim değişikliğini önemli konu olarak belirleyen kuruluş, 3-3 açıklamasını ve etkileriyle ilgili GRI 102 açıklamalarını raporlar; on açıklamanın tamamında gerekçeli olarak raporlamama (reason for omission) seçeneği vardır.

GRI 103: Enerji 2025'te ne yeni?

GRI 103 beş açıklamadan oluşur (103-1 ile 103-5). GRI'ın saydığı başlıca değişiklikler:

  • Enerji politikaları ve taahhütleri (103-1): enerji tüketiminden ve yenilenebilir kaynaklara geçişten doğabilecek etkiler dahil yeni bir yönetim açıklaması.
  • Kuruluş içinde tüketim ve öz üretim (103-2): satın alınan, kendi üretilen ve satılan elektrik; enerji kaynağına ve yenilenebilir/yenilenemez ayrımına göre. Sözleşmeye dayalı araçlar (sertifika, PPA) kullanılıyorsa bunların ilgili kalite kriterlerini karşılayıp karşılamadığı da raporlanır.
  • Değer zincirinde enerji (103-3): önemli enerji tüketiminin gerçekleştiği yukarı ve aşağı yönlü Kapsam 3 kategorilerinin listesi.
  • Enerji yoğunluğu: oranın ve paydanın yanında pay (tüketilen enerji) da raporlanır.
  • Azaltımlar: azaltımın kuruluş içinde mi, değer zincirinin hangi aşamasında mı gerçekleştiği. Eski 302-5 (ürün ve hizmetler) bu açıklamaya dahil edildi.

Satın alınan elektriği yenilenebilir ve yenilenemez olarak ayıramıyorsanız GRI 103, açıklamalı bir raporlamama gerekçesi ister.

GRI 102 ve GRI 103 TSRS 2 ile nasıl birlikte kullanılır?

TSRS kapsamındaki bir Türk şirketi, aynı yıl için hem TSRS raporu hem GRI raporu hazırlayabilir. İki çerçeve farklı soruları cevaplar: TSRS 2, iklimle ilgili risk ve fırsatların şirketin finansal görünümüne etkisini yatırımcı için açıklar; GRI 102, şirketin iklim ve insanlar üzerindeki etkisini anlatır. Bu ayrımın ayrıntısı GRI ile TSRS arasındaki fark yazımızda.

Ortak zemin emisyon verisidir:

  • GRI ve IFRS Vakfı, GRI 102 ile IFRS S2'nin birlikte kullanımına dair ortak bir açıklama yayımladı. GSSB ve ISSB, IFRS S2'deki eşdeğer Kapsam 1, 2 ve 3 açıklamalarının GRI 102'deki karşılık gelen gereklilikleri karşılamak için kullanılabileceğini teyit etti.
  • TSRS 2, IFRS S2 temel alınarak hazırlandı; KGK, Aralık 2025 IFRS S2 değişikliklerini de 22.07.2026 tarihli kararıyla (RG 28.07.2026, Sayı 33323) TSRS 2'ye aldı. TSRS 2 de, yetkili bir makam farklı bir yöntem istemedikçe, ölçümde Sera Gazı Protokolü Kurumsal Standardı'na (2004), Kapsam 3 için Kapsam 3 Standardı'nın (2011) kategorilerine dayanır. Ortak açıklama TSRS'yi adıyla anmasa da aynı ölçüm temeli, Kapsam 1, 2, 3 rakamlarını bir kez hesaplayıp iki raporda kullanmayı mümkün kılar.
  • Geçiş planı için aynı kolaylık yok: TSRS 2 için yazılmış bir plan, GRI 102-1'in istediği çalışan, topluluk ve biyoçeşitlilik etkilerini kendiliğinden kapsamaz.

2026 döngüsünde hazırlık için ne yapmalı?

  1. İlk GRI 102 raporunuzu belirleyin. Bir sonraki GRI raporunuz 1 Ocak 2027 veya sonrasında yayımlanacaksa, 2026'yı anlatsa da GRI 102 ve GRI 103'e göre hazırlanır.
  2. İçerik endeksinde eskiden yeniye eşleme yapın. 305-1–305-5, 201-2 ve 302 atıflarını değiştirin; önemliyse 305-6 ve 305-7'yi koruyun.
  3. Elektrik veri talebini yeniden kurun. Satın alınan ve kendi üretilen elektriği enerji kaynağına ve yenilenebilir/yenilenemez ayrımına göre, sertifika ve PPA'ların kalite kriterleriyle birlikte toplayın.
  4. Geçiş ve adaptasyon planınızı bugünkü hâliyle belgeleyin. Bir unsur henüz yoksa GRI, açıklamayı atlamak yerine o unsurun bulunmadığını ve geliştirme planınızı raporlamanıza imkân verir.
  5. Adil geçiş verisini İK ile açın. Geçişe bağlı işe alım, işten çıkarma, görev değişikliği ve yeniden beceri kazandırma verisi çoğunlukla emisyon ekibinin dışında durur.
  6. Giderimleri ve karbon kredilerini ayrı tutun. İptal edilen kredileri proje, kalite kriteri ve amaçla kaydedin; 102-5–102-7'deki brüt Kapsam 1, 2, 3 rakamlarından ayrı raporlayın.
  7. TSRS emisyon çalışmasını yeniden kullanın. TSRS kapsamındaysanız Kapsam 1, 2, 3 rakamlarını bir kez mutabık hâle getirip iki raporda aynı kaynaktan kullanın.

Petrol ve gaz, kömür, tarım ve madencilik sektör standartlarını (GRI 11–14) kullanıyorsanız, GRI'ın bu standartları GRI 102 ve 103 ile uyumlu hâle getirdiğini ve güncellenen bölümlerin GRI 102 yürürlüğe girdiğinde zorunlu olacağını da hesaba katın. Ayrıntı: GRI sektörel standartları kapsamınıza giriyor mu?

Sahada ne görüyoruz

En uzun süren iş nadiren emisyon rakamının kendisidir; zaman alan, başka ekiplerde duran veridir: enerji kaynağı kırılımı, İK metrikleri, karbon kredisi kayıtları. GRI, TSRS, CDP ve EcoVadis'e aynı anda hizmet eden tek bir gösterge seti kurmak, aynı rakamın iki kez toplanmasını önler. Türk Hava Yolları Teknik'te veri şablonları birleştirildi; GRI raporu için toplanan veri aynı anda EcoVadis kanıt tabanını besledi. GRI raporlama çalışmalarımızın yapısı için GRI sürdürülebilirlik raporlaması sayfasına bakabilirsiniz.

Sıkça sorulan sorular

GRI 102 ve GRI 103 ne zaman yürürlüğe giriyor?

1 Ocak 2027'de. GRI, bu tarih ve sonrasında yayımlanan tüm iklim ve enerji raporlamasında bu standartların kullanılmasını zorunlu tutuyor ve erken uygulamayı teşvik ediyor.

GRI 102, GRI 305'in tamamının yerini alıyor mu?

Hayır. GRI 102, 305-1 ile 305-5 arasındaki açıklamaların ve 201-2'nin yerini alır. GRI'ın kaldırılacak açıklamalar listesinde 305-6 ve 305-7 yer almaz.

GRI 102'nin on açıklamasının hepsini raporlamak zorunlu mu?

Hayır. Asgari açıklama sayısı yoktur; iklimle ilgili etkilerinize uygun açıklamaları ve 3-3'ü raporlarsınız. GRI 102'deki her açıklama için gerekçeli raporlamama seçeneği vardır.

TSRS emisyon rakamlarımı GRI 102 için kullanabilir miyim?

Kapsam 1, 2 ve 3 için ortak ölçüm temeli bunu mümkün kılar. GSSB ve ISSB, IFRS S2'deki eşdeğer emisyon açıklamalarının GRI 102 gerekliliklerini karşılayabileceğini teyit etti; TSRS 2 IFRS S2 temel alınarak hazırlandı.

GRI 102 bir sektör standardı mı?

Hayır. GRI 102 ve GRI 103 her kuruluşun kullanabileceği konu standartlarıdır. Petrol ve gaz, kömür, tarım ve madencilik sektör standartları bunlara atıf yapacak şekilde güncelleniyor.

Kaynaklar

  • GRI – GRI 102: Climate Change 2025, Sıkça Sorulan Sorular (Haziran 2025) – https://www.globalreporting.org/media/qadh4mpf/gri-102-climate-change-2025-frequently-asked-questions-faqs.pdf (kontrol: 2026-11-11)
  • GRI – GRI 103: Energy 2025, Sıkça Sorulan Sorular (Haziran 2025) – https://www.globalreporting.org/media/mead5ytn/gri-103-energy-2025-frequently-asked-questions-faqs.pdf (kontrol: 2026-11-11)
  • GRI – GRI 102: Climate Change 2025 (standart sayfası) – https://www.globalreporting.org/publications/documents/english/gri-102-climate-change-2025/ (kontrol: 2026-11-11)
  • GRI – GRI 102 içindekiler (102-5 ile 102-9) – https://globalreporting.org/pdf.ashx?id=29514 (kontrol: 2026-11-11)
  • GRI – GRI 1: Foundation 2021 – https://www.globalreporting.org/pdf.ashx?id=12334 (kontrol: 2026-11-11)
  • KGK – TSRS 2 İklimle İlgili Açıklamalar – https://www.kgk.gov.tr/Portalv2Uploads/files/Duyurular/v2/Surdurulebilirlik/RaporlamaStandarti/TSRS%202.pdf (kontrol: 2026-11-11)
  • Resmî Gazete 28.07.2026, Sayı 33323, KGK Kurul Kararı 01/44275 – https://www.resmigazete.gov.tr/eskiler/2026/07/20260728-7.pdf (kontrol: 2026-11-11)

Kapsam görüşmesinde 2026 veri toplamanızın henüz karşılamadığı GRI 102 ve GRI 103 veri noktalarının listesini birlikte çıkaralım: iletişim.

İletişime geçin

Üzerinde çalıştığınız konuyu konuşalım.

Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.

Bize ulaşın

İlgili yazılar

AB ETS açıklayıcı kapak görseli, katman ikonu ve 2030'a kadar yüzde 62 azaltım hedefi

Mevzuat ve Uyum

7 dk10 Nov 26

AB ETS nedir? Türk ihracatçı için tavan, tahsisat ve SKDM bağlantısı

Oku
ISO 14001:2026 açıklayıcı kapak görseli, kalkan ikonu ve 30 Nisan 2029 geçiş son tarihi

Mevzuat ve Uyum

7 dk10 Nov 26

ISO 14001:2026 revizyonu: değişenler ve 2029'a kadar geçiş adımları

Oku
AB yeşil aklama kuralları: 2024/825 sayılı Direktif 27 Eylül 2026'dan beri uygulanıyor

Mevzuat ve Uyum

7 dk10 Nov 26

AB yeşil aklama kuralları: 27 Eylül 2026'dan beri yasak olan iddialar

Oku

Uzmanlarımızla İletişime Geçin

Sürdürülebilirlik hedeflerinizi konuşalım.