Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
SKDM'de yaptırım rejiminin muhatabı, mekanizmanın diğer yükümlülüklerinde olduğu gibi AB'de yerleşik ithalatçıdır. Türkiye'deki üreticiye doğrudan uygulanacak bir idari para cezası yoktur. Buna karşılık yaptırımların iki dolaylı etkisi ihracatçıya ulaşır: sevkiyatın gümrükte kalması ve yanlış verinin sözleşmesel sorumluluk doğurması.
SKDM'de yaptırımlar tek bir cezadan ibaret değil; birbirinden farklı üç katman var ve her biri farklı bir davranışı hedefliyor.
Beyan edilen gömülü emisyona karşılık gelen sertifikaların eksik iade edilmesi veya hiç iade edilmemesi hâlinde, eksik kalan her ton karbondioksit eşdeğeri için 100 € ceza uygulanıyor. Tutar her yıl AB enflasyon oranına endeksleniyor.
Bu cezanın en önemli özelliği şudur: cezanın ödenmesi, sertifika iade yükümlülüğünü ortadan kaldırmıyor. Yani ceza bir alternatif ödeme yolu değil; eksik sertifikalar yine iade edilmek zorunda. Sertifika fiyatının 75 € civarında olduğu bir ortamda, ceza ile birlikte toplam maliyet yükümlülüğün iki katından fazlasına çıkıyor.
50 tonluk kümülatif eşiği aşmasına rağmen Yetkilendirilmiş SKDM Beyan Sahibi statüsü almadan ithalat yapan şirketler için çok daha ağır bir ceza öngörülüyor: gömülü emisyon tonu başına 300 ile 500 € aralığında. Bu, olağan cezanın üç ila beş katı.
Farkın büyüklüğü tesadüf değil. Eksik sertifika iadesi, hesaplanabilir ve sonradan tamamlanabilir bir uyumsuzluk. Yetkilendirmesiz ithalat ise sistemin denetim kapısını tamamen devre dışı bırakan bir davranış ve mevzuat bunu caydırıcı biçimde fiyatlıyor.
Para cezasının ötesinde iki idari sonuç var. Birincisi, yetkilendirme statüsü olmayan ithalatçının ürünü serbest dolaşıma giremiyor; gümrük sistemleri ile SKDM Kayıt Sistemi entegre çalıştığı için bu kontrol otomatik yapılıyor. İkincisi, yetkili otorite yükümlülüklerin yerine getirilmemesi hâlinde statüyü askıya alabiliyor veya geri alabiliyor.
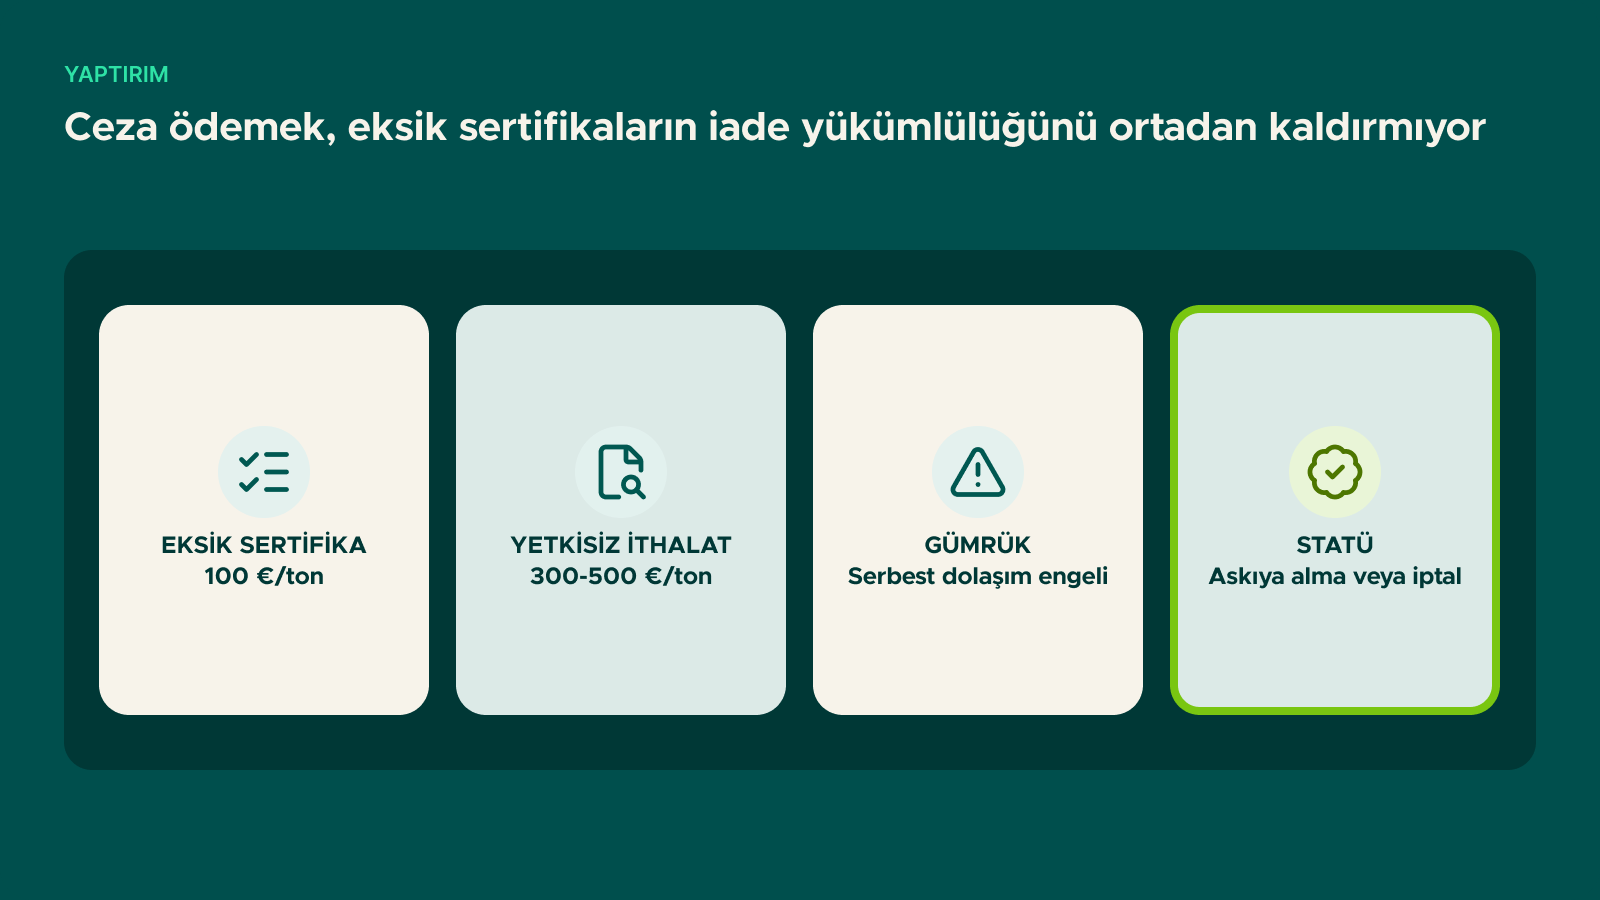
Yaptırımların muhatabı ithalatçı olsa da, üç kanaldan ihracatçıya ulaşıyor.
En doğrudan ve en hızlı sonuç bu. Alıcının yetkilendirme statüsü yoksa veya askıya alınmışsa, sevkiyat serbest dolaşıma giremiyor. Teslim şekli DDP ise depolama, demuraj ve gecikme maliyetleri doğrudan ihracatçıya dönüyor. Bu nedenle 2026'da AB'li müşterilerin yetkilendirme durumunun teyidi, ticari kontrol adımlarından biri hâline geldi. Statünün nasıl alındığını Yetkilendirilmiş SKDM Beyan Sahibi ve 50 ton eşiği yazısında ele aldık.
İthalatçı, beyanını üreticiden aldığı emisyon verisine dayandırıyor. Veri hatalıysa ceza ithalatçıya kesiliyor, ancak hatanın kaynağı üreticideyse rücu ilişkisi gündeme geliyor. Mevzuat bu sorumluluğu düzenlemiyor; tarafların sözleşmesine bırakıyor. Sorumluluğun doğrulanmış veriyle sınırlandırılması ve kapsamının yazılı hâle getirilmesi bu nedenle önem taşıyor. Sözleşme başlıklarını AB'li alıcının veri talebi ve sözleşme maddeleri yazısında ele aldık.
Uyumsuzluk yaşayan bir ithalatçı, sorunun kaynağı tedarik tarafındaysa tedarikçi değiştirme eğiliminde olur. Veri sağlayamayan veya geç sağlayan tedarikçiler, ceza riski nedeniyle portföyden çıkarılabiliyor.
| Senaryo | Sonuç | Önlem |
|---|---|---|
| Doğrulama raporu beyan tarihine yetişmiyor | Gerçek değer kullanılamıyor, varsayılan değere düşülüyor | Doğrulayıcıyla erken sözleşme, saha ziyareti takvimi |
| Öncül verisi tedarikçiden gelmiyor | Öncül için varsayılan değer ve sapma marjı | Tedarik sözleşmelerine veri maddesi |
| Alıcı yetkilendirme başvurusunu yapmamış | Sevkiyat gümrükte kalıyor | Sipariş öncesi statü teyidi |
| Aynı ürün için farklı müşterilere farklı sayı gitmiş | Doğrulama ve denetimde bulgu | Verinin tek kaynaktan, O3CI portalı üzerinden paylaşımı |
| Bir önceki yılın verisi kullanılmış | Beyan geçersiz | Her raporlama dönemi için ayrı hesap ve doğrulama |
Bazı uyum rejimlerinde ceza, yükümlülüğü yerine getirmenin alternatifi hâline gelebilir; şirket cezayı ödeyip yoluna devam eder. SKDM'de bu hesap çalışmıyor, çünkü:
Yani SKDM'de uyumsuzluğun maliyeti öngörülebilir bir ceza değil, ticaretin kesintiye uğraması.
Hayır. Yaptırım rejimi AB'de yerleşik beyan sahibine uygulanıyor. Risk, ticari ve sözleşmesel kanallardan yansıyor.
100 €/ton tutarı AB enflasyon oranına endeksli olarak her yıl güncelleniyor.
Beyan yükümlülüğünün yerine getirilmemesi ve eksik sertifika iadesi yaptırıma tabi; ayrıca yetkili otorite idari tedbir uygulayabiliyor.
Sertifika iadesi 2027'de başladığı için sertifikaya bağlı ceza 2026'da doğmuyor. Ancak yetkilendirmesiz ithalat riski 2026 boyunca geçerli.
AB'li müşteri portföyünün uyum riski açısından değerlendirilmesi ve emisyon verisinin zamanında hazır edilmesi konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.