Blog
Yayın: 17 Sep 26Okuma Süresi: 3 dk
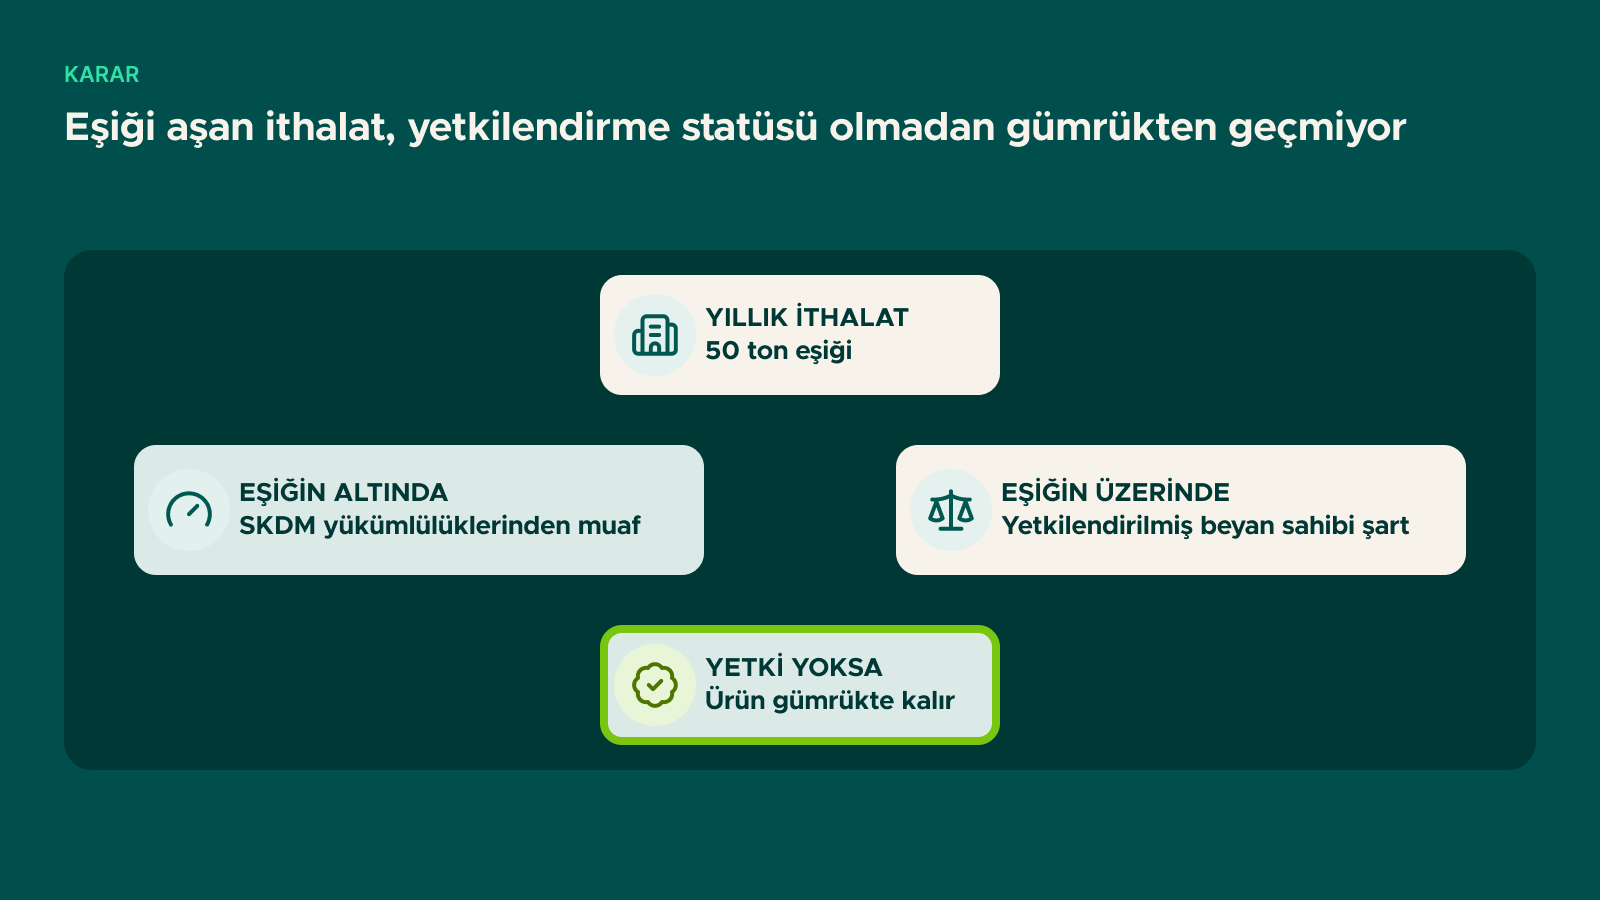
Uygulama döneminin ithalatçı tarafındaki en sert kuralı, SKDM kapsamı ürün ithalatının bir statüye bağlanmış olmasıdır. Yılda kümülatif 50 tonun üzerinde ithalat yapacak şirketler, Yetkilendirilmiş SKDM Beyan Sahibi statüsü almadan bu ürünleri serbest dolaşıma sokamıyor. Kural doğrudan AB'li alıcıyı bağlasa da, sonuçları sevkiyat bazında Türk ihracatçısına yansıyor.
SKDM'nin mali yükümlülüğü, ithalatın gerçekleşmesinden yaklaşık yirmi ay sonra ödeniyor. 2026'da ithal edilen bir ürünün sertifikası 2027'de satın alınıyor ve 30 Eylül 2027'de iade ediliyor. Bu gecikme, yükümlülüğün tahsil edilememesi riskini doğuruyor.
Yetkilendirme, bu riski önden yönetmenin yolu. Ulusal yetkili otorite başvuruyu değerlendirirken başvuru sahibinin mali güvenilirliğini, gümrük ve vergi mevzuatına uyum geçmişini ve idari kapasitesini inceliyor. Yani statü, bir kayıt işlemi değil bir yeterlilik değerlendirmesidir.
Omnibus Tüzüğü ile getirilen 50 tonluk eşik, önceki 150 €'luk değer eşiğinin yerini aldı. Hesabın üç özelliği var:
Muafiyet, elektrik ve hidrojen dışındaki tüm SKDM ürünleri için geçerli. Bu iki kalemde miktar eşiği uygulanmıyor.
Başvurular, ithalatçının yerleşik olduğu üye ülkenin yetkili otoritesine, SKDM Kayıt Sistemi'nin yetkilendirme modülü üzerinden yapılıyor. Karar süresi üye ülkeye göre değişiyor.
Tüzük, uygulama dönemine geçişi yumuşatmak için bir kolaylık getirdi: 31 Mart 2026'ya kadar başvurusunu yapan ithalatçılar, yetkili otorite kararını verene kadar 2026 boyunca ithalata devam edebiliyor — eşiği aşsalar bile. Bu kolaylık yalnızca başvuru yapmış olanlar için geçerli.
Başvuru yapmamış ve eşiği aşmış bir ithalatçı için sonuç ağır: ürün gümrükte serbest dolaşıma giremiyor. Ayrıca eşiği aşıp yetkilendirme almadan ithalat yapan şirketler için ton başına 300-500 € aralığında bir ceza öngörülüyor; bu, olağan uyumsuzluk cezası olan 100 €/ton'un üç ila beş katı.
Statü yükümlülüğü Türk ihracatçısına ait değil. Ancak üç somut sonucu var.
AB'li alıcınızın yetkilendirme statüsü yoksa veya başvurusu sonuçlanmamışsa, sevkiyat gümrükte bekler. Teslim şekli DDP ise bu risk doğrudan ihracatçıya döner. Bu nedenle 2026'da AB'li müşterilerin yetkilendirme durumunun sorulması, ticari teyit adımlarından biri hâline geldi.
Eşik ithalatçı bazında hesaplandığı için müşteri portföyünüz ikiye ayrılıyor: eşiği aşanlar ve aşmayanlar. Eşiği aşmayan küçük hacimli müşteriler sizden emisyon verisi talep etmeyecek; eşiği aşanlar ise doğrulanmış veri isteyecek. Veri hazırlığının hangi müşteriler için öncelikli olduğunu bu ayrım belirliyor.
Aynı toplam hacmi çok sayıda küçük ithalatçıya mı yoksa az sayıda büyük ithalatçıya mı sattığınız, SKDM maruziyetinizi değiştiriyor. Dağınık müşteri yapısı, muafiyet eşiğinin altında kalan alıcı sayısını artırıyor. Konsolide müşteri yapısı ise veri talebini yoğunlaştırıyor ama tek bir doğrulanmış veri setiyle karşılanabilir hâle getiriyor.
50 tonluk eşik sabit değil. Kapsamın 1 Ocak 2028'de 180 downstream ürüne genişletilmesi önerisiyle birlikte, eşiğin 30 Nisan 2027'ye kadar kapsam genişlemesi dikkate alınarak yeniden değerlendirilmesi öngörülüyor. Downstream ürünlerde demir-çelik ve alüminyum girdisi ürünün ağırlığının bir bölümünü oluşturduğu için, kütle bazlı eşiğin aynı biçimde uygulanması yeni bir denge gerektiriyor.
Kapsam genişlemesinin ayrıntılarını downstream genişleme yazısında, ceza rejimini SKDM cezaları yazısında ele aldık.
Statü, AB'de yerleşik olma şartına bağlı. AB'de yerleşik bir iştiraki bulunan Türk grupları, bu iştirak üzerinden başvurabilir; bu durumda emisyon verisi de grup içinde kalır.
Hayır. 50 tonun altında kalan ithalatçılar tüm SKDM yükümlülüklerinden muaf; varsayılan veya gerçek değer hesaplaması dahi yapmıyorlar.
Dolaylı temsilci sıfatıyla hareket eden temsilciler statüyü alabiliyor; uygulamada bu, küçük ithalatçılar için yaygın bir çözüme dönüşüyor.
Evet. Yükümlülüklerin yerine getirilmemesi hâlinde yetkili otorite statüyü askıya alabiliyor veya geri alabiliyor.
AB'li müşteri portföyünün SKDM eşiği ve veri talebi açısından değerlendirilmesi konusunda SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.