Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
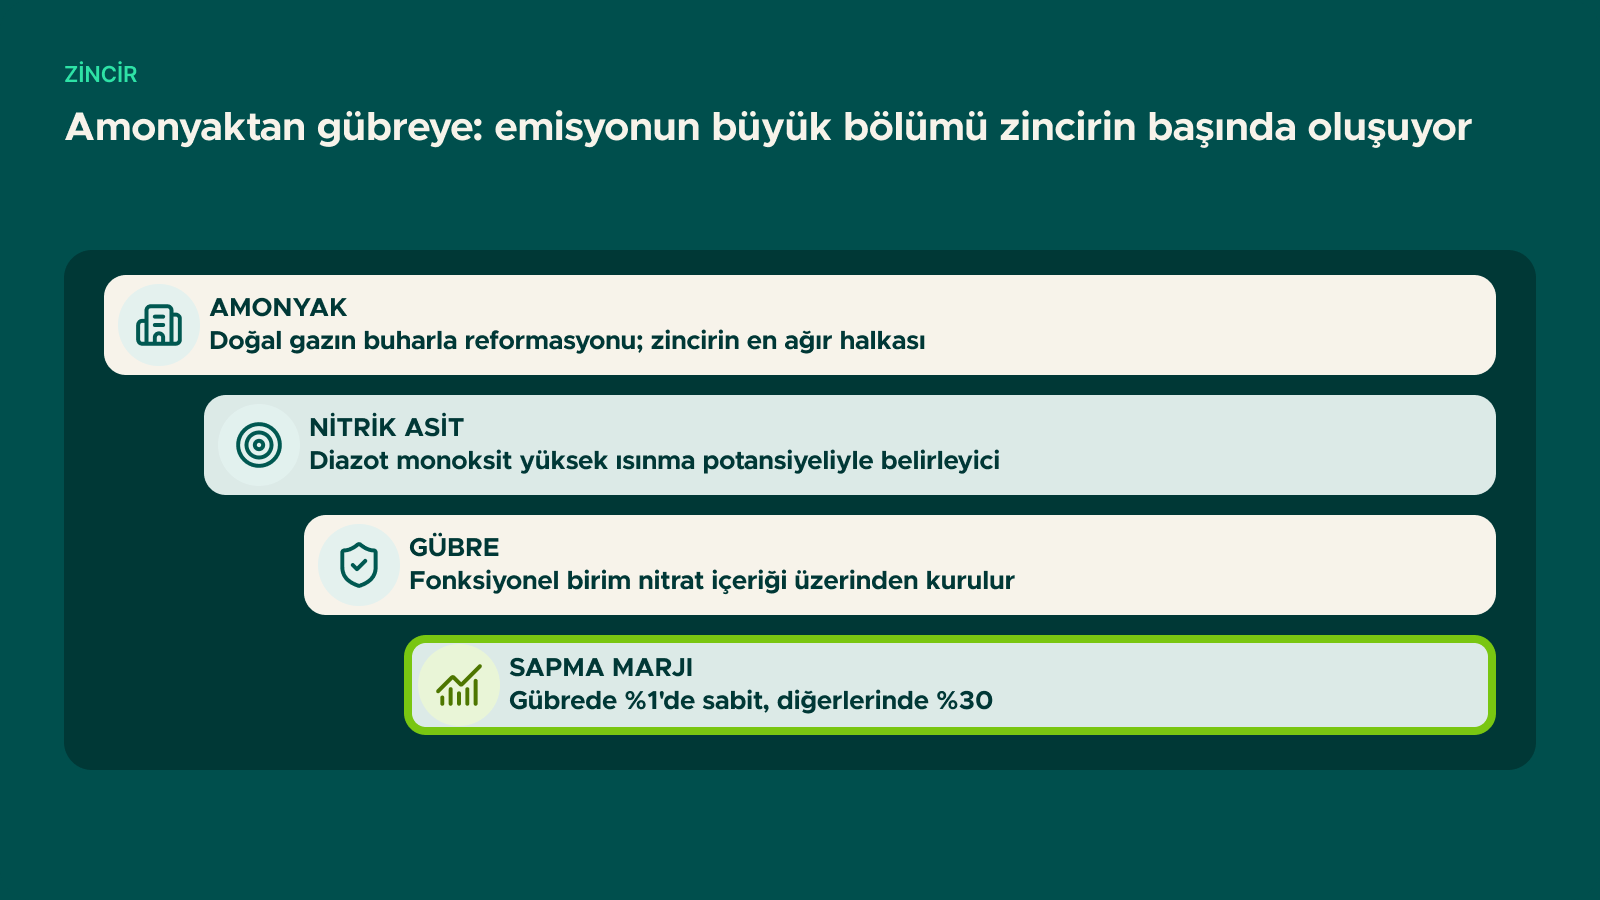
Gübre, SKDM kapsamındaki dört sanayi ürünü arasında en özel kurallara sahip olanı. Fonksiyonel birim nitrat içeriği üzerinden tanımlanıyor, dolaylı emisyonlar hesaba giriyor ve en önemlisi, varsayılan değerlere eklenen sapma marjı diğer sektörlerdeki %10-%30 aralığı yerine %1'de sabitlenmiş durumda. Bu istisna, sektörün SKDM stratejisini diğerlerinden ayırıyor.
Azotlu gübre zinciri üç halkadan oluşur ve SKDM kapsamı bu halkaların her birine dokunur.
Amonyak, zincirin başlangıcıdır ve doğal gazın buharla reformasyonuyla üretilir. Doğal gaz hem hammadde hem yakıt olarak kullanıldığı için, amonyağın emisyon yoğunluğu doğrudan doğal gaz tüketimine bağlıdır. Zincirdeki emisyonun büyük bölümü bu halkada oluşur.
Nitrik asit, amonyağın oksidasyonuyla üretilir. Bu proseste açığa çıkan diazot monoksit (N₂O), küresel ısınma potansiyeli karbondioksitin yüzlerce katı olduğu için, düşük kütlelerde bile emisyon hesabında belirleyici bir kalem oluşturur.
Gübre, nitrik asit ve amonyaktan üretilen amonyum nitrat ve türevleri ile kompoze ürünlerdir.
Kapsam bu üç halkayı da içerir: nitrik asit ve sülfonitrik asitler (CN 2808), amonyak (CN 2814), potasyum nitrat, azotlu gübreler (CN 3102) ve iki ya da üç besin elementi içeren kompoze gübreler (CN 3105).
Nitrik asit tesislerinde N₂O emisyonu, katalitik ayrıştırma sistemleriyle büyük ölçüde azaltılabilir. Bu teknolojiler görece olgun ve yatırım büyüklüğü, sağladıkları emisyon azaltımına kıyasla sınırlı.
SKDM açısından bu kalemin özel bir önemi var: N₂O'nun yüksek küresel ısınma potansiyeli nedeniyle, kütle olarak küçük bir azaltım karbondioksit eşdeğeri cinsinden büyük bir düşüş anlamına gelir. Yani gübre sektöründe emisyon yoğunluğunu düşürmenin maliyeti, çimento veya çelikteki yapısal kısıtlara kıyasla belirgin biçimde düşüktür.
Buna karşılık ölçüm tarafı zahmetlidir. N₂O emisyonunun sürekli emisyon ölçüm sistemleriyle izlenmesi, doğrulamada aranan kanıt düzeyini karşılamak için gereklidir; dönemsel ölçümlere dayanan beyanlar daha geniş bir belirsizlik payı taşır.
Diğer sektörlerde gömülü emisyon ton ürün başına ifade edilirken, gübrede hesap nitrat içeriği üzerinden kurulur. Bunun pratik sonucu, aynı ağırlıktaki iki ürünün besin içeriği farklıysa gömülü emisyonlarının da farklı olmasıdır.
Bu kural, ürün portföyü yönetimi açısından anlam taşır. Düşük besin içerikli ürünlerde ağırlık başına emisyon düşük görünse de, nitrat başına hesap yapıldığında tablo değişebilir. Hesabın ürün reçetesi düzeyinde kurulması ve besin içeriğinin analizle belgelenmesi gerekir.
Varsayılan değer kullanıldığında üzerine eklenen sapma marjı, diğer sektörlerde 2026'da %10, 2027'de %20, 2028 ve sonrasında %30. Gübrede ise %1 olarak sabitlenmiş durumda; bu istisna Omnibus görüşmelerinde gıda güvenliği gerekçesiyle belirlendi.
İstisnanın ekonomik sonucu doğrudandır: gübrede varsayılan değer kullanmanın "cezası" neredeyse yoktur. Diğer sektörlerde gerçek veri üretmenin en güçlü gerekçesi sapma marjından kaçınmakken, gübrede bu gerekçe ortadan kalkar.
Gerçek veri kararı bu durumda tek bir soruya indirgenir: tesisin emisyon yoğunluğu, ülke varsayılan değerinin ne kadar altında? Fark anlamlıysa gerçek veri hâlâ kazançlıdır; fark küçükse doğrulama maliyeti kazancı aşabilir. Karar çerçevesini varsayılan değer mi gerçek veri mi yazısında kurduk.
Türkiye, AB'ye SKDM kapsamı gübre ihracatında dokuzuncu sırada; geçiş döneminde gerçek veri kullanım oranı %74 olarak gerçekleşti. Yani sektör, marj istisnasına rağmen gerçek veriyle çalışma eğiliminde.
Gübre, dolaylı emisyonların hesaba katıldığı üç ürün grubundan biri. Elektrik tüketimi proses yapısına göre değişir ve hesaba eklenir.
Ancak sektörün asıl maruziyeti elektrikte değil doğal gazda. Doğal gaz hem hammadde hem enerji kaynağı olduğu için, gaz fiyatı ve emisyon yoğunluğu aynı anda maliyet yapısını belirler. Bu, gübre sektörünü SKDM ile enerji fiyatlarının kesişiminde özel bir konuma yerleştiriyor: karbon maliyeti ile enerji maliyeti aynı yönde hareket ediyor.
Amonyak satın alıp gübre üreten tesisler için hesabın büyük bölümünü tedarikçinin verisi belirler. Amonyağın gömülü emisyonu, üretim rotasına ve doğal gaz verimliliğine bağlı olarak geniş bir aralıkta değişir.
Tedarikçiden doğrulanmış veri alınamadığında varsayılan değer uygulanır; gübrede marj %1 olsa da, varsayılan değerin kendisi ülke ortalaması olduğu için düşük emisyonlu bir tedarikçiden alım yapmanın avantajı görünmez hâle gelir. Öncül veri talebinin tedarik sözleşmelerine girmesi bu nedenle gerekir.
Dolaylı emisyonlarda gerçek değer kullanma koşullarını dolaylı emisyonlar, elektrik ve PPA yazısında ele aldık.
%1'lik marj nedeniyle maliyet farkı küçük. Ancak tesisiniz ülke ortalamasının belirgin biçimde altındaysa, bu avantajı ancak gerçek veriyle gösterebilirsiniz.
Geri dönüş, azaltılan karbondioksit eşdeğeri × sertifika fiyatı ile hesaplanır ve AB'ye ihracat hacmine bağlıdır. N₂O'nun yüksek ısınma potansiyeli nedeniyle azaltım başına kazanç yüksektir.
Nitrat içeriği üzerinden. Ürün reçetesi ve besin analizi hesabın dayanağıdır.
Hayır, gübre dolaylı emisyonların hesaba katıldığı üç gruptan biridir.
Amonyak, nitrik asit ve gübre için ürün bazlı gömülü emisyon hesabının kurulması konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.