Blog
Yayın: 17 Sep 26Okuma Süresi: 4 dk
Karbon maliyeti doğuran her mekanizma, o maliyetten kaçınmaya yönelik davranışları da doğurur. SKDM'de bu davranışların bir kısmı meşru optimizasyon, bir kısmı ise mevzuatın amacını boşa çıkaran uygulamalardır. Komisyon, ikisi arasındaki sınırı netleştiren ve ihlali tespit etmeyi kolaylaştıran bir dizi önlem öneriyor.
SKDM maliyetini azaltmanın meşru yolları var ve mekanizma bunları teşvik etmek üzere kurulmuş: emisyon yoğunluğunu düşürmek, gerçek veriyle çalışmak, düşük karbonlu tedarikçiye yönelmek, elektrik kaynağını değiştirmek. Bunların hepsi, mekanizmanın amaçladığı davranış değişikliğidir.
Kaçınma ise emisyonda gerçek bir değişiklik olmaksızın, yalnızca hesabın girdilerini değiştirmeye yönelik düzenlemeleri tanımlar. Komisyon'un revizyon önerisi, bu ayrımı netleştiriyor ve özellikle bir davranışı isimlendiriyor: düşük varsayılan değerlerden yararlanmak amacıyla tedarik zincirinin yapay biçimde yeniden yapılandırılması.
Varsayılan değerler ülke ve üretim rotası bazında belirlendiği için, ürünü emisyon yoğunluğu düşük görünen bir ülke üzerinden sevk etmek veya menşei belirsizleştirmek, gerçekte hiçbir emisyon azaltımı sağlamadan hesabı iyileştirebilir. Öneri tam olarak bu davranışı hedefliyor.
Komisyona, SKDM'den kaçınmaya karşı mevzuat oluşturma yetkisi verilmesi öngörülüyor. Bu yetki kapsamında öngörülen araçlar:
Ayrıca tüketici öncesi hurda demir-çelik ve alüminyumun girdi emisyonu olarak kapsama eklenmesi de aynı paket içinde değerlendiriliyor.
Uygulamada dikkat edilmesi gereken, iyi niyetle yapıldığında bile soru işareti doğurabilecek düzenlemeler şunlar:
Ürünün üçüncü bir ülkede minimal işleme tabi tutularak sevk edilmesi. Gümrük menşe kuralları açısından geçerli bir dönüşüm olsa bile, SKDM açısından emisyonun üretildiği yer belirleyicidir.
Birden fazla tesisi olan gruplarda, hangi sevkiyatın hangi tesisten çıktığının izlenememesi. Grubun ortalaması üzerinden beyan yapılması, ek kanıt talebi geldiğinde savunulamaz hâle gelir.
Raporlama dönemi, malın üretildiği veya ithal edildiği yıldır. Bir yılın doğrulanmış verisinin sonraki yıl için kullanılması kabul edilmez.
Ürünün ticaret şirketleri üzerinden geçtiği zincirlerde, emisyon verisinin kaynağının üretici tesis olduğunun belgelenememesi. Aradaki şirket emisyon verisinin kaynağı olamaz.
Önerilen önlemlerin ortak paydası, ürün ile tesis arasındaki bağın belgelenebilir olmasıdır. Bu, emisyon hesabının ötesinde bir iştir ve üretim planlama, sevkiyat ve gümrük kayıtlarını ilgilendirir.
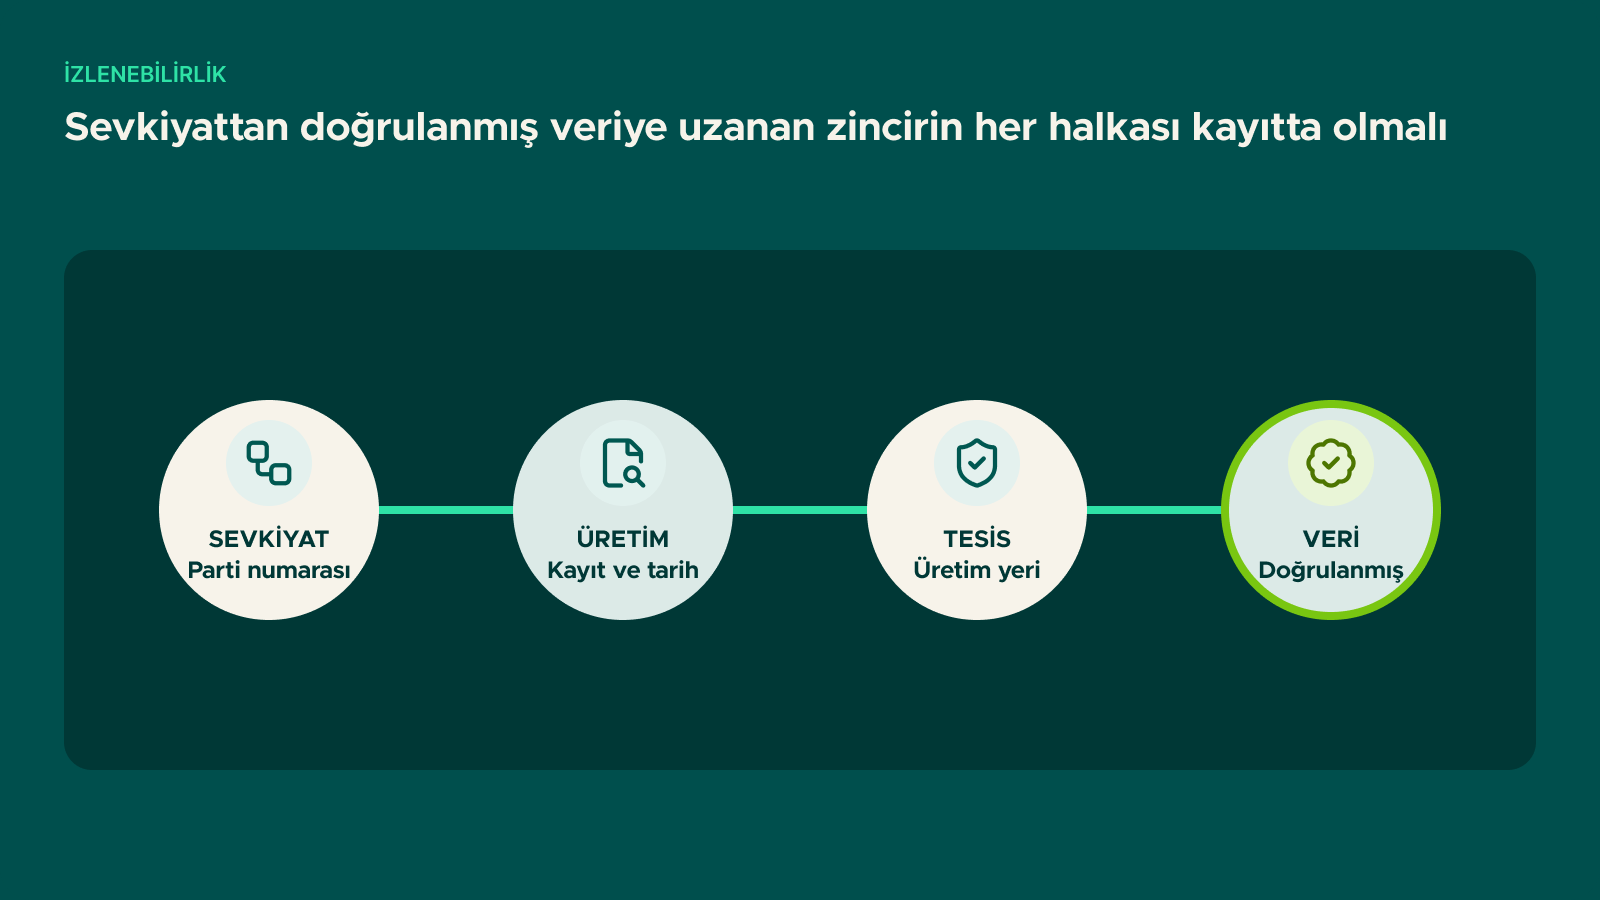
Kurulması gereken bağ zinciri şudur: sevkiyat → parti numarası → üretim kaydı → üretim tesisi ve tarihi → o dönemin doğrulanmış emisyon verisi. Bu zincirin her halkasının kayıt altında olması, ek kanıt talebi geldiğinde verilecek yanıtı hazır hâle getirir.
Zincirin kurulması, aynı zamanda meşru bir avantajı da koruyor: düşük emisyonlu tesiste üretilmiş ürünlerin bu özelliğini ispat edebilmek, ancak tesis-ürün eşleşmesinin belgelenmesiyle mümkün.
Downstream genişlemesi ve kaçınma önlemleri aynı önerinin iki ayağı. Mantık şudur: kapsam ne kadar dar olursa, kapsamın hemen dışına çıkarak maliyetten kaçınmak o kadar kolay olur. Kapsamın 180 downstream ürüne genişletilmesi bu boşluğu daraltıyor; kaçınma önlemleri ise kalan boşlukları kapatıyor. Kapsam genişlemesini downstream genişleme yazısında ele aldık.
Gerçek bir üretim faaliyeti varsa hayır. Belirleyici olan, düzenlemenin ticari bir gerekçesi olup olmadığı ve emisyonun gerçekte nerede oluştuğudur.
Öneri, yüksek riskli ürün ve menşe kombinasyonlarının ayrıca belirlenmesini öngörüyor; genel bir yükümlülük değil, risk bazlı bir uygulama tasarlanıyor.
Bugün zorunlu değil. Gerçek emisyon verisi kullanımının kayda bağlanması öneri aşamasında; mevzuat süreci tamamlandığında netleşecek.
Yaptırım ithalatçıya uygulanır; ancak yanlış beyanın kaynağı üreticinin verisiyse, ticari ilişki ve sözleşmesel sorumluluk açısından sonuç doğurur. Ceza rejimini SKDM cezaları yazısında ele aldık.
Ürün-tesis izlenebilirliğinin kurulması ve emisyon verisinin belgelenebilir hâle getirilmesi konularında SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.