Blog
Yayın: 16 Nov 26Okuma Süresi: 7 dk
Hayır, TSRS çifte önemlilik analizi istemez. TSRS 1, önemliliği yatırımcının kararı üzerinden tanımlar: bir bilgi, verilmemesi, yanlış verilmesi ya da gizlenmesi genel amaçlı finansal raporların asli kullanıcılarının kararlarını makul ölçüde etkileyecekse önemlidir. Çifte önemlilik ise AB'nin ESRS standartlarının kavramıdır; elinizde GRI ya da ESRS için yapılmış bir çifte önemlilik analizi varsa, finansal boyutu TSRS değerlendirmesinin doğrudan girdisi olur, etki boyutu da risk ve fırsatları bulmanızı kolaylaştırır.
Son kontrol: 16 Kasım 2026.
Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS), Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu (KGK) tarafından IFRS S1 ve S2 esas alınarak yayımlandı. TSRS 1'in önemlilik tanımı IFRS S1'in 18. paragrafıyla aynıdır ve dört unsuru vardır:
Kısacası TSRS'de soru "şirketin topluma ve çevreye etkisi ne kadar büyük?" değil, "bu bilgi olmadan yatırımcı ya da kredi veren farklı bir karar verir mi?" sorusudur. TSRS 1 ile TSRS 2'nin işbölümü için TSRS 1 ve TSRS 2 arasındaki fark yazısına bakabilirsiniz.
Çifte önemlilik, ESRS'nin iki boyutlu bakışıdır. 3 Temmuz 2026 tarihli (AB) 2026/1563 sayılı Yetki Devrine Dayanan Tüzük ile yenilenen ESRS 1, bu iki boyutu korur:
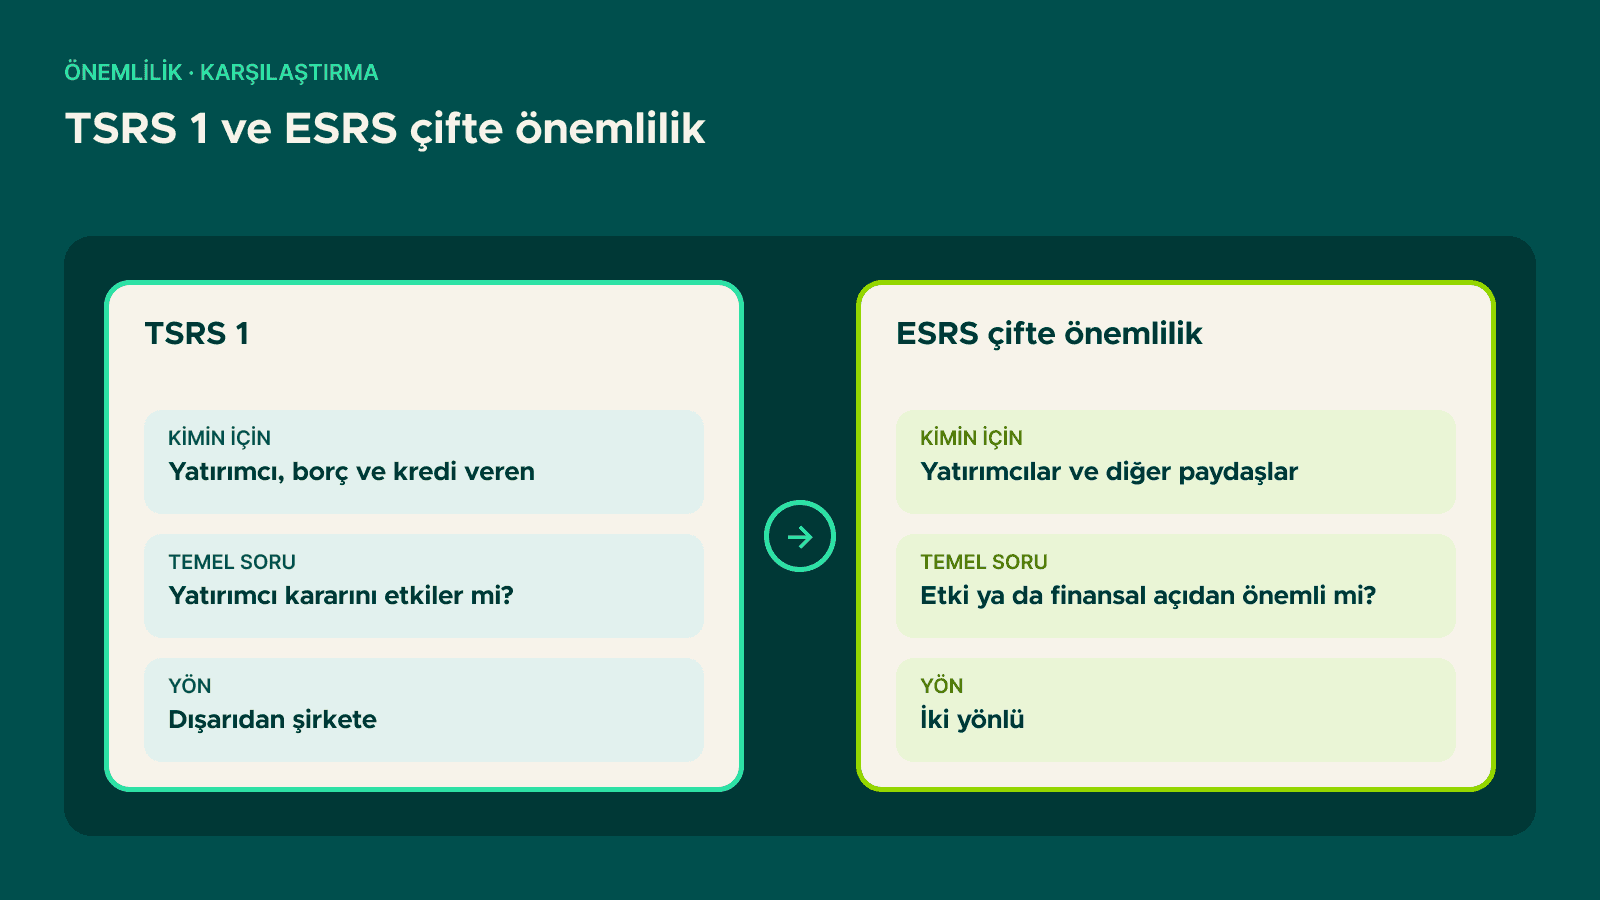
GRI tarafında GRI 3 (2021) önemli konuları, kuruluşun ekonomi, çevre ve insanlar üzerindeki en önemli etkileri olarak tanımlar; yani GRI'nin çıkış noktası etkidir. GRI'deki adımlar için GRI önemlilik analizi nasıl yapılır yazısına bakabilirsiniz.
| TSRS 1 | ESRS 1 (çifte önemlilik) | GRI 3 | |
|---|---|---|---|
| Kimin için | Yatırımcılar, borç ve kredi verenler | Yatırımcılar ve diğer paydaşlar | Paydaşlar |
| Temel soru | Bilgi, yatırımcının kararını makul ölçüde etkiler mi? | Konu etki, finansal ya da her iki açıdan önemli mi? | Kuruluşun en önemli etkileri neler? |
| Bakış yönü | Dışarıdan şirkete (finansal) | Her iki yön | Şirketten dışarıya (etki) |
Yer alıyor, ama farklı bir kapıdan. TSRS 1'in 2. paragrafı, işletmenin kaynaklara ve ilişkilere bağımlılıklarının ve bunlar üzerindeki etkilerinin, işletme için sürdürülebilirlikle ilgili risk ve fırsatlar doğurduğunu söyler. Bir etki, şirketin nakit akışına, finansmana erişimine ya da sermaye maliyetine dönüşüyorsa TSRS raporuna girer.
Örneğin yüksek emisyon yoğunluğu bir etkidir. AB'ye çelik ya da alüminyum ihraç eden bir şirket için aynı rakam, Sınırda Karbon Düzenleme Mekanizması (SKDM) üzerinden alıcının maliyetine yansıyan bir geçiş riskidir. GRI raporunda etki olarak yazılan konu, TSRS raporunda risk olarak ve finansal etkisiyle birlikte yazılır.
TSRS 1 ayrıca Ek C'de, özel bir TSRS'nin bulunmadığı durumlarda GRI Standartlarına ve ESRS'ye rehberlik kaynağı olarak başvurulabileceğini söyler; şartı, TSRS'lerle çelişmemesi ve önemli bilgiyi gizlememesidir.
IFRS Vakfı ile EFRAG'ın Mayıs 2024'te, 2023 tarihli ilk ESRS setine göre yayımladığı ortak birlikte çalışabilirlik rehberine göre ESRS'deki finansal önemlilik tanımı, IFRS S1'deki önemlilik tanımıyla uyumludur ve iki değerlendirmenin finansal tarafta aynı sonucu vermesi beklenir. TSRS 1 aynı tanımı kullandığı için, ESRS ya da GRI ile birlikte finansal boyutu da kapsayan bir çifte önemlilik analizi, TSRS'nin başlangıç noktasıdır. Bitmiş TSRS değerlendirmesinin yerini tutmaz. Beş adımda TSRS'ye taşınır:
Birlikte çalışabilirlik rehberinin bir sınırı var: ESRS'de karar yararlılığı yatırımcılarla birlikte diğer paydaşları da kapsar, IFRS S1'de ise yalnız yatırımcıların bilgi ihtiyacına odaklanır. Etki önemliliği yüksek olup finansal karşılığı olmayan bir konu, TSRS raporunda yer almayabilir; GRI ya da ESRS raporunuzda yerinde kalır.
KGK'nın 19 Ekim 2026 tarihli ve 01/46753 sayılı kararı (Resmî Gazete, 22 Ekim 2026, Sayı 33408) iki noktada önemlilik takvimini etkiler:
Kararda E5 muafiyetinin 2027 raporlama dönemine uzatılmasına ilişkin bir hüküm yok; 2027 için tanınan, yalnız iklim dışı karşılaştırmalı bilgiye ilişkin muafiyet. Bu yüzden iklim dışı risk ve fırsatlar için önemlilik değerlendirmesini 2027 dönemi başlamadan tamamlamak, veri toplamanın da o dönemin başında başlamasını sağlar. Hangi şirketin TSRS kapsamında olduğu için KGK'nın TSRS kapsam kararı yazısına bakabilirsiniz.
Çifte önemlilik analizinin TSRS'ye en kolay taşınan parçası, finansal boyutun paydaş girdisiyle puanlanmış olmasıdır. Bir havayolu şirketi için GRI ile CSRD/ESRS gerekliliklerine uyumlu bir çifte önemlilik değerlendirmesi yapılandırıldı: aday konular GRI konu standartlarından, ESRS gerekliliklerinden ve havacılığa özgü bağlamdan çıkarıldı, paydaş anketleri etki ve finansal önemlilik için ayrı girdi topladı, yanıtlar sıralı bir önemlilik matrisine dönüştürüldü. Bu yapıda finansal önemlilik puanı ayrı bir sütun olarak durduğu için TSRS değerlendirmesine sıfırdan başlanmaz. Çalışmanın aşamaları: çifte önemlilik değerlendirmesi. TSRS raporlamasının bütünü için: TSRS ve IFRS danışmanlığı.
Hayır. TSRS 1 önemliliği yalnız asli kullanıcıların, yani yatırımcıların, borç verenlerin ve kredi veren diğer tarafların kararları üzerinden tanımlar. Çifte önemlilik ESRS'nin zorunlu kıldığı bir yöntemdir; elinizde GRI ya da ESRS için yapılmış bir analiz varsa, finansal boyutu TSRS değerlendirmesinde girdi olarak kullanılabilir.
Tek başına değil. GRI 3 kuruluşun en önemli etkilerini önceliklendirir; TSRS ise nakit akışını, finansmana erişimi ya da sermaye maliyetini etkileyebilecek risk ve fırsatları ister. GRI analizindeki etkiler, finansal sonuca bağlandığında TSRS için girdi olur.
Hayır. TSRS 1 önemlilik için eşik değer belirlemez ve neyin önemli olduğunu önceden tayin etmez. İşletme kendi koşullarına göre nicel ve nitel faktörlerle karar verir ve bu muhakemeyi belgeler.
TSRS 1, önemlilik muhakemesinin her raporlama tarihinde, değişen koşullar ve varsayımlar dikkate alınarak yeniden değerlendirilmesini ister. Önceki raporda önemli olan bir bilgi türü artık önemli olmayabilir, daha önce açıklanmayan bir bilgi de önemli hâle gelebilir.
Çifte önemlilik analizi iki rapora birlikte hizmet edebilir: finansal boyut TSRS'ye ve ESRS'nin finansal tarafına, etki boyutu ESRS'ye girer. Fark, TSRS'nin yalnız yatırımcı için önemli bilgiyi istemesidir; ayrıntı için TSRS ile CSRD ve IFRS S1-S2 ilişkisi yazısına bakabilirsiniz.
Mevcut önemlilik analizinizi TSRS 1'e karşı eşleyin: hangi konunun TSRS raporuna risk ya da fırsat olarak girdiğini, hangi SASB konusunun eksik kaldığını ve denetçiye hangi gerekçenin belgelenmesi gerektiğini gösteren bir eşleme listesi için → çifte önemlilik değerlendirmesi.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


