Blog
Yayın: 19 Oct 26Okuma Süresi: 4 dk
Aynı ürün için verilen iki karbon ayak izi rakamı arasındaki fark, çoğu zaman üretimden değil hesabın sınırından gelir. Biri ürünü fabrika kapısına kadar, diğeri kullanım ve bertaraf aşamalarıyla birlikte ölçer. Rakamı müşteriye ya da bir beyana koymadan önce hangi sınırla, hangi birimle ve hangi veriyle hesaplandığının netleşmesi gerekir.
Ürün karbon ayak izi (PCF) talebi Türk üreticilere giderek daha sık üç yerden geliyor: Avrupa'daki müşterilerin tedarikçi anketleri, SKDM kapsamındaki ürünlerin gömülü emisyon hesabı ve ürün pasaportu gibi yeni AB düzenlemeleri. Hesaplamanın uluslararası standardı ISO 14067'dir; yöntem, yaşam döngüsü analizinin (ISO 14040/44) iklim değişikliğine odaklanan bir uygulamasıdır. Bu yazıda sonucu belirleyen üç kararı anlatıyoruz.
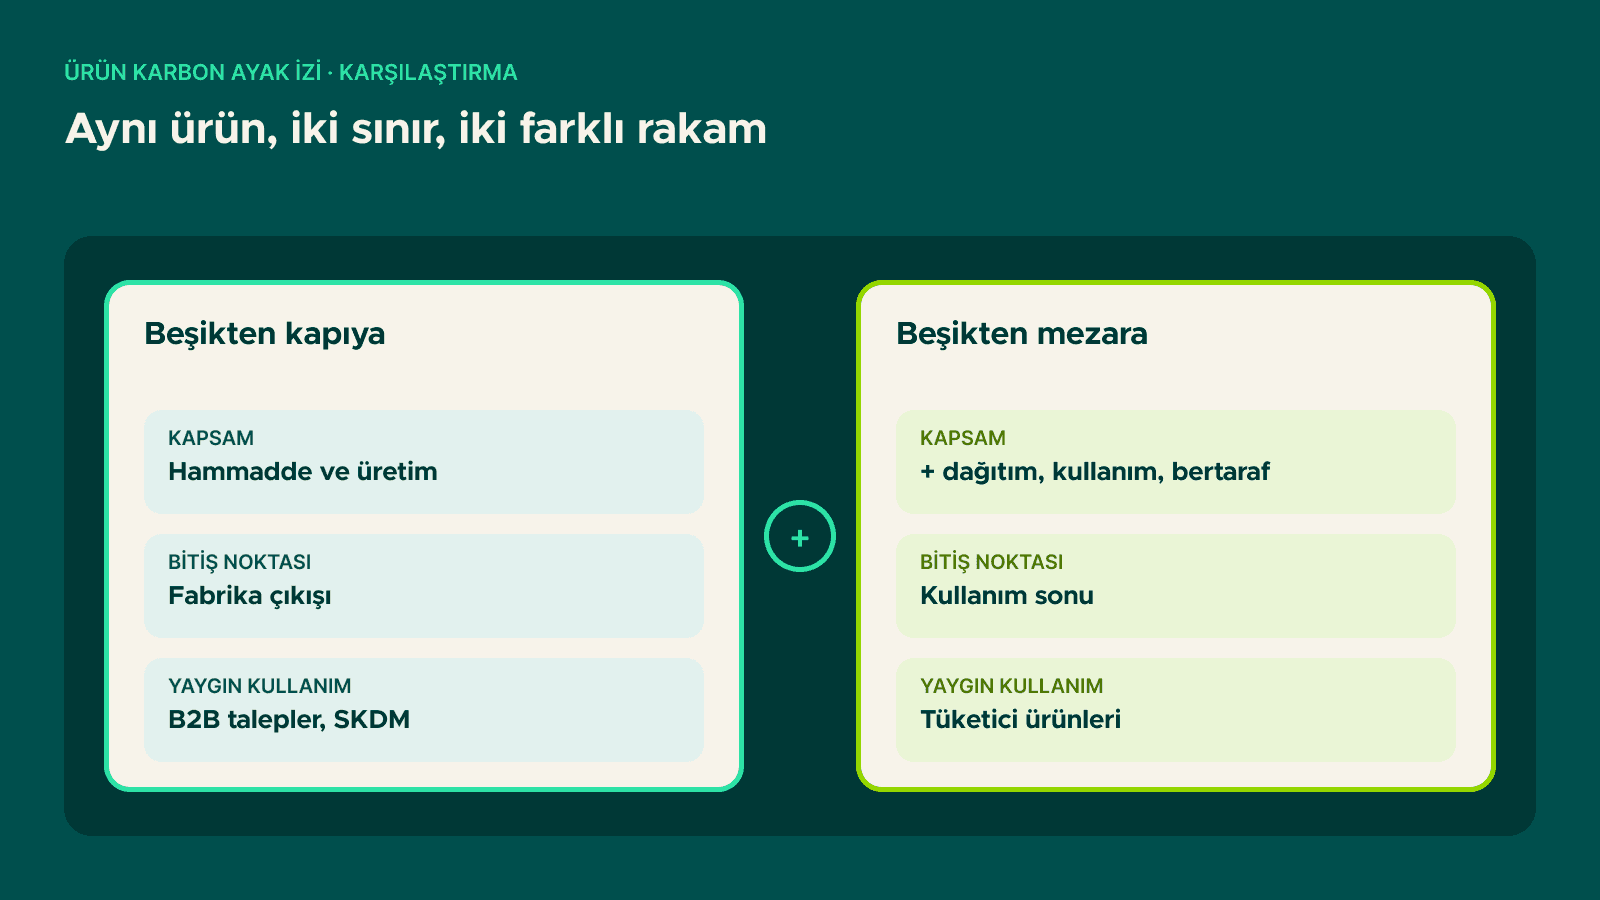
ISO 14067'ye göre bir ürünün karbon ayak izi iki temel sınırla hesaplanabilir:
Beşikten kapıya (cradle-to-gate): hammaddenin çıkarılmasından ürünün fabrikadan çıkışına kadar olan emisyonlar. B2B müşterilerin tedarikçi taleplerinde ve SKDM'de esas alınan yaklaşım budur.
Beşikten mezara (cradle-to-grave): dağıtım, kullanım ve kullanım sonu (geri dönüşüm, bertaraf) aşamaları da dahil. Tüketici ürünlerinde ve ürünün kullanım aşamasında enerji tükettiği durumlarda anlamlıdır.
Elektrikli bir cihazın kullanım aşaması, toplam emisyonun büyük kısmını oluşturabilir; bir çelik profilde ise emisyonun ağırlığı üretimdedir. Bu yüzden sınır, ürünün doğasına ve talebin amacına göre seçilir ve raporda açıkça yazılır.
Sınırı yazılmamış bir ürün karbon ayak izi rakamı, başka hiçbir rakamla karşılaştırılamaz.
Karbon ayak izi her zaman bir birime göre ifade edilir: kg CO₂e / ton ürün, kg CO₂e / adet, kg CO₂e / m². Birim seçimi iki şeyi belirler:
Karşılaştırılabilirlik: müşteri iki tedarikçinin rakamını yan yana koyacaksa, ikisinin de aynı birimle hesaplanmış olması gerekir.
Kural uyumu: ürün grubu için bir ürün kategori kuralı (PCR) varsa birim ve sınır o kurala göre belirlenir. EPD hazırlanacaksa bu zorunludur.
Talep bir müşteri anketinden geliyorsa, anketin hangi birimi istediği ilk gün kontrol edilmelidir. Yanlış birimle yapılan hesap, aynı veriyle yeniden yapılmak zorunda kalır.
Hesaplamanın kalitesini belirleyen üçüncü karar, hangi verinin tesise özgü olacağıdır:
Tesise özgü (birincil) veri: şirketin kendi enerji tüketimi, hammadde miktarları ve üretim verileri. Ürünün gerçek performansını yansıtır.
İkincil veri: sektör ortalamalarını içeren LCA veri tabanları. Tedarik zincirinin derin aşamalarında ya da birincil verinin bulunmadığı yerlerde kullanılır.
Bu ayrım, SKDM'deki gerçek veri ile varsayılan değer seçiminin aynısıdır. SKDM kapsamındaki bir ürün için tesise özgü veriyle hesaplanan gömülü emisyon, varsayılan değerlere göre genellikle daha düşük bir karbon maliyetine karşılık gelir. Aynı tesis verisi hem ürün karbon ayak izinde hem de SKDM gömülü emisyon hesabında kullanılabilir.
Müşteri talepleri: Avrupalı alıcıların Kapsam 3 hesaplarında tedarikçilerden istediği ürün bazlı veri.
SKDM: demir-çelik, alüminyum, çimento, gübre ve diğer kapsamdaki ürünlerin gömülü emisyonu.
EPD: iklim değişikliği etkisi, EPD'deki etki kategorilerinden biridir; aynı LCA modelinden gelir.
Ürün iddiaları: düşük karbonlu ürün iddiası, doğrulanmış bir hesaplamaya dayanmalıdır.
EPD süreci için EPD belgesi nasıl alınır, LCA'nın aşamaları için yaşam döngüsü analizi nasıl yapılır yazılarımıza bakabilirsiniz.
Kurumsal karbon ayak izi şirketin tüm faaliyetlerinden kaynaklanan yıllık emisyonları Kapsam 1, 2 ve 3 olarak ölçer. Ürün karbon ayak izi ise tek bir ürünün yaşam döngüsü boyunca neden olduğu emisyonları birim başına hesaplar. İkisi aynı tesis verisini kullanabilir ama farklı sorulara cevap verir.
İki çerçeve de ürün düzeyinde sera gazı hesabını tarif eder ve aynı yaşam döngüsü ilkelerine dayanır. ISO 14067 uluslararası bir standarttır ve doğrulama süreçlerinde sıklıkla referans alınır.
Rakam yalnızca iç kararlar için kullanılacaksa doğrulama zorunlu değildir. Müşteriyle paylaşılacak, bir beyana konacak ya da pazarlama iddiasında kullanılacaksa bağımsız doğrulama rakamın güvenilirliğini belgeler.
Temel olarak ürün başına enerji tüketimi, hammadde ve yardımcı malzeme miktarları, taşıma mesafeleri, üretim atıkları ve tedarikçilerden alınabiliyorsa hammaddelerin kendi karbon ayak izi verileri.
Ürünleriniz için müşteri taleplerine ve SKDM'ye uygun bir karbon ayak izi hesabı kurmak için ürün karbon ayak izi hizmetimizi inceleyebilir, sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.