Blog
Yayın: 10 Nov 26Okuma Süresi: 7 dk
AB'de 27 Eylül 2026'dan beri tüketiciye yönelik pazarlamada iki tür çevresel iddia her koşulda yasak: tanınmış bir kanıta dayanmayan "çevre dostu", "yeşil" gibi genel iddialar ve karbon dengelemeye dayanan "iklim nötr", "azaltılmış iklim etkisi" gibi ürün iddiaları. Bu kurallar, Haksız Ticari Uygulamalar Direktifi'ni değiştiren 2024/825 sayılı Direktif'ten geliyor ve AB tüketicisine ürün satan Türk ihracatçıyı da kapsıyor. Ayrı olarak önerilen Yeşil İddialar Direktifi ise hiç kabul edilmedi; Komisyon onu geri çekmeyi planladığı öneriler arasında listeledi.
Son kontrol: 11 Kasım 2026. Bu yazı kuralları açıklar; hukuki görüş değildir.
2024/825 sayılı Direktif 28 Şubat 2024'te kabul edildi ve AB'nin Haksız Ticari Uygulamalar Direktifi'ni (2005/29/AT) değiştirdi. Üye devletlerin direktifi 27 Mart 2026'ya kadar iç hukuka aktarması gerekiyordu; kurallar 27 Eylül 2026'dan beri uygulanıyor. Komisyon'un Eylül 2026 tarihli Soru-Cevap belgesine göre bu, piyasada zaten bulunan ürün ve ambalajları da kapsar.
Direktif, her koşulda yasak sayılan uygulamalar listesine (kara liste) yeni maddeler ekledi ve bazı iddiaları duruma göre değerlendirilecek yanıltıcı uygulamalar arasına aldı:
| Uygulama | Dayanak | Sonuç |
|---|---|---|
| Tanınmış mükemmel çevresel performansa dayanmayan genel çevresel iddia ("çevre dostu", "yeşil", "iklim dostu") | Ek I, 4a | Her koşulda yasak |
| Dengelemeye (offset) dayanarak ürünün sera gazı etkisinin nötr, azaltılmış ya da pozitif olduğunu söylemek | Ek I, 4c | Her koşulda yasak |
| Bir belgelendirme sistemine dayanmayan ve bir kamu otoritesince de kurulmamış sürdürülebilirlik etiketi | Ek I, 2a | Her koşulda yasak |
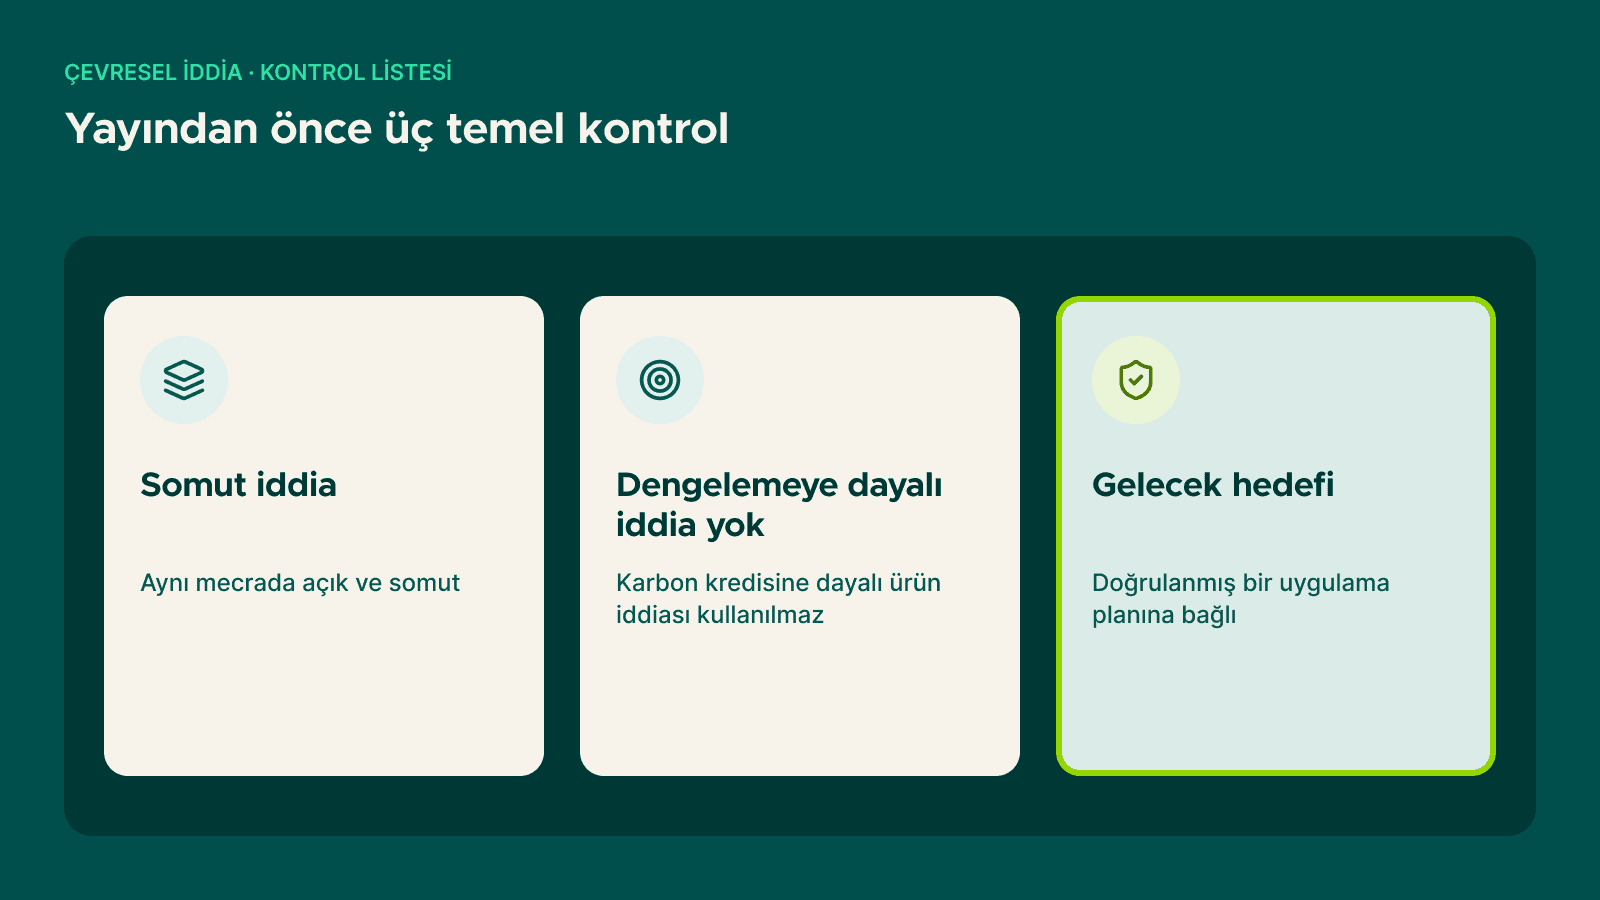
| Ayrıntılı ve gerçekçi bir uygulama planı ile bağımsız üçüncü taraf doğrulaması olmadan geleceğe dönük çevresel performans iddiası ("2040'ta net sıfır" gibi) | Madde 6(2)(d) | Duruma göre yanıltıcı sayılır |
Bir iddia, neyi kastettiği aynı mecrada (aynı reklam, ambalaj ya da ürün sayfası) açık ve belirgin biçimde belirtilmiyorsa geneldir. "Eko" ya da "sürdürülebilir" tek başına yazıldığında bu tanıma girer.
Genel bir iddiayı ayakta tutmanın üç yolu var, Komisyon bunları şöyle sayıyor:
Kanıt, iddiayla ilgili olmalı. Bu üçünden biri yoksa çıkış yolu iddiayı somutlaştırmaktır: neyin, ne kadar, hangi referansa göre daha iyi olduğunu aynı yerde yazmak. Marka ve ürün adları da ortalama tüketicide çevresel bir çağrışım yaratıyorsa çevresel iddia sayılabilir.
Direktifin 12. gerekçesi örnekleri tek tek sayıyor: "climate neutral", "CO2 neutral certified", "carbon positive", "climate net zero", "climate compensated", "reduced climate impact" ve "limited CO2 footprint". Bu ifadeler ürünün kendi değer zincirindeki gerçek azaltıma değil, başka yerde satın alınan karbon kredisine dayanıyorsa yasak.
İki şey hâlâ mümkün: ürünün yaşam döngüsündeki gerçek etkisine dayanan iddialar ve karbon kredisi projelerine yapılan yatırımın şeffaf, yanıltmayan biçimde anlatılması. 4c yasağı şirket düzeyindeki dengeleme iddialarına uygulanmaz; ancak Komisyon'un aynı belgesine göre "karbon nötr" gibi genel bir ifade şirket için kullanılsa bile genel iddia kuralına takılabilir.
Hayır, bir öneri olarak kaldı. Komisyon, çevresel iddiaların nasıl kanıtlanacağını ve doğrulanacağını düzenlemek için bu direktifi Mart 2023'te önerdi. 20 Haziran 2025'te öneriyi geri çekme niyetini açıkladı ve 23 Haziran 2025'teki üçlü görüşme iptal edildi.
Komisyon'un 4 Kasım 2026 tarihli 2027 çalışma programı, Yeşil İddialar Direktifi'ni Ek III'te, yani altı ay içinde geri çekilmesi öngörülen öneriler arasında listeliyor. Geri çekme tamamlanana kadar öneri resmî olarak beklemede.
Şirket için pratik sonuç basit: bugün pazarlamayı bağlayan kurallar 2024/825 sayılı Direktif'te ve onu iç hukuka aktaran ulusal yasalarda.
Direktif tüketiciye yönelik (B2C) pazarlamayı kapsar. Komisyon'a göre kapsam kesin olarak B2C uygulamalarla sınırlı. Şirketler arası (B2B) iletişim Yanıltıcı ve Karşılaştırmalı Reklam Direktifi gibi başka araçlara tabi; bazı üye devletler korumayı ulusal düzeyde işletmelere de genişletebiliyor.
İddiayı AB tüketicisi görüyorsa kural geçerli. AB'deki tüketiciye çevrim içi satış yapan ya da markası AB'deki raflarda duran bir Türk üretici, AB tüketicisine iddiada bulunuyor demektir.
AB'li alıcınızın iddiası sizin verinize dayanır. AB'deki bir perakendeci ürününüz için "azaltılmış CO2 etkisi" diyorsa, bu iddianın açıkça belirtilmesi ve ürünün yaşam döngüsündeki gerçek azaltımla desteklenmesi gerekir. Bu kanıt çoğu zaman tedarikçiden gelir: ürün karbon ayak izi, yaşam döngüsü değerlendirmesi ya da çevresel ürün beyanı (ÇÜB/EPD).
Uygulama ulusal. Denetim ulusal otoritelerin ve mahkemelerin elinde, aktarım da eşit ilerlemedi: hukuk bürosu Mayer Brown, 27 Ekim 2026 tarihli analizinde EUR-Lex verisine dayanarak sekiz üye devletin hiçbir aktarım önlemi bildirmediğini saydı. Bu durum uygulama tarihini değiştirmiyor; bu yüzden daha güvenli okuma, her pazarda 27 Eylül 2026'dan itibaren uyumlu olmak.
İç pazarda Ticaret Bakanlığı Reklam Kurulu'nun Çevreye İlişkin Beyanlar İçeren Reklamlar Hakkında Kılavuz'u geçerli. Kılavuz, Kurul'un 13 Aralık 2022 tarihli ve 328 sayılı toplantısında kabul edildi; dayanağı 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği. AB kuralıyla aynı yöne bakan üç ilkesi öne çıkıyor:
Kılavuz ayrıca reklamda anılan sertifika ve onayların ulusal yetkili kurumlardan, üniversitelerin ilgili bölümlerinden ya da akredite kuruluşlardan alınan belgelerle doğrulanmış olmasını ister (md. 6/1). "Karbon nötr" ifadesini genel kavramlar arasında sayar, ama AB'deki gibi dengelemeye özgü ayrı bir yasak içermez. Aynı ürünü iki pazarda satan şirket için pratik yol, iddiayı daha sıkı olan AB kuralına göre kurmaktır.
Riskli iddiaların çoğu uydurulmuyor; yatırımcı için yazılmış sürdürülebilirlik raporundan alınıp bir ürün sayfasına taşınıyor. Çözüm genellikle iddiayı kanıttan yukarı doğru yeniden kurmaktır: ne ölçüldü, hangi ürün için, hangi referansa göre. Şişecam'ın cam ve ambalaj ürün hatlarında yapılan yaşam döngüsü değerlendirmesi bu tür ürün düzeyinde kanıtın nasıl üretildiğini gösteriyor: ISO 14040/14044 ile uyumlu, beşikten kapıya bir sınır ve birincil üretim verisi. Şirket düzeyindeki hedefleri kamuya açık bir plana bağlamak için sürdürülebilirlik stratejisi danışmanlığı devreye girer.
Bir ürünü, hizmeti ya da şirketi kanıtların desteklediğinden daha çevreci göstermektir. AB hukuku kelimeyi yasal terim olarak kullanmaz; kanıtsız genel iddialar ve dengelemeye dayalı nötrlük iddiaları gibi belirli uygulamaları tüketiciye yönelik pazarlamada yasaklar.
Hayır. Mart 2023'te önerildi, hiç kabul edilmedi. Komisyon'un 4 Kasım 2026 tarihli 2027 çalışma programı onu Ek III'te geri çekilmesi öngörülen öneriler arasında listeliyor; geri çekme tamamlanana kadar resmî olarak beklemede.
4c yasağı ürün iddialarına uygulanır, şirket düzeyindeki iddialara değil. Ancak şirket için kullanılan genel bir "karbon nötr" ifadesi de genel iddia kuralına takılabilir; tanınmış bir kanıt ya da açık bir açıklama gerekir.
Uyumlaştırılmış AB çerçevesinde hayır; kapsam tüketiciye yönelik uygulamalarla sınırlı. B2B iddialar başka kurallara tabidir ve bazı üye devletler korumayı ulusal düzeyde işletmelere genişletebilir.
Ticaret Bakanlığı Reklam Kurulu'nun 13 Aralık 2022'de kabul ettiği çevresel beyanlar kılavuzu. Kılavuz genel ifadeleri açıklamasız kullanmayı yasaklar, beyanın hangi parça ya da sürece ilişkin olduğunun yazılmasını ve gelecek hedeflerinin kamuya açık, doğrulanabilir bir stratejiye dayanmasını ister.
İlgili yazılar: Ürün karbon ayak izi hesaplama · Yaşam döngüsü analizi nasıl yapılır · EU Ecolabel nedir · SBTi hedefi nasıl onaylanır
Bir sonraki ürün lansmanı ya da raporunuzdan önce, sürdürülebilirlik stratejisi ön görüşmesinde kamuya açık hedef ve iddialarınızın her birini dayanması gereken kanıt ve uygulama planıyla eşleyen bir liste çıkarın.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


