Blog
Yayın: 19 Oct 26Okuma Süresi: 4 dk
Türkiye'de karbonun bir fiyatı olması artık bir politika tercihi değil, bir kanun hükmü. 9 Temmuz 2025 tarihli Resmî Gazete'de yayımlanan 7552 sayılı İklim Kanunu, emisyon ticaret sistemini kurdu, tahsisat teslim etmeyen tesisler için idari para cezası öngördü ve ulusal bir karbon kredisi sistemine yasal zemin hazırladı. Ağustos 2026'da yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği ise bu çerçeveyi uygulamaya taşıdı.
Sitemizde emisyon ticaret sisteminin yönetmeliğini, pilot dönemini ve tesis kategorilerini ayrı yazılarda anlattık. Bu yazı, hepsinin dayandığı kanunu ve şirketler için ne anlama geldiğini özetliyor.
İklim Kanunu'nun amacı, yeşil büyüme vizyonu ve net sıfır emisyon hedefi doğrultusunda sera gazı emisyonlarının azaltılmasını ve iklim değişikliğine uyumu düzenlemektir. Türkiye'nin hedef yılı 2053'tür; bu yıl kanunda değil, ulusal politika belgelerinde yer alır. 2025'te sunulan ikinci ulusal katkı beyanında ise 2035 için referans senaryoya göre 466 milyon ton CO₂e azaltım ve emisyonların 643 milyon ton CO₂e ile sınırlandırılması hedeflendi.
Kanunun kurduğu başlıca araçlar şunlardır:
Emisyon ticaret sistemi (ETS): İklim Değişikliği Başkanlığı tarafından kurulur ve yönetilir.
Karbon Piyasası Kurulu: Bakan başkanlığında; tahsis planını, ücretsiz tahsisatı, ihale miktarlarını ve denkleştirme sınırlarını onaylar.
Ulusal karbon kredisi ve denkleştirme sistemi: gönüllü karbon piyasası projelerinin ulusal kayıt sistemine kaydı.
İdari yaptırımlar: izin, raporlama ve tahsisat teslimi yükümlülüklerine uyulmaması halinde.
Emisyon ticaret sisteminde karbon fiyatı tahsisat üzerinden oluşur. Kanuna göre:
Sera gazı emisyon izni: kapsamdaki tesisler izin almakla yükümlüdür.
İzleme, raporlama ve doğrulama: tesisler emisyonlarını izler, raporlar ve doğrulatır.
Tahsisat teslimi: tesisler doğrulanmış emisyonlarına eşit miktarda tahsisatı teslim eder.
Tahsisatlar ücretsiz olarak (geçmiş emisyonlara ya da kıyas değerlerine göre) ya da ihale yoluyla dağıtılabilir. Piyasa işletmecisi Enerji Piyasaları İşletme A.Ş.'dir (EPİAŞ).
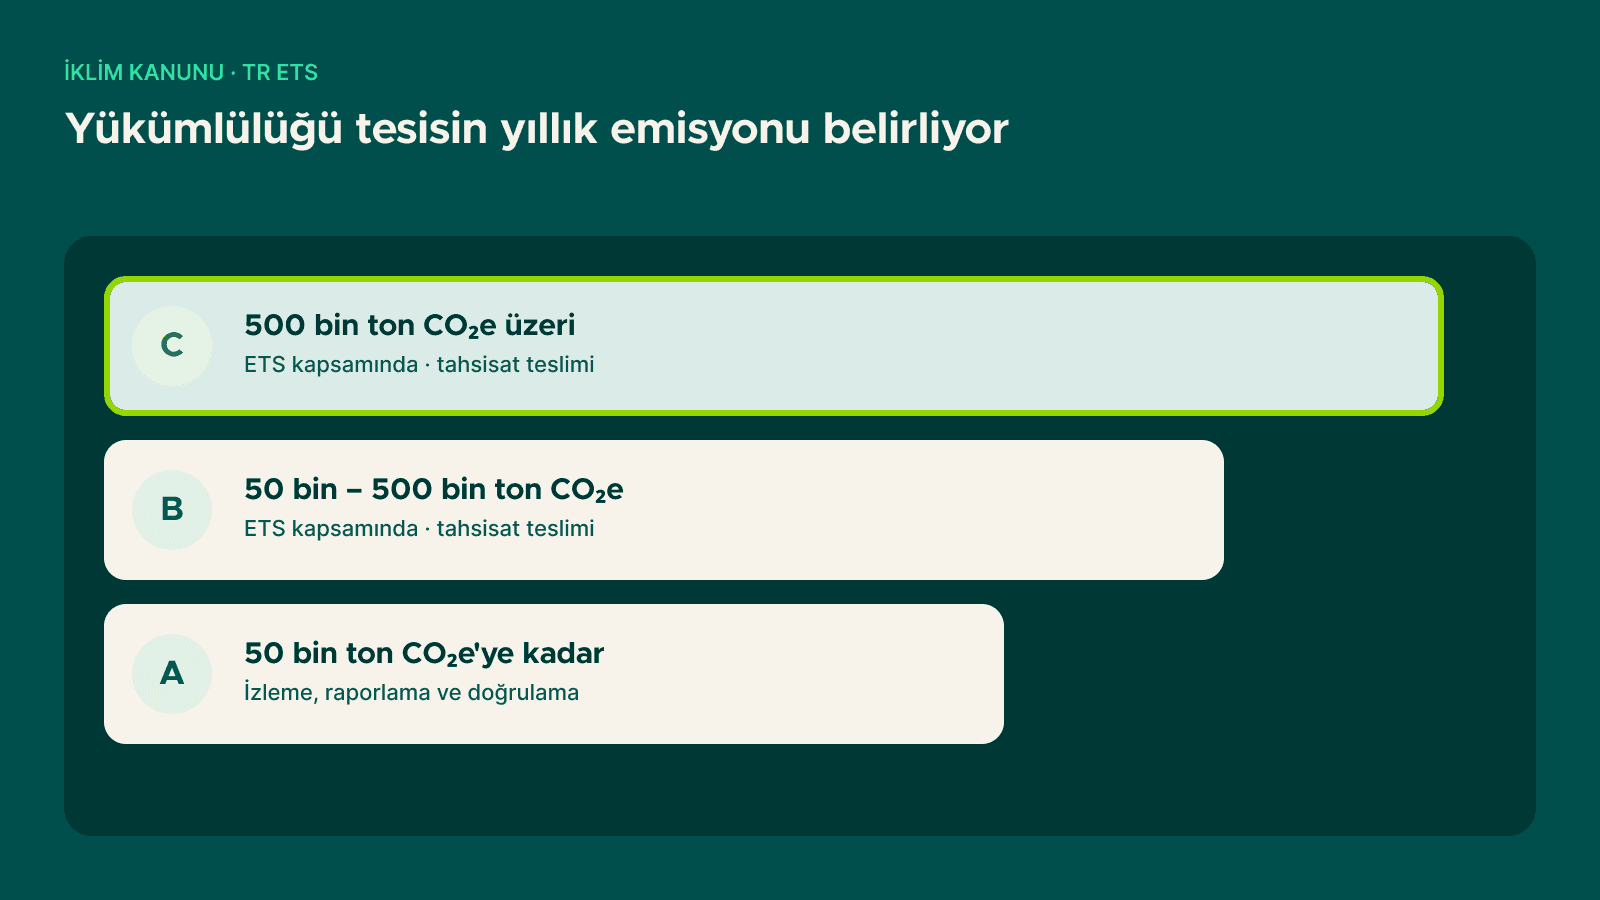
Yönetmelik tesisleri yıllık emisyonlarına göre üç kategoriye ayırıyor: 50 bin ton CO₂e'ye kadar olan A kategorisi yalnızca izleme, raporlama ve doğrulama yükümlülüğü taşırken, B (50 bin–500 bin ton) ve C (500 bin tonun üzeri) kategorileri emisyon ticaret sistemine dahil. Tesisinizin hangi kategoride olduğunu ETS kapsamında mısınız yazımızda inceleyebilirsiniz.
İdari para cezaları: kanun, doğrulanmış emisyon raporu sunmama, izinsiz faaliyet ve tahsisat teslim etmeme için ayrı cezalar öngörüyor. Teslim edilmeyen her tahsisat için ceza, ilgili ortalama fiyatın iki katıdır. Tutarlar her yıl yeniden değerleme oranıyla güncellenir. Pilot dönemde uygulanacak cezalarda yüzde 80 indirim öngörülüyor.
Ücretsiz tahsisat, maliyetin olmadığı anlamına gelmez; tesisin tahsisat açığı ve ileriki yıllarda azalan ücretsiz pay, karbonun bilançoya girdiği noktadır.
Emisyon ticaret sisteminin doğrudan kapsamı belirli eşiklerin üzerindeki tesislerle sınırlı. Ancak kanunun etkisi bu tesislerle bitmiyor:
Tedarik zinciri: ETS kapsamındaki büyük alıcılar, karbon maliyetini ve emisyon verisini tedarikçilerinden de sorgulamaya başlıyor.
SKDM ile ilişki: AB'ye ihracat yapan üreticiler için Türkiye'de ödenen karbon fiyatı, SKDM'de mahsup edilebilecek bir kalem hâline geliyor. Ayrıntılar için SKDM'de üçüncü ülke karbon fiyatı mahsubu yazımıza bakabilirsiniz.
Karbon kredileri: kanun, denkleştirme kredilerinin ETS yükümlülüklerinin bir kısmını karşılamasına imkân tanıyor ve yurt içindeki gönüllü piyasa projelerinin ulusal kayıt sistemine kaydını öngörüyor.
Yönetmelik: Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026 tarihli Resmî Gazete'de yayımlandı. Doğrulanmış emisyon raporlarının son teslim tarihi her yıl 30 Nisan.
Pilot dönem: kapsamını ve süresini Karbon Piyasası Kurulu belirliyor. Pilot dönemin B ve C kategorilerindeki tesislerle iki yıl sürmesi planlanıyor; kesin tarihler Kurul kararıyla belirlenecek. Ayrıntılar için TR ETS pilot dönemi kararı yazımıza bakabilirsiniz.
İzinler: kanunun yürürlüğünden itibaren üç yıl içinde (9 Temmuz 2028'e kadar) alınması gerekiyor; bu süre en fazla iki yıl uzatılabiliyor.
7552 sayılı İklim Kanunu, 2 Temmuz 2025'te kabul edildi ve 9 Temmuz 2025 tarihli Resmî Gazete'de yayımlanarak yürürlüğe girdi.
Kanun doğrudan bir karbon vergisi değil, piyasa temelli bir karbon fiyatlandırması getiriyor: emisyon ticaret sistemi. Karbonun fiyatı, tesislerin teslim etmesi gereken tahsisatların fiyatı üzerinden oluşuyor.
Yönetmeliğe göre yıllık emisyonu 50 bin ton CO₂e'nin üzerindeki tesisler (B ve C kategorileri) ETS'ye dahil. A kategorisindeki tesisler yalnızca izleme, raporlama ve doğrulama yükümlülüğü taşıyor.
Kanun, denkleştirme kredilerinin ETS yükümlülüklerinin bir kısmını karşılamasına imkân tanıyor. Kullanım sınırlarını Karbon Piyasası Kurulu belirliyor.
Tesisinizin kanun ve yönetmelik kapsamındaki yükümlülüklerini, izin başvurusundan doğrulanmış emisyon raporuna kadar planlamak için ETS uyum danışmanlığı hizmetimizi inceleyebilir, sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.