Blog
Yayın: 17 Sep 26Okuma Süresi: 5 dk
SKDM'nin geçiş dönemi ile uygulama dönemi arasındaki fark, çoğu zaman "artık ödeme yapılacak" cümlesiyle özetleniyor. Bu özet eksiktir. 1 Ocak 2026'da değişen şey yalnızca bir ödeme yükümlülüğünün eklenmesi değil; beyan edilen verinin hukuki niteliği, kimin beyan edebileceği ve yanlış beyanın sonucu da değişti. Bu üç değişiklik bir arada, geçiş döneminde kurulmuş çalışma düzeninin büyük bölümünü kullanılamaz hâle getiriyor.
1 Ekim 2023 ile 31 Aralık 2025 arasında yürürlükte olan geçiş dönemi, bir uyum rejimi değil bir veri toplama rejimiydi. AB'li ithalatçılar her çeyrek sonunda, ithal ettikleri SKDM kapsamı ürünlerin miktarını ve gömülü emisyonunu raporluyordu. Ödeme yoktu, sertifika yoktu ve en önemlisi, beyan edilen emisyon verisinin bağımsız bir doğrulayıcı tarafından teyit edilmesi gerekmiyordu.
Bu dönemin Komisyon açısından iki işlevi vardı. Birincisi, kapsamdaki ticaretin gerçek büyüklüğünü ve ülke dağılımını görmek. İkincisi, metodolojinin sahada işleyip işlemediğini test etmek. İhracatçı açısından ise geçiş dönemi, çoğu şirkette bir Excel tablosu doldurma pratiği olarak yaşandı: AB'li müşteri bir şablon gönderdi, üretim ve çevre birimleri tabloyu doldurdu, tablo geri gönderildi.
Ticaret Bakanlığı'nın geçiş dönemi kayıt sistemi verilerine göre Türkiye bu dönemde gerçek emisyon verisi kullanımında iyi bir tablo çizdi: demir-çelikte %82, gübrede %74, çimentoda %66, alüminyumda %64. Ancak bu oranlar bir yeterlilik göstergesi değil, bir başlangıç noktası göstergesidir; çünkü o veriler doğrulamaya tabi tutulmadı.
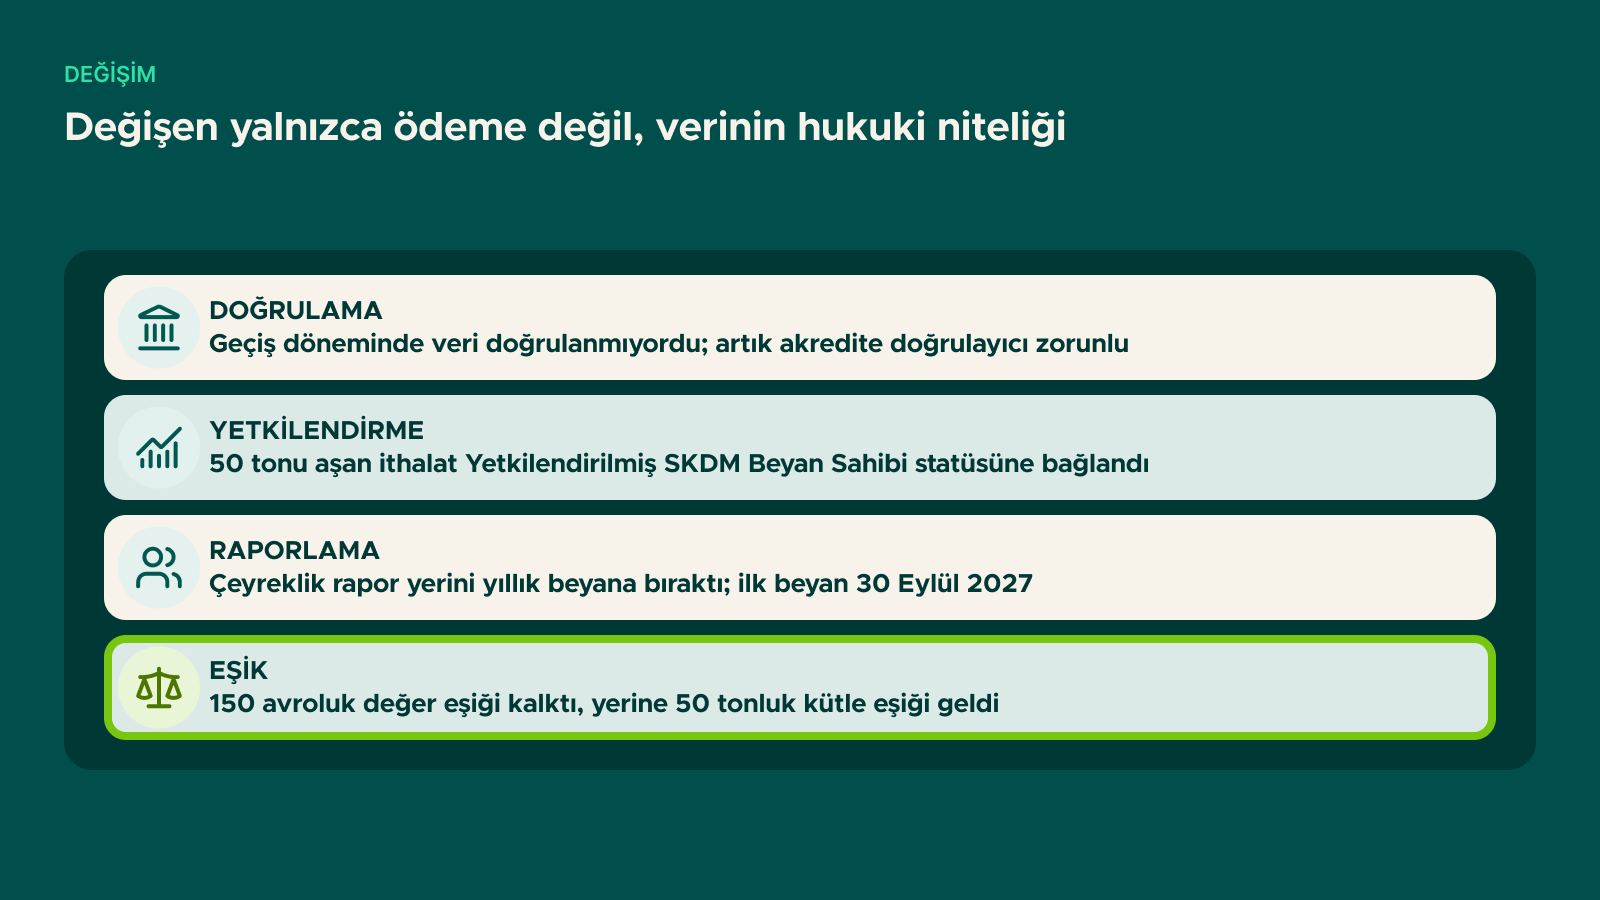
Geçiş döneminde beyan edilen emisyon verisi, bir bildirimdi. Uygulama döneminde aynı veri, mali bir yükümlülüğün matrahını oluşturuyor. Bu, verinin üretilme biçimine ilişkin beklentiyi kökten değiştiriyor.
Artık gerçek emisyon değerlerinin, AB üyesi bir ulusal akreditasyon kuruluşundan SKDM kapsamında akredite olmuş bağımsız bir doğrulayıcı tarafından doğrulanması gerekiyor. Doğrulayıcı risk bazlı bir yaklaşım izliyor ve toplam emisyonun önemli ölçüde yanlış beyan edilmediğine dair makul güvence veren bir görüş oluşturmak zorunda. İlk yıl için fiziksel saha ziyareti zorunlu; sonraki yıllar için sanal ziyaret veya muafiyet gibi esneklikler tanınıyor. Elektrik emisyonlarının doğrulanmasında beş raporlama dönemi için tek saha ziyareti yeterli sayılıyor.
Pratikte bunun anlamı şudur: bir tablonun doldurulmuş olması yetmez, tablodaki her sayının izlenebilir bir kaynağa dayanması gerekir. Yakıt tüketimi faturaya, hammadde bileşimi laboratuvar analizine, üretim miktarı tartım kaydına bağlanabilmelidir. Doğrulayıcı, veriyi değil veriyi üreten sistemi denetler.
Geçiş döneminde SKDM kapsamı ürün ithal etmek için özel bir statü gerekmiyordu. Uygulama döneminde, yılda kümülatif 50 tonun üzerinde ithalat yapacak şirketlerin Yetkilendirilmiş SKDM Beyan Sahibi statüsü alması ön koşul hâline geldi. Bu statüye sahip olmayan bir şirket, ürünü gümrükte serbest dolaşıma sokamıyor.
Tüzük, geçişi yumuşatmak için bir kolaylık getirdi: 31 Mart 2026'ya kadar başvurusunu yapan ithalatçılar, ulusal yetkili otorite kararını verene kadar 2026 boyunca ithalata devam edebiliyor. Ancak bu kolaylık başvuru yapmış olanlar içindir; başvuru yapmamış bir ithalatçı için eşiğin aşılması doğrudan bir ithalat engeline dönüşüyor.
İhracatçı açısından buradaki risk ticari ve zamanlamaya ilişkindir. AB'li müşterinin yetkilendirme statüsü yoksa veya başvurusu sonuçlanmamışsa, sevkiyat gümrükte kalır. Bu nedenle 2026'da AB'li müşterilerin yetkilendirme durumunun sorulması, ticari bir teyit adımı hâline geldi. Statünün nasıl alındığını ve eşiğin nasıl hesaplandığını Yetkilendirilmiş SKDM Beyan Sahibi ve 50 ton eşiği yazısında ele aldık.
Uygulama dönemine girilmeden önce, Ekim 2025'te kabul edilen Omnibus Tüzüğü mekanizmayı birkaç noktada sadeleştirdi. Bu değişiklikler çoğunlukla ithalatçı lehinedir, ancak ihracatçının hazırlığını da etkiler:
Geçiş döneminde yapılan çalışmanın tamamı boşa gitmiş değildir, ancak doğrudan devredilebilir olan kısmı sınırlıdır.
Geçiş döneminde tablo doldurabilmiş olmak, uygulama döneminde doğrulamadan geçebilmeyi garanti etmez. İki dönem arasındaki fark, bir tahmin ile bir denetim arasındaki farktır.
2026, mali sonucun henüz doğmadığı ancak verinin toplandığı yıldır. Bu ikili konum, hazırlık için istisnai bir pencere yaratıyor: bu yıl toplanan veriler 2027'de doğrulanacağı için, doğrulayıcının göreceği kayıt düzeni tam olarak bu yıl kuruluyor. Aynı zamanda, ücretsiz tahsisat faktörünün %97,5 olduğu 2026'da yapılacak bir hata, faktörün %51,5'e indiği 2030'da yapılacak aynı hataya göre çok daha düşük maliyetle düzeltilebiliyor.
Takvimin tamamı için SKDM takvimi 2026-2034 yazısına bakabilirsiniz.
Doğrudan kullanılamaz. Uygulama dönemi beyanları, raporlama dönemi 2026 veya sonrası olan verilere dayanmak zorundadır; daha erken bir döneme ait veriler kabul edilmiyor.
İthalatçının çeyreklik raporlama yükümlülüğü sona erdi; yerini yıllık SKDM Beyanı aldı. Ancak 2027'den itibaren her çeyrek sonunda sertifika bulundurma yükümlülüğü var.
Muhtemelen 50 tonluk eşiğin altında kalıyordur. Bu durum o müşteri için geçerlidir; eşiği aşan diğer müşterilerin talebi devam eder.
Mevzuat bu konuda bir taraf belirlemez; ticari müzakereye bırakılmıştır. Uygulamada doğrulama, tesis düzeyinde bir kez yapıldığı ve tüm müşterilere aynı rapor sunulabildiği için üretici tarafından üstlenilmesi yaygındır.
Geçiş döneminde kurulmuş veri düzeninin uygulama dönemi gerekliliklerine göre yeniden yapılandırılması konusunda SKDM/CBAM muhasebesi ve raporlaması hizmetimiz kapsamında çalışıyoruz. Sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.