Semtrio
ACADEMY
Partner Girişi
İletişim

Bültenimize abone olarak Semtrio’dan bilgilendirici ve pazarlama amaçlı ticari iletiler almayı kabul etmiş olursunuz. İstediğiniz zaman abonelikten ayrılabilirsiniz.

Değişikliklerden ilk siz haberdar olun.

Semtrio
Bizi takip edin

Hizmetler

Mevzuat Uyumuİklim MuhasebesiSürdürülebilirlik Raporlamasıİklim ve Sürdürülebilirlik StratejisiTedarik Zinciri Sürdürülebilirliği
ESG DerecelendirmeleriSürdürülebilir FinansKapasite Geliştirme ve EğitimKarbon Piyasaları ve İklim Projeleri

Sektörler

İmalatEnerjiHavacılıkFinans ve Bankacılık
TelekomünikasyonPerakende ve TüketiciYapı MalzemeleriGrup Şirketleri ve Holdingler

Çalışmalarımız

Tüm Müşteriler ve ProjelerÖne Çıkan ProjelerAkreditasyonlar

İçgörüler

Başarı HikayeleriBlogSözlükKaynaklar

Hakkımızda

Biz KimizNeden SemtrioKariyer

İletişim

İletişim

İş Ortaklarımız

B Corp Sertifikalı
CDP
UN Global Compact
Ecovadis CoreEcovadis Platinum
GRI Topluluk Üyesi

Telif Hakkı © 2026 Tüm Hakları Saklıdır.

Yasal
Politikalar
Peerless Ventures

Tasarım

Fameus
Ana Sayfa
İçgörüler
Blog
Sürdürülebilirlik bağlantılı kredi ve tahvilde imza öncesi 5 kontrol

Blog

Sürdürülebilirlik bağlantılı kredi ve tahvilde imza öncesi 5 kontrol

sürdürülebilirlik bağlantılı kredisürdürülebilirlik bağlantılı tahvilSLLSLBSLLPSLBPikinci taraf görüşüSPO

Yayın: 10 Nov 26Okuma Süresi: 8 dk

Sürdürülebilirlik bağlantılı bir kredi (SLL) ya da tahvil (SLB) imzalanmadan önce banka ve yatırımcı beş şeyi kontrol eder: KPI'ların önemli olup olmadığı, hedeflerin iddialı olup olmadığı, fiyatın performansla nasıl değiştiği, sonuçların nasıl raporlanacağı ve kimin doğrulayacağı. LMA, APLMA ve LSTA'nın 26 Mart 2025 tarihli Sürdürülebilirlik Bağlantılı Kredi İlkeleri, bunun uygun görülen durumlarda imzadan önce, örneğin bir ikinci taraf görüşüyle (SPO) teyit edilmesini önerir. İmzadan sonraki doğrulama ise seçimlik değildir: hem kredi hem tahvil ilkeleri onu zorunlu bir unsur olarak tanımlar.

Son kontrol: 11 Kasım 2026.

Türkiye'de bu soru artık yalnız uluslararası bankayla çalışan şirketlerin sorusu değil. SPK, 13 Ağustos 2026'da sürdürülebilirlik bağlantılı sermaye piyasası araçları için ayrı bir rehber yayımladı. Yurt içinde sürdürülebilirlik bağlantılı borçlanma aracı ihraç etmeyi düşünen şirketler de aynı beş bileşenle karşılaşacak.

Sürdürülebilirlik bağlantılı kredi, tahvil ve yeşil kredi arasındaki fark nedir?

Fark, paranın neye bağlandığındadır. Fon kullanımına dayalı (use-of-proceeds) araçlar belirli uygun projeleri finanse eder. Sürdürülebilirlik bağlantılı araçlar şirketin geneline finansman sağlar ve borcun maliyetini şirket genelindeki performansa bağlar.

Sürdürülebilirlik bağlantılı kredi (SLL) Sürdürülebilirlik bağlantılı tahvil (SLB) Yeşil, sosyal ya da sürdürülebilir kredi veya tahvil
Piyasa standardı LMA/APLMA/LSTA Sürdürülebilirlik Bağlantılı Kredi İlkeleri (SLLP), 26 Mart 2025 ICMA Sürdürülebilirlik Bağlantılı Tahvil İlkeleri (SLBP), Haziran 2024 Yeşil Kredi İlkeleri; ICMA Yeşil Tahvil İlkeleri (Haziran 2025) ve ilgili kılavuzlar
Para neyi finanse eder? Çoğunlukla genel kurumsal amaçlar Genel amaçlar Yalnız uygun projeler ya da faaliyetler
Ne test edilir? KPI'lar ve sürdürülebilirlik performans hedefleri (SPT) KPI'lar ve SPT'ler Projenin uygunluğu ve fonun nasıl yönetildiği
Hedef tutmazsa ne değişir? Finansal ve/veya yapısal koşullar, çoğunlukla faiz marjı Finansal ve/veya yapısal koşullar, çoğunlukla kupon Fiyatlama değişmez; test, fon tahsisi ve raporlamadır
İmza öncesi dış değerlendirme Önerilir Önerilir İlgili ilkelere göre belirlenir
İmza sonrası hedef doğrulaması Zorunlu unsur Zorunlu unsur Doğrulanacak hedef yoktur; raporlama fon tahsisini kapsar

Pratik sonucu şu: SLL ya da SLB'de banka "ne inşa edeceksiniz?" diye sormaz, "geliştiğinizi nasıl bileceğiz?" diye sorar. Aşağıdaki her kontrol bu sorudan çıkar.

Türkiye'de hangi çerçeve geçerli?

Banka kredisi tarafında piyasa referansı LMA, APLMA ve LSTA'nın SLLP'sidir; bu ilkeler bir mevzuat değil, gönüllü bir piyasa standardıdır. Sermaye piyasası tarafında ise 2026 itibarıyla yerli bir metin var:

  • SPK rehberleri (13 Ağustos 2026). Kurul, i-SPK 128.29 sayılı İlke Kararı ile Yeşil, Sürdürülebilir ve Sosyal Sermaye Piyasası Araçları Rehberi'ni ve Sürdürülebilirlik Bağlantılı Sermaye Piyasası Araçları Rehberi'ni kabul etti. SPK'nın duyurusuna göre ikinci rehber ICMA'nın Sürdürülebilirlik Bağlantılı Tahvil İlkeleri'ne dayanır ve aynı beş temel bileşeni öngörür: KPI seçimi, hedef belirleme, araç özellikleri, raporlama ve doğrulama.
  • Dış değerlendirme. Duyuruya göre önceki rehberden farklı olarak dış değerlendirme hizmetleri yalnız ikinci taraf görüşü ve doğrulama olarak tanımlandı. İhraççılar, performanslarını dış değerlendirmeyle doğrulatmaya teşvik ediliyor.
  • Maliyet. Bu rehberler kapsamında ihraç edilen araçlarda Kurul ücretlerine %50 indirim uygulanıyor.
  • BDDK. BDDK'nın 13 Mart 2025 tarihli iyi uygulama rehberi İklimle Bağlantılı Finansal Risklerin Yönetimine İlişkin Rehber, bankaların maruz kaldıkları iklimle bağlantılı finansal riskleri etkili biçimde yönetmeleri için politika, süreç ve görev ilkelerini belirler. Rehber SLL'ye özgü bir kural koymaz; ancak bankalardan müşterileriyle iletişim kurup iklimle bağlantılı ek veri toplamalarını bekler. Bankanın kredi değerlendirmesinde borçlunun iklim verisini neden sorduğunun mevzuattaki arka planı budur.

Kısacası: banka kredisinde referans SLLP, yurt içi sermaye piyasası ihracında SPK rehberi, uluslararası tahvilde ICMA SLBP. Üçü de aynı beş bileşen üzerine kuruludur.

Banka imzadan önce neyi kontrol eder? Beş temel bileşen

2025 tarihli kredi ilkeleri zorunlu gereklilikleri ("shall") önerilerden ("should") ayırır. Bu ayrım, borçlunun nerede pazarlık payı olmadığını gösterir.
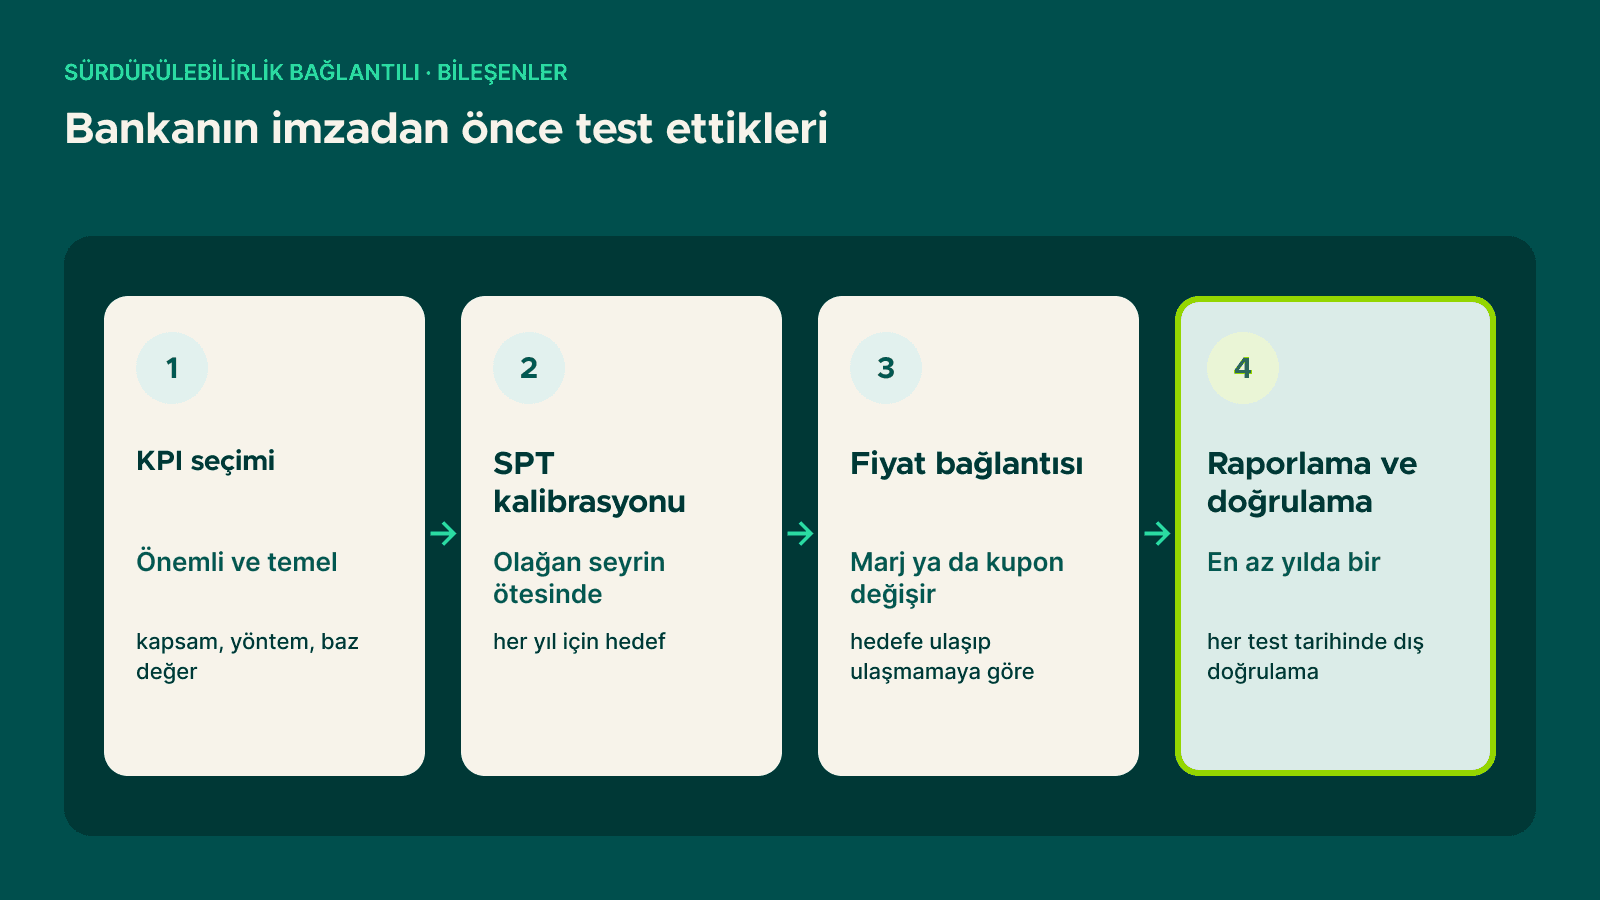
Bankanın sürdürülebilirlik bağlantılı kredi ya da tahvil imzalanmadan önce test ettiği bileşenler: KPI seçimi, SPT kalibrasyonu, fiyat bağlantısı, raporlama ve doğrulama
  1. KPI seçimi. KPI'lar borçlunun işinin geneli için ilgili, temel ve önemli olmalı, sürdürülebilirlik stratejisiyle tutarlı olmalı, tutarlı bir yöntemle ölçülebilmeli ve mümkünse dışarıdan doğrulanabilir ve kıyaslanabilir olmalıdır. Borçlu her KPI'ın kapsamını, hesaplama yöntemini ve baz değerini açıkça tanımlamak zorundadır.
  2. SPT kalibrasyonu. Hedefler iyi niyetle belirlenmeli ve iddialı olmalıdır: KPI'da önemli bir gelişme, hem olağan seyrin (business as usual) hem de mevzuatın zaten zorunlu kıldığı hedeflerin ötesinde. Kredi ilkelerine göre kredinin her yılı için her KPI'a yıllık bir SPT belirlenmeli; mümkünse KPI'da en az üç yıllık ölçüm geçmişi önerilir. Kıyaslama, borçlunun kendi geçmişine, emsallerine ve gerektiğinde Paris Anlaşması ya da net sıfır gibi bilimsel referanslara dayanır.
  3. Kredi ya da tahvil özellikleri. Finansal ve/veya yapısal koşullar SPT performansına göre değişir. Kredide en yaygın biçim faiz marjı ayarlamasıdır; güçlü bir gerekçeyle ayarlama yapılmayan nötr bir aralık da tanımlanabilir. Tahvilde en yaygın biçim kupon değişimidir; KPI ve SPT tanımları ile olası değişimin kendisi tahvil dokümantasyonunun zorunlu unsurudur.
  4. Raporlama. Kredi borçlusu kreditörlere en az yılda bir kez ve fiyat ayarlamasıyla ilgili her tarihte güncel KPI verisini ve doğrulama raporu ekli bir sürdürülebilirlik teyit beyanını sunmak zorundadır. Tahvil ihraççısı KPI performansını ve doğrulama güvence raporunu en az yılda bir kez yayımlamalıdır.
  5. Doğrulama. Kredi borçlusu, son tetikleyici olaya kadar ilgili her tarih için her SPT'ye karşı performansının bağımsız ve dış doğrulamasını yaptırmak zorundadır. Doğrulayıcı nitelikli bir dış değerlendirici olmalıdır: sınırlı ya da makul güvence veren bir denetçi, bir sürdürülebilirlik danışmanı ya da bir derecelendirme kuruluşu. Tahvil ilkeleri de aynı doğrulamayı yılda bir kez ve kupon ayarlamasıyla ilgili her tarih için ister.

İkinci taraf görüşü (SPO) neyi inceler?

İmza öncesi SPO, aracın beş temel bileşenle uyumlu olup olmadığına dair bağımsız bir tarafın değerlendirmesidir. Kredi ilkeleri değerlendiricinin neye bakması gerektiğini sayar:

  • KPI'lar: ilgililik, sağlamlık ve güvenilirlik.
  • SPT'ler: gerekçe ve iddia düzeyi.
  • Kıyaslamalar ve baz değerler: ilgililik ve güvenilirlik.
  • Strateji: hedeflere ulaşma planının inandırıcılığı; gerektiğinde senaryo analizine dayanarak.

ICMA tahvil ilkeleri ihraç öncesi SPO için aynı kapsamı tanımlar. Dış değerlendirme alınmıyorsa kredi ilkeleri, borçlunun uyumu kanıtlayacak iç uzmanlığı göstermesini, belgelemesini ve talep hâlinde kreditörlerle paylaşmasını bekler.

SPO'nun yapmadığı şey de önemlidir: hedeflerin tutturulduğunu doğrulamaz. O iş imza sonrası doğrulamadır; her gözlem tarihinde tekrar eden, ayrı bir çalışmadır. İkisini karıştıran borçlular, ilk test tarihi geldiğinde ellerinde hazır bir doğrulayıcı olmadan kalır.

Sahada ne görüyoruz

Bankanın sorusu SPO'da kanıta dönüşür: hangi KPI, hangi baz yıl, hangi kıyaslama ve bu hedef bu sektördeki bu şirket için neden iddialı. Çelebi'nin IFC bağlantılı sürdürülebilirlik bağlantılı kredisi için hazırladığımız SPO'da (IFC, Dünya Bankası Grubu'nun bir üyesidir) değerlendirme Sürdürülebilirlik Bağlantılı Kredi İlkeleri'ne karşı ilke ilke yürüdü; kanıtlar görüş kesinleşmeden önce Çelebi'den istendi ve netleştirildi.

Semtrio, Dünya Bankası akredite tedarikçisidir ve Dünya Bankası Grubu kurumlarının (IFC dahil) ve J.P. Morgan'ın finanse ettiği projeler için bağımsız SPO teslim etmiştir. Sürdürülebilir finans çalışmalarımız 2,8 milyar ABD doları sürdürülebilir finansmana katkı sağlamıştır.

Türk borçlu için imza öncesi kontrol listesi

Bu listeyi ana koşullar belgesi (term sheet) kesinleşmeden önce kullanın. Her madde, bankanın test edeceği bir bileşene karşılık gelir.

  1. KPI'ın önemi yazılı. Her KPI'ın neden işiniz ve sektörünüz için temel olduğunu gösterebiliyorsunuz; yalnız verisi elinizde olduğu için seçilmedi.
  2. Baz değer doğrulanmış ve tarihli. Baz yılı, kapsam ve yöntem sabit; satın alma, satış ve yöntem değişikliğinde yeniden hesaplama politikası üzerinde anlaşıldı. Sera gazı KPI'larında bu, doğrulanmış bir kurumsal sera gazı envanteri demektir.
  3. En az üç yıllık KPI geçmişi var ya da eksik gerekçelendirildi. Kredi ilkeleri, mümkün olduğunda bu geçmişi önerir.
  4. Her SPT olağan seyrin ve mevzuatın ötesinde. Kendi eğiliminize, emsallerinize ya da bilimsel bir yola karşı, tercihen birden fazla kıyaslamanız var.
  5. Kredinin her yılı için yıllık SPT var. Bu uygun değilse gerekçe yazılı ve kreditörlerle mutabık.
  6. Kaldıraçlar adlandırılmış. Her hedefi sağlayacak eylem ve yatırımları, mümkünse sayısallaştırarak tarif edebiliyorsunuz; kontrolünüz dışındaki etkenleri de.
  7. Fiyat mekanizması net. Marj ya da kupon ayarlamasının yönü, gözlem tarihleri ve varsa nötr aralık tanımlı.
  8. Raporlama takvimli. Yıllık KPI verisini ve sürdürülebilirlik teyit beyanını kimin, ne zaman hazırlayacağı belli.
  9. Her test tarihi için doğrulayıcı hazır. İmza sonrası doğrulama kredi ilkelerinde zorunlu; bütçe ve takvim ilk gözlem tarihinden sonra değil, imzadan önce belirleniyor.
  10. Dış değerlendirme kararı verilmiş. Ya imza öncesi SPO ya da ilkelerin beklentisini karşılayan belgelenmiş iç uzmanlık. Yurt içi ihraçta SPK rehberinin dış değerlendirme tanımını ayrıca kontrol edin.

Sıkça sorulan sorular

Sürdürülebilirlik bağlantılı kredi için ikinci taraf görüşü zorunlu mu?

Hayır. Sürdürülebilirlik Bağlantılı Kredi İlkeleri, uygun görülen durumlarda SPO gibi imza öncesi bir dış değerlendirme önerir. Dış değerlendirme yoksa borçlunun, beş temel bileşenle uyumu kanıtlayacak iç uzmanlığını göstermesi ve belgelemesi beklenir.

İmzadan sonraki doğrulama zorunlu mu?

Evet. 2025 tarihli kredi ilkelerine göre borçlu, fiyat ayarlamasıyla ilgili her tarih için her SPT'ye karşı performansının bağımsız dış doğrulamasını yaptırmak zorundadır. ICMA tahvil ilkeleri de ihraç sonrası doğrulamayı zorunlu bir unsur sayar.

SLL genel kurumsal amaçlar için kullanılabilir mi?

Evet. SLL'yi tanımlayan şey fonun kullanım yeri değildir ve SLL'ler çoğunlukla genel kurumsal amaçlar için kullanılır. Test, paranın nereye gittiği değil, SPT'lere karşı performanstır.

SPK'nın 2026 rehberi banka kredilerini de kapsıyor mu?

SPK'nın 13 Ağustos 2026 tarihli rehberleri borçlanma aracı gibi sermaye piyasası araçlarının ihracını düzenler. Banka kredilerinde piyasa referansı LMA'nın Sürdürülebilirlik Bağlantılı Kredi İlkeleri'dir. İki çerçeve de aynı beş temel bileşene dayanır.

SPO ile SPT doğrulaması arasındaki fark nedir?

SPO imzadan önce yapılır ve KPI'ların, hedeflerin ve yapının ilkelerle uyumlu olup olmadığını değerlendirir. Doğrulama imzadan sonra, her gözlem tarihinde yapılır ve hedeflerin gerçekten tutturulup tutturulmadığını teyit eder.

2026'da hangi ilke sürümleri geçerli?

Kredide 26 Mart 2025 tarihli Sürdürülebilirlik Bağlantılı Kredi İlkeleri, tahvilde ICMA'nın Haziran 2024 tarihli Sürdürülebilirlik Bağlantılı Tahvil İlkeleri. ICMA'nın Haziran 2025 güncellemesi ilkelerin metnini değil, örnek KPI kaydını (Illustrative KPIs Registry) değiştirdi.

İlgili okumalar: Sürdürülebilir finans nedir? · Türkiye Yeşil Taksonomisi Yönetmeliği · SBTi hedefi nasıl onaylanır? · Sürdürülebilir finans çerçevesi

Kaynaklar

  • LMA, APLMA, LSTA – Sustainability-Linked Loan Principles, 26 March 2025 – https://lma.eu.com/application/files/6317/4298/0865/Sustainability-Linked_Loan_Principles_-_26_March_2025.pdf (kontrol: 2026-11-11)
  • ICMA – Sustainability-Linked Bond Principles, June 2024 – https://www.icmagroup.org/assets/documents/Sustainable-finance/2024-updates/Sustainability-Linked-Bond-Principles-June-2024.pdf (kontrol: 2026-11-11)
  • ICMA – Sustainability-Linked Bond Principles sayfası (Haziran 2025 KPI Registry güncellemesi) – https://www.icmagroup.org/sustainable-finance/the-principles-guidelines-and-handbooks/sustainability-linked-bond-principles-slbp/ (kontrol: 2026-11-11)
  • ICMA – Green Bond Principles sayfası (Haziran 2025) – https://www.icmagroup.org/sustainable-finance/the-principles-guidelines-and-handbooks/green-bond-principles-gbp/ (kontrol: 2026-11-11)
  • SPK – Yeşil, Sürdürülebilir ve Sosyal Sermaye Piyasası Araçları Rehberi ve Sürdürülebilirlik Bağlantılı Sermaye Piyasası Araçları Rehberi basın duyurusu, 13.08.2026 – https://spk.gov.tr/duyurular/basin-duyurulari/2026/yesil-surdurulebilir-ve-sosyal-sermaye-piyasasi-araclari-rehberi-ve-surdurulebilirlik-baglantili-sermaye-piyasasi-araclari-rehberi-basin-duyurusu (kontrol: 2026-11-11)
  • BDDK – İklimle Bağlantılı Finansal Risklerin Yönetimine İlişkin Rehber, 13 Mart 2025, Kurul Kararı Sayı 11166 – https://www.bddk.org.tr/Mevzuat/DokumanGetir/1282 (kontrol: 2026-11-11)
  • Semtrio – Çelebi başarı hikâyesi – https://semtrio.com/tr/icgoru/basari-hikayeleri/celebi-ifc-baglantili-surdurulebilirlik-baglantili-kredi-icin-spo (kontrol: 2026-11-11)

Ana koşullar belgesi kesinleşmeden önce imza öncesi ikinci taraf görüşü ile KPI'larınızın, SPT'lerinizin ve fiyat yapınızın Sürdürülebilirlik Bağlantılı Kredi ya da Tahvil İlkeleri'ne karşı bileşen bileşen değerlendirmesini alın.

İletişime geçin

Üzerinde çalıştığınız konuyu konuşalım.

Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.

Bize ulaşın

İlgili yazılar

AB ETS açıklayıcı kapak görseli, katman ikonu ve 2030'a kadar yüzde 62 azaltım hedefi

Mevzuat ve Uyum

7 dk10 Nov 26

AB ETS nedir? Türk ihracatçı için tavan, tahsisat ve SKDM bağlantısı

Oku
ISO 14001:2026 açıklayıcı kapak görseli, kalkan ikonu ve 30 Nisan 2029 geçiş son tarihi

Mevzuat ve Uyum

7 dk10 Nov 26

ISO 14001:2026 revizyonu: değişenler ve 2029'a kadar geçiş adımları

Oku
AB yeşil aklama kuralları: 2024/825 sayılı Direktif 27 Eylül 2026'dan beri uygulanıyor

Mevzuat ve Uyum

7 dk10 Nov 26

AB yeşil aklama kuralları: 27 Eylül 2026'dan beri yasak olan iddialar

Oku

Uzmanlarımızla İletişime Geçin

Sürdürülebilirlik hedeflerinizi konuşalım.