Blog
Yayın: 18 Nov 26Okuma Süresi: 7 dk
SKDM (CBAM) sizden kurumsal karbon ayak izi istemez; ISO 14067'ye göre hesaplanmış bir ürün karbon ayak izi de istemez. SKDM, malın üretildiği tesis için ilgili CN kodu altındaki her ton ürün başına gömülü emisyonu ister (çimentonun çoğunda ton klinker, gübrede kilogram azot ya da tamamlayıcı birim başına). Bu rakam üç parçadan oluşur: doğrudan emisyon, çimento ve gübre gibi bazı mallarda elektrikten kaynaklanan dolaylı emisyon ve kapsamdaki öncüllerin emisyonu. Kurumsal envanteriniz bu hesabın ham verisinin çoğunu taşır, ama hiçbir toplamı olduğu gibi beyana giremez.
Son kontrol: 18 Kasım 2026. Dayanak: (AB) 2025/2083 ile değişik (AB) 2023/956 sayılı Tüzük ve (AB) 2025/2547 sayılı Uygulama Tüzüğü.
1 Ocak 2026'dan bu yana gömülü emisyonlar, SKDM Tüzüğü'nün Ek IV'ündeki yöntemlerle ve AB ETS izleme kurallarına dayanan (AB) 2025/2547 sayılı Uygulama Tüzüğü'ne göre hesaplanır. Bu hesabı kurumsal envanterden beş özellik ayırır:
Üç bileşenin ayrıntısı SKDM'de gömülü emisyon yazımızda. Burada bu bileşenlerin, zaten raporladığınız kapsamlarla ilişkisine bakıyoruz.
Hayır. ISO 14067, ISO 14040 ve ISO 14044 yaşam döngüsü standartlarıyla tutarlı bir ürün karbon ayak izi tanımlar; GHG Protokolü Ürün Standardı da hammaddeden üretime, taşımadan kullanım ve bertarafa kadar aşamaları kapsar. SKDM ikisini de kullanmaz, kendi kurallarıyla çalışır: her toplu mal kategorisi için belirlenmiş bir sistem sınırı, yalnız kendisi de SKDM malı olan ilgili öncüller, taşıma emisyonunun hesap dışında kalması ve Uygulama Tüzüğü'nde tanımlı atıf kuralları. AB'li alıcınız sizden hem ürün karbon ayak izi hem SKDM verisi istiyorsa, iki çalışma aynı sayaç verisini kullanabilir. Ancak ürün karbon ayak izi raporu SKDM hesabının yerine geçmez; SKDM rakamı da ürün karbon ayak izi diye sunulamaz.
Her kapsam SKDM rakamının bir bölümünü besler, ancak her biri önce dönüştürülmelidir.
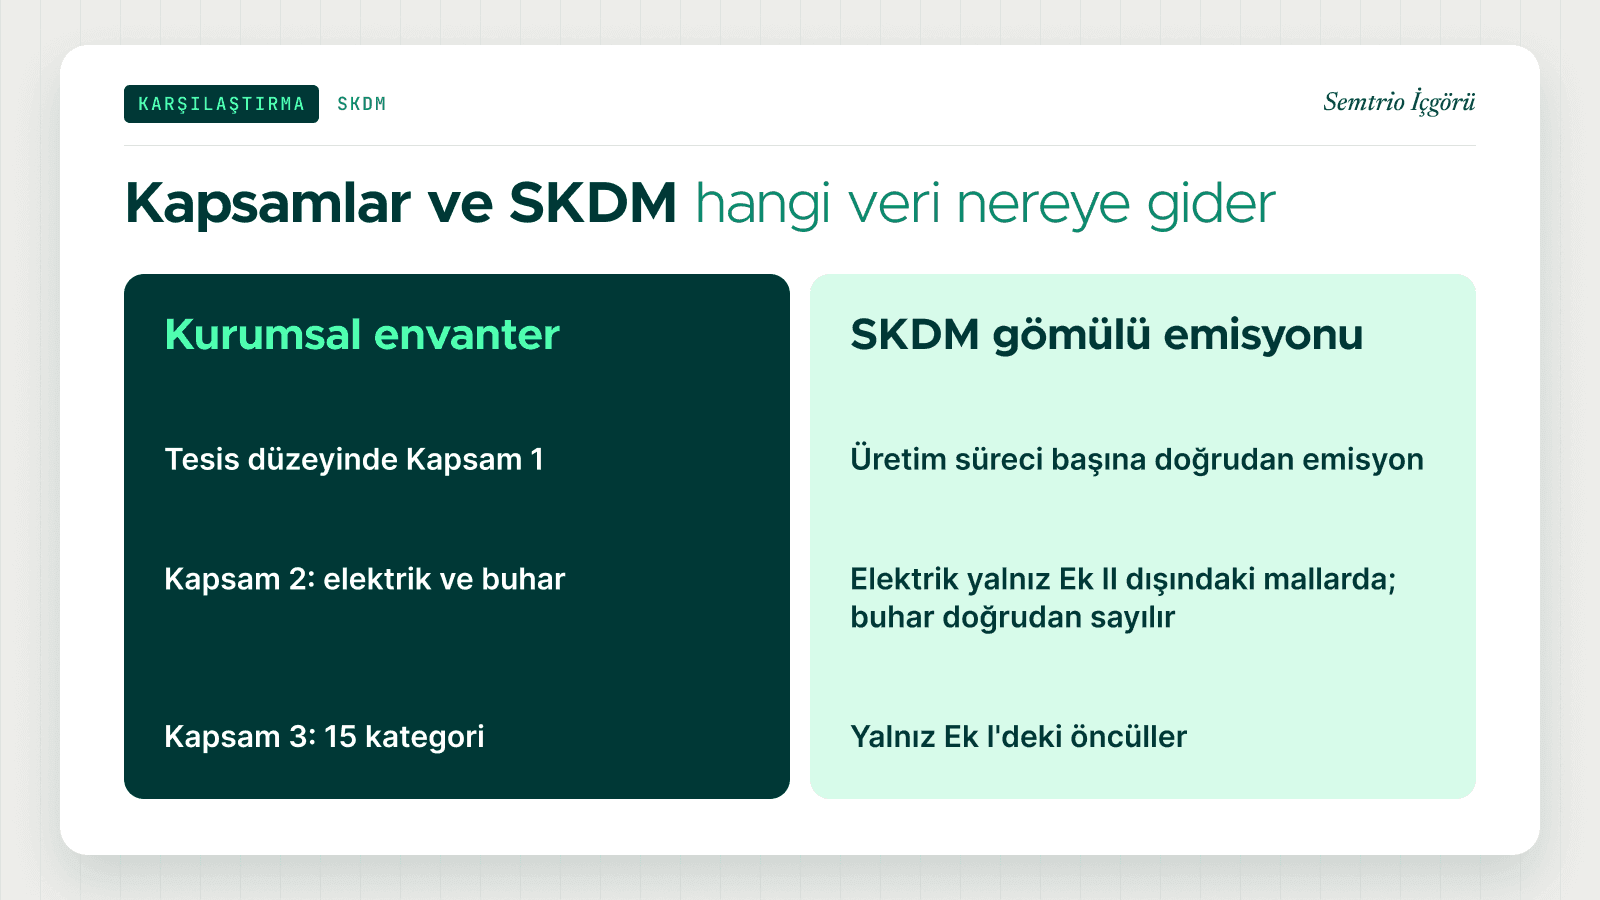
| Kurumsal envanter (GHG Protokolü) | SKDM'deki karşılığı | Ne değişir? |
|---|---|---|
| Kapsam 1: tesislerdeki yakıt yanması ve proses emisyonları | Her üretim sürecinin doğrudan emisyonu | Üretim süreçlerine bölünür; taşıma amaçlı hareketli makinelerin emisyonu çıkar; yalnız Ek I'deki gazlar sayılır |
| Kapsam 2, elektrik | Dolaylı emisyon; yalnız Ek II'de olmayan mallar için (çimento, gübre, aglomere demir cevheri gibi) | Demir-çelik, alüminyum ve hidrojende sayılmaz; doğrudan teknik bağlantı ya da üçüncü ülkedeki bir üreticiyle yapılmış uygun bir PPA kanıtlanmazsa varsayılan faktör kullanılır |
| Kapsam 2, satın alınan ısı ya da buhar | Doğrudan emisyon | Üretimde tüketilen ısıtma ve soğutma, nerede üretilmiş olursa olsun doğrudan emisyon sayılır |
| Kapsam 3, Kategori 1 (satın alınan mal ve hizmetler) | Öncül emisyonu; yalnız Ek I'de sayılan girdiler için | Tedarikçi tesisinin gerçek verisi ya da varsayılan değer; diğer bütün satın alınan malzemeler hesaba girmez |
| Kapsam 3, diğer kategoriler (taşıma, atık, iş seyahati, satılan ürünlerin kullanımı…) | Sayılmaz | — |
Bu tabloda üç satır özellikle dikkat ister.
Piyasa bazlı Kapsam 2 SKDM'ye taşınmaz. Kapsam 2'nizi YEK-G gibi menşe garantisi belgeleri satın alarak sıfırladıysanız, bu sonuç SKDM hesabına yansımaz. Gerçek dolaylı emisyon değeri için iki yol vardır: elektrik üretim tesisiyle doğrudan teknik bağlantı ya da üçüncü ülkedeki bir elektrik üreticisiyle fiziksel teslimatlı bir PPA. İkisi de bir saati aşmayan aralıklarla kaydedilen akıllı sayaç verisiyle kanıtlanır (SKDM Tüzüğü Ek IV, nokta 6; 2025/2547, Ek II, D.4.3). Kapsam 2'yi konum bazlı ve piyasa bazlı olarak raporlamaya devam edin; ancak ikisinin de SKDM hesabında faktör olarak kullanılmadığını göz önünde bulundurun. Ayrıntılar SKDM'de dolaylı emisyonlar, elektrik ve PPA yazımızda.
Satın alınan buhar doğrudan emisyona geçer. SKDM Tüzüğü doğrudan emisyonu, üretimde tüketilen ısıtma ve soğutmayı da içerecek biçimde tanımlar; ısının nerede üretildiğine bakmaz (md. 3(21)). Komşu tesisten aldığınız buhar envanterinizde Kapsam 2'dedir, SKDM'de ise doğrudan emisyona eklenir. Bu, dolaylı emisyonun sayılmadığı demir-çelik ve alüminyumda da geçerlidir.
Grup içinde üretilen öncül iki yerde görünür. Bir tesisiniz pik demir, diğeri bu pik demirden çelik üretiyorsa, iki tesisin emisyonu da grubun Kapsam 1'indedir. SKDM'de ise pik demirin gömülü emisyonu, çeliğin ton başına rakamına eklenir. Bu bir çift sayım hatası değildir, çünkü iki hesap farklı soruları cevaplar. Ancak SKDM toplamlarıyla Kapsam 1 toplamlarının birebir tutmayacağını baştan bilmek gerekir.
Envanter şirket düzeyinde, SKDM hesabı tesis düzeyinde kurulduğunda aynı veri iki kez toplanır. Çözüm, veriyi en alt düzeyde bir kez kaydetmek ve oradan iki ayrı yönde toplamaktır.
Kapsam 3 çalışmanız bu süreçte yalnız kesiştiği yerde işe yarar: Kategori 1'in arkasındaki tedarikçi listesi, hangi SKDM öncülünü kimden aldığınızı gösterir. Değer zincirinin geri kalanı için Kapsam 3 rehberimize bakabilirsiniz.
Bir grubun kurumsal envanteri holding düzeyinde, SKDM verisi ise her fabrikanın teknik ekibinde tutulduğunda aynı yakıt faturası iki kez sisteme girer. Tosyalı Holding ile yürüttüğümüz SKDM süreci yaklaşık 20 üretim şirketini tek bir yöntemle kapsar. Hesaplar üretim verisinden yapılır; aynı döngü filmaşin, haddehane, yapısal çelik ve spiral boru operasyonlarında da uygulanır (başarı hikâyesi).
SKDM çalışmalarımızda geçiş döneminde çeyreklik teslim tarihlerinin %100'üne uyduk. Bunlar geçmiş sonuçlardır, taahhüt değildir.
Toplamları olduğu gibi kullanamazsınız. SKDM, her tesis için malın tonu başına gömülü emisyonu, Tüzük'ün Ek IV'ü ve (AB) 2025/2547 sayılı Uygulama Tüzüğü'ne göre hesaplanmış olarak ister. Kapsam 1 ve 2'nin faaliyet verisi bu hesabı besler, ama toplamlar beyana giremez.
Yalnız küçük bir bölümünü. SKDM, kendisi de SKDM malı olan öncüllerin gömülü emisyonunu sayar: çelikteki pik demir ya da çimentodaki klinker gibi. Taşıma, ambalaj, diğer satın alınan malzemeler ve bütün aşağı akış kategorileri SKDM'nin dışındadır.
Elektrik girmez. Demir-çelik, alüminyum ve hidrojen Ek II'de sayıldığı için bu mallarda yalnız doğrudan emisyon hesaplanır. Satın alınan ısı ya da buhar ise girer, çünkü SKDM bunu doğrudan emisyon sayar.
Hayır. Ürün karbon ayak izi kendi sınırı, gazları ve veri tercihleriyle yaşam döngüsü kurallarına göre hesaplanır. SKDM hesabıyla aynı sayaç verisini paylaşabilir, ama SKDM sonucu SKDM metodolojisine uymalı ve gerçek değer kullanılıyorsa SKDM için akredite bir doğrulayıcı tarafından doğrulanmalıdır.
Gerçek gömülü emisyonu tesisin işletmecisi hesaplar ve bir işletmeci emisyon raporu hazırlar (2025/2547, md. 10). AB'deki yetkilendirilmiş SKDM beyan sahibi bu emisyonları her yıl 30 Eylül'e kadar önceki yıl için beyan eder (ilk kez 2027'de, 2026 yılı için) ve gerçek değerlerin doğrulanmasını sağlar.
Son Kapsam 1 ve 2 envanterinizden yola çıkarak kaynak akışlarınızın SKDM üretim süreçleriyle eşleştirilmesi ve tesis düzeyinde eksik olan verilerin listelenmesi için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.