Blog
Yayın: 18 Nov 26Okuma Süresi: 7 dk
SKDM (CBAM) danışmanı seçerken en belirleyici ölçüt, danışmanın size bir rapor mu yoksa AB'deki alıcınızın beyanında doğrudan kullanılabilecek bir veri seti mi teslim edeceğidir. Bunu altı soru ortaya çıkarır: danışmanın SKDM'nin hangi tarafını bildiği, hesabı tesis ve ürün düzeyinde yapıp yapmadığı, varsayılan değerlerin yerine gerçek veriyi nereden başlatacağı, hangi çıktıları teslim edeceği, doğrulayıcınızdan bağımsız olup olmadığı ve sonuçlarını nasıl kanıtladığı. Alıcınız 2026 ithalatı için ilk yıllık beyanını 30 Eylül 2027'ye kadar verecek; danışman seçimi de bu tarihten geriye doğru planlanmalıdır.
Son kontrol: 18 Kasım 2026.
SKDM 1 Ocak 2026'da kesin döneme geçti ve artık bir bedeli var. AB'deki yetkilendirilmiş beyan sahibi, bir önceki yıl ithal ettiği malların gömülü emisyonlarını yılda bir kez beyan eder ve karşılığındaki sertifikaları teslim eder. Sertifika satışı 1 Şubat 2027'de başlıyor. 2026 ithalatında sertifika fiyatı AB ETS açık artırma fiyatlarının çeyreklik ortalaması, 2027'den itibaren haftalık ortalamasıdır.
Bu bedeli belirleyen veri sizin tesisinizden çıkar. Alıcı gerçek veriye ulaşamazsa Komisyon'un varsayılan değerlerini kullanır ve bu değerler bir ek oran (mark-up) içerir. Bu yüzden ihracatçı için SKDM danışmanlığının asıl işi formu doldurmak değildir: alıcının maliyetini belirleyen rakamı tesisin kendi verisiyle hesaplamak ve savunulabilir hâle getirmektir. Varsayılan değer ile gerçek veri arasındaki farkın ayrıntısı SKDM'de varsayılan değer mi, gerçek veri mi? yazımızda.
SKDM'nin iki tarafı vardır. Beyanı AB'deki ithalatçı ya da onun adına yetkilendirilmiş beyan sahibi statüsü almış dolaylı gümrük temsilcisi verir. Türkiye'deki tesis işletmecisi ise beyanın dayandığı emisyon verisini sağlar. Yalnız tesis tarafını bilen bir danışman, alıcının beyanında kullanamayacağı bir dosya hazırlayabilir; yalnız beyan tarafını bilen bir danışman ise tesisteki ölçüm ve hesap sorularında yetersiz kalır.
Danışmana alıcınızdan gelen bir veri talebini gösterin ve hangi alanın neden istendiğini açıklamasını isteyin. Alıcı taleplerinin ve sözleşme maddelerinin ayrıntısı AB'li alıcının SKDM veri talebi ve sözleşme yazımızda.
Gömülü emisyon her mal türü için ayrı hesaplanır. Üretim süreçlerinin sistem sınırları AB ETS ile uyumlu belirlenir ve ilgili öncül malzemeler hesaba girer (SKDM Tüzüğü md. 7 ve (AB) 2025/2547 sayılı Uygulama Tüzüğü). Demir-çelik ürünlerinin çoğunda ve alüminyumda yalnız doğrudan emisyonlar hesaba katılır; çimento ve gübrede dolaylı emisyonlar da dahildir. Danışmandan sizin ürününüze benzeyen bir mal için, öncül zinciri görünen bir örnek hesap isteyin.
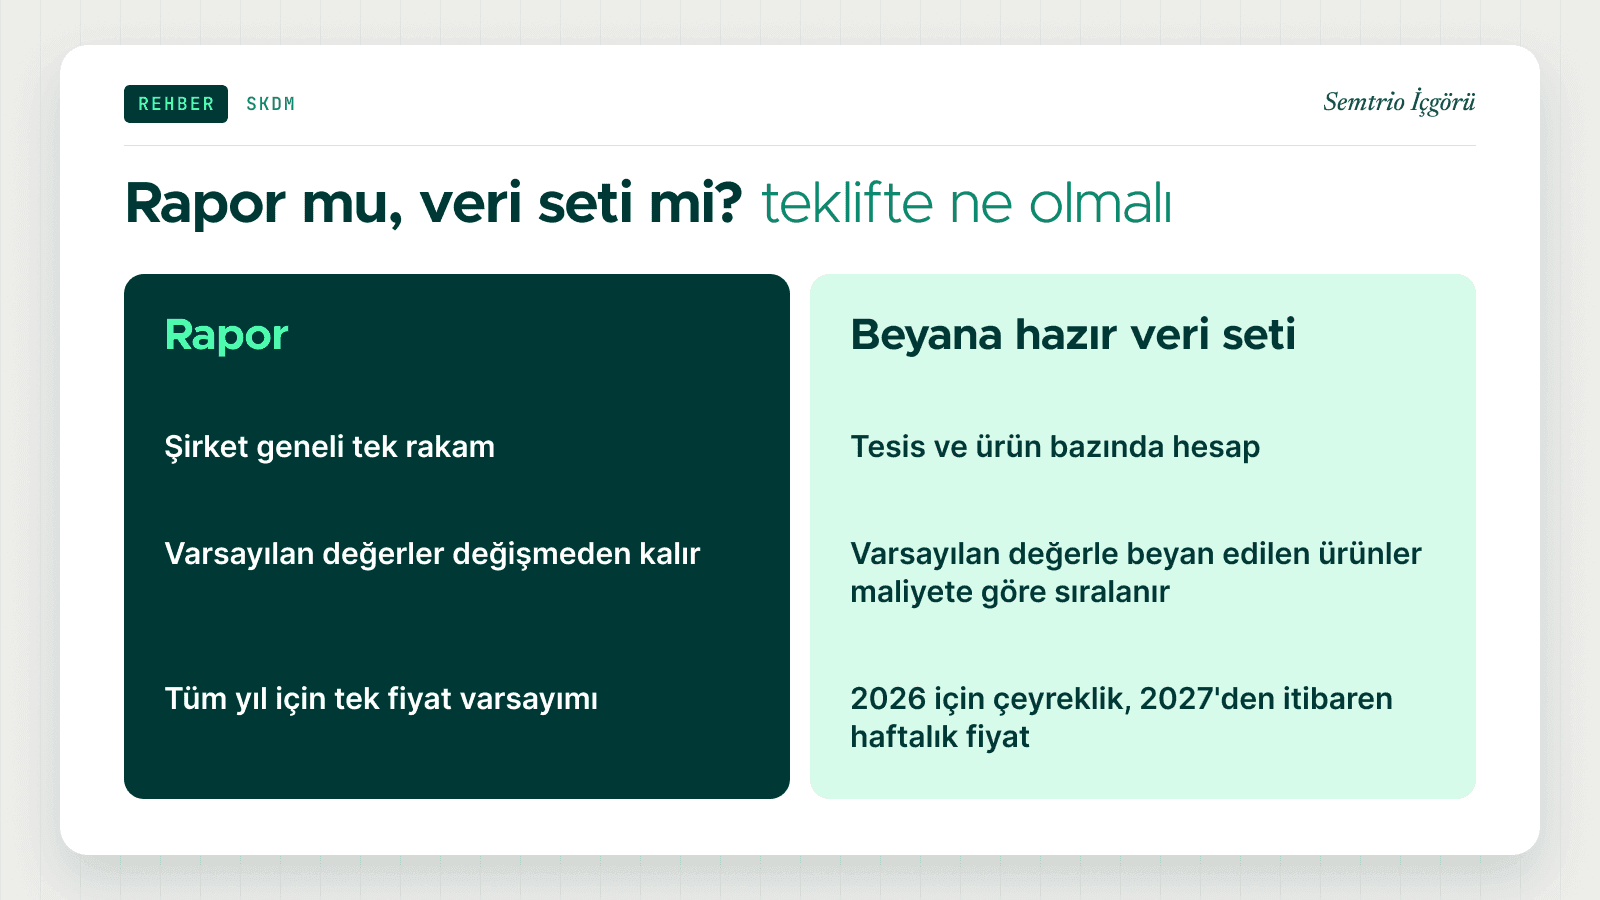
İyi bir ilk çıktı, alıcınıza gönderdiğiniz ürünlerin listesidir: hangi ürün için gerçek veri hazır, hangisi hâlâ varsayılan değerle beyan ediliyor ve hangisi alıcınıza en çok sertifika yükü getiriyor. Danışmanın öncelik sırasını bu maliyete göre kurması gerekir. Maliyet hesabında 2026 ve 2027 için farklı fiyat esası kullanılıp kullanılmadığını da sorun. Senaryoların ayrıntısı SKDM maliyet senaryoları 2026–2034 yazımızda.
"SKDM raporu" tek başına bir çıktı tanımı değildir. Teklifte şu dört kalem açıkça yer almalıdır:
Gerçek emisyona dayanan değerler, beyanda kullanılmadan önce akredite bir doğrulayıcı tarafından doğrulanır. Doğrulama döngünün bir adımıdır ve kurallar onu danışmanlıktan ayrı tutar. (AB) 2025/2551 sayılı Yetki Devrine Dayanan Tüzük'e göre izleme metodolojisini, izleme planını ya da emisyon raporunu hazırlayan doğrulayıcının tarafsızlığı için kabul edilemez bir risk oluşur. Danışman ile doğrulayıcı arasında ortak mülkiyet, ortak yönetim ya da ortak finansman gibi bir bağ varsa da tarafsızlık zedelenir. Hem danışmandan hem doğrulayıcıdan böyle bir bağ olmadığına dair yazılı beyan isteyin.
"Birçok ihracatçıyla çalıştık" cümlesi ölçülebilir bir sonuç taşımaz. Kontrol edilebilir sonuç; hangi sektörde, hangi dönemde, hangi raporlama döngüsünde elde edildiğini ve okunabilecek bir vaka çalışmasını içerir. Ardından çalışma bittiğinde ekibinizde ne kalacağını sorun: hesap dosyaları, kanıt dosyası ve her rakamı alıcıya açıklayabilecek bir sorumlu. Rakamları yalnız danışman açıklayabiliyorsa ertesi yıl iş sıfırdan başlar.
| Soru | Neden önemli | İstenecek kanıt |
|---|---|---|
| Rol | Beyanı alıcı verir, veriyi tesis sağlar | Alıcı talebinizin alan alan okunması |
| Hesap düzeyi | Gömülü emisyon mal türü bazında hesaplanır | Öncül zinciri görünen örnek hesap |
| Varsayılan değer planı | Varsayılan değer ek oran içerir | Ürün listesi ve maliyete göre öncelik sırası |
| Çıktılar | Alıcının beyanı ve olası inceleme bu dosyalara dayanır | İzleme kaydı, hesap dosyası, veri paketi, kanıt dosyası |
| Bağımsızlık | Danışman ile doğrulayıcı arasındaki bağ tarafsızlığı zedeler | Yazılı bağımsızlık beyanı |
| Kanıtlı sonuç | Genel iddia ile kontrol edilebilir sonucu ayırır | Sektör, dönem ve okunabilecek vaka çalışması |
Aynı mantığın TSRS'ye uygulanışı için TSRS danışmanlığı seçerken nelere dikkat edilmeli? yazımıza bakabilirsiniz.
SKDM maliyetini belirleyen karar beyandan çok önce, tesisteki veride verilir. Tosyalı Holding çalışmasında önce her üretim şirketi için hesap gerektiren ihracat hacimleri ve süreçler belirlendi. Gömülü emisyonlar üretim verisi ve sektöre özgü emisyon faktörleriyle hesaplandı. Her hesap ve maliyet tahmini tesis ekibine ulaşmadan önce yapılandırılmış bir iç teknik incelemeden geçti ve her tesis için çeyreklik gönderim paketleri hazırlandı. Aynı döngü, Cezayir dahil olmak üzere filmaşin, haddehane, yapısal çelik ve spiral boru operasyonlarında tekrarlandı; yaklaşık 20 üretim şirketi tutarlı bir uyum sürecine bağlandı.
SKDM çalışmalarımızın sonuçları: geçiş döneminde çeyreklik teslim tarihlerinin %100'üne uyum. Bunlar geçmiş sonuçlardır, taahhüt değildir.
Hayır. Beyanı AB'deki ithalatçı ya da yetkilendirilmiş beyan sahibi statüsündeki dolaylı gümrük temsilcisi verir. İhracatçının işi, beyanda kullanılacak tesis ve ürün verisini hazırlamaktır.
Hayır. (AB) 2025/2551 sayılı Tüzük'e göre izleme planını, metodolojiyi ya da emisyon raporunu hazırlayan doğrulayıcının tarafsızlığı için kabul edilemez bir risk oluşur. Danışman ile doğrulayıcının ayrı ve birbirinden bağımsız firmalar olması gerekir.
Mevzuat ihracatçıya danışman tutma yükümlülüğü getirmez. Ancak alıcı gerçek veriye ulaşamazsa varsayılan değer kullanır; bu da sizin ürününüzün AB'deki karbon maliyetini artırır. Danışman ihtiyacını tesis ve ürün sayınız ile ekibinizin hesap deneyimi belirler.
2026 üretiminin gerçek verisi, alıcının 30 Eylül 2027'deki beyanından önce hesaplanmış ve doğrulanmış olmalı. Avrupa Komisyonu AB dışı tesis işletmecileri için on rehberden oluşan seti 14 Ağustos 2026'da yayımladı; Türkçe çevirinin de yayımlanacağını duyurdu.
Tesis ve ürün bazında kapsam, varsayılan değerle beyan edilen ürünlerin maliyete göre listesi, teslim edilecek dört çıktı (izleme kaydı, hesap dosyası, veri paketi, kanıt dosyası), 30 Eylül 2027'ye göre kurulmuş takvim ve doğrulayıcıdan bağımsızlık beyanı.
SKDM muhasebesi ve raporlaması çalışmamız, alıcınıza gönderdiğiniz ürünlerden hangilerinin varsayılan değerle beyan edildiğini gösteren listeyle ve her ürün için gereken tesis verisiyle başlar. Teklif istemeden önce bu liste için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.