Blog
Yayın: 19 Oct 26Okuma Süresi: 4 dk
"SKDM raporu" olarak bilinen çeyreklik raporlar, geçiş döneminin sona erdiği 31 Aralık 2025'te bitti. 2026'dan itibaren AB'deki ithalatçı, yılda bir kez SKDM beyanı veriyor ve 2026 ithalatı için ilk beyanın son tarihi 30 Eylül 2027. Beyandaki gömülü emisyon rakamının kaynağı ise Türk üreticinin sağladığı tesis verisi.
Bu yazıda geçiş dönemindeki raporlarla kesin dönemdeki beyan arasındaki farkı, beyanın içeriğini ve AB'ye ihracat yapan Türk şirketlerinin hangi veriyi, hangi doğrulama koşuluyla hazırlaması gerektiğini anlatıyoruz. Mekanizmaya genel giriş için SKDM nedir yazımıza bakabilirsiniz.
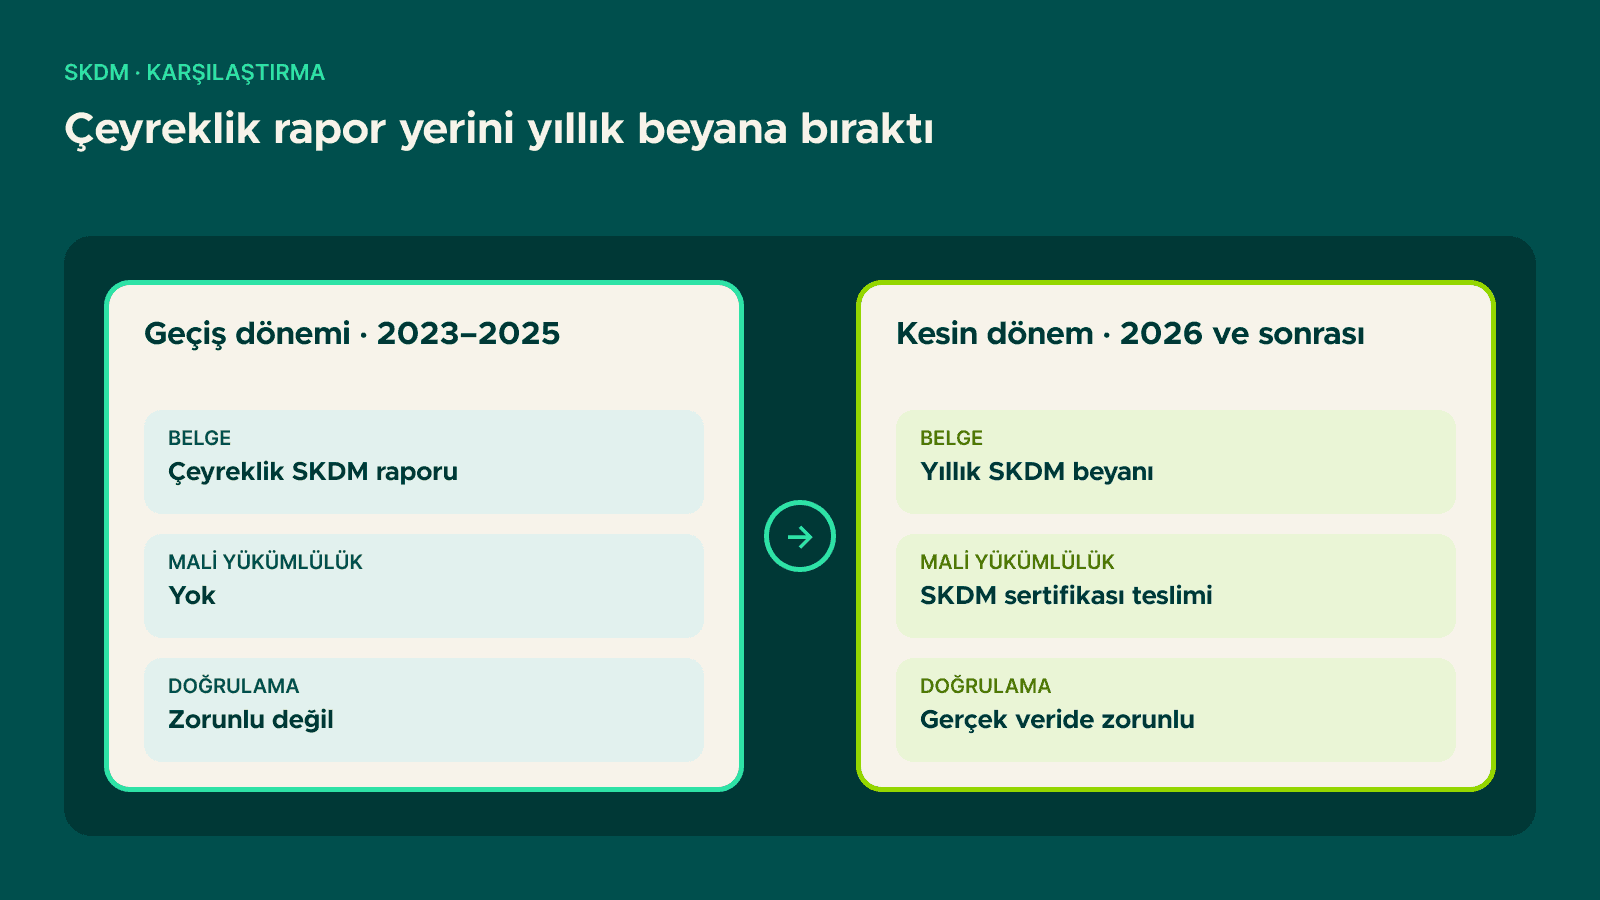
Sınırda Karbon Düzenleme Mekanizması (SKDM), iki dönemde uygulanıyor:
| Geçiş dönemi (2023–2025) | Kesin dönem (2026 ve sonrası) | |
|---|---|---|
| Belge | Çeyreklik SKDM raporu | Yıllık SKDM beyanı |
| Kim veriyor? | İthalatçı ya da dolaylı gümrük temsilcisi | Yetkilendirilmiş SKDM beyan sahibi |
| Mali yükümlülük | Yok | SKDM sertifikası teslimi |
| Doğrulama | Zorunlu değil | Gerçek veriler için akredite doğrulama |
Kesin dönemde yıllık 50 tonun üzerinde kapsamdaki mal ithal eden şirketler, AB'de yetkilendirilmiş beyan sahibi olmak zorundadır. Bu eşik 2025'teki sadeleştirme düzenlemesiyle (AB 2025/2083) getirildi ve elektrik ile hidrojen için uygulanmıyor. Eşik ve yetkilendirme süreci için yetkilendirilmiş SKDM beyan sahibi yazımızı inceleyebilirsiniz.
Arama motorlarında hâlâ "SKDM raporu" aranıyor; ama 2026 ithalatı için hazırlanan belge artık bir rapor değil, mali sonucu olan bir beyan.
Yıllık SKDM beyanında beyan sahibi şu bilgileri bildirir:
İthal edilen malların toplam miktarı: her mal türü için.
Toplam gömülü emisyon: mallar için hesaplanan emisyon.
Doğrulama raporları: gerçek verilerle hesaplanan emisyonlar için.
Üçüncü ülkede ödenen karbon fiyatı: varsa, mahsup için.
Teslim edilecek SKDM sertifikası sayısı.
Gömülü emisyonun kapsamı mal türüne göre değişir. Çimento ve gübrede doğrudan emisyonlara ek olarak dolaylı emisyonlar (üretimde kullanılan elektrik) da hesaba katılır; demir-çelik, alüminyum, hidrojen ve elektrikte yalnızca doğrudan emisyonlar dikkate alınır. Ayrıntılar için SKDM'de dolaylı emisyonlar yazımıza bakabilirsiniz.
Sertifika tarafında iki tarih önemlidir: 2026 ithalatına ilişkin sertifikaların ortak platformda satışı 1 Şubat 2027'de başlıyor ve beyan sahibinin her çeyrek sonunda, o yıl ithal ettiği malların gömülü emisyonunun en az yüzde 50'sine karşılık gelen sertifikayı hesabında tutması gerekiyor. Sertifika fiyatının nasıl belirlendiğini SKDM sertifika fiyatı yazımızda anlatıyoruz.
Beyan AB'deki ithalatçı tarafından verilse de gömülü emisyonun kaynağı Türk üreticinin tesisidir. İthalatçının iki seçeneği vardır:
Gerçek veri: üreticinin tesis düzeyinde hesapladığı gömülü emisyon. Kesin dönemde bu verinin akredite bir doğrulayıcı tarafından doğrulanmış olması gerekir.
Varsayılan değer: AB'nin yayımladığı varsayılan değerler. Doğrulama gerektirmez, ancak gerçek veriye göre genellikle daha yüksek bir karbon maliyetine yol açar.
Bu yüzden AB'deki alıcılar Türk tedarikçilerinden giderek daha sık üç şey istiyor:
Tesis düzeyinde izleme: üretim süreçlerine göre ayrılmış enerji, hammadde ve emisyon verisi.
İletişim şablonu: gömülü emisyonun Komisyon'un önerdiği formatta alıcıya iletilmesi.
Doğrulama: gerçek verinin akredite bir doğrulayıcı tarafından onaylanması.
Alıcıdan gelen veri talebinin sözleşmeye nasıl yansıdığını AB alıcısının SKDM veri talebi yazımızda, varsayılan değer ile gerçek veri karşılaştırmasını ise SKDM'de varsayılan değer mi, gerçek veri mi yazımızda bulabilirsiniz.
Hangi alıcı hangi veriyi istiyor: her AB müşterisinin beyan için gerçek veri mi, varsayılan değer mi kullanacağı.
Tesis verisinin hazırlığı: 2026 üretim yılı için izleme planına göre toplanan veri ve hesap.
Doğrulama takvimi: gerçek veri kullanılacaksa, doğrulamanın beyan son tarihinden önce tamamlanması.
Hayır. SKDM raporu, 2023–2025 geçiş döneminde ithalatçıların çeyreklik olarak verdiği, mali yükümlülüğü olmayan rapordu. SKDM beyanı ise 2026'dan itibaren yetkilendirilmiş beyan sahibinin yılda bir verdiği ve sertifika teslimiyle sonuçlanan beyandır.
2026 yılında yapılan ithalat için ilk yıllık beyanın ve sertifika tesliminin son tarihi 30 Eylül 2027'dir. Sonraki yıllarda da beyan, ithalatı izleyen yılın 30 Eylül tarihine kadar verilir.
Hayır. 2025 sadeleştirme düzenlemesiyle doğrulama yalnızca gerçek veriler için zorunlu tutuldu. Varsayılan değerle yapılan beyanlarda doğrulama gerekmez, ancak karbon maliyeti genellikle daha yüksek olur.
Hayır. Beyanı AB'deki yetkilendirilmiş SKDM beyan sahibi verir. Türk ihracatçının rolü, alıcıya doğru ve gerekiyorsa doğrulanmış gömülü emisyon verisini sağlamaktır.
Semtrio, Tosyalı Holding'in çok şirketli çelik grubunda SKDM uyum çalışmasını yürüttü. Tesisleriniz için gömülü emisyon verisini beyan takvimine uygun biçimde hazırlamak için SKDM muhasebesi ve raporlaması hizmetimizi inceleyebilir, sorularınız için bizimle iletişime geçebilirsiniz.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.