Blog
Yayın: 10 Nov 26Okuma Süresi: 7 dk
AB Emisyon Ticaret Sistemi (AB ETS), AB'nin tavan ve ticaret esasına dayanan karbon piyasasıdır: elektrik ve ısı üreticileri, sanayi tesisleri, havacılık ve 2024'ten beri deniz taşımacılığı işletmecileri, emisyonları kadar emisyon tahsisatını teslim etmek zorundadır. Türkiye'deki bir tesisin AB ETS kapsamında doğrudan bir yükümlülüğü yoktur. Ancak 1 Ocak 2026'dan beri AB ETS fiyatı, demir-çelik, alüminyum, çimento, gübre, hidrojen ve elektrik ithalatına uygulanan Sınırda Karbon Düzenleme Mekanizması (SKDM, CBAM) üzerinden ihracatçının ürününe yansıyor.
Son kontrol: 11 Kasım 2026.
2005'te kurulan AB ETS, Komisyon'un tanımıyla dünyanın ilk karbon piyasasıdır. Bütün AB ülkelerinde, ayrıca İzlanda, Lihtenştayn ve Norveç'te işler, İsviçre ETS'ye bağlıdır ve AB'nin toplam sera gazı emisyonlarının yaklaşık %40'ını kapsar.
Mekanizmanın üç parçası var:
Türk şirketi için AB ETS'de doğrudan yükümlülük doğurabilecek alan denizciliktir: Komisyon deniz ETS'sini bayraktan bağımsız ve rotaya dayalı olarak tanımlıyor, yani kapsamı işletmecinin nerede kurulu olduğu değil sefer belirliyor. Üretici için etki SKDM üzerinden gelir.
Ücretsiz tahsisat AB üreticisini karbon kaçağına karşı korumak için var. SKDM, kendi sektörlerinde bu korumanın yerini alıyor: demir-çelik, alüminyum, çimento, gübre ve hidrojende ücretsiz tahsisat 2026–2034 arasında azaldıkça SKDM ithalatçıdan gömülü emisyonun giderek büyüyen bir kısmı için bedel alıyor. 2026'da SKDM sektörlerindeki üreticiler kıyas değerine dayalı ücretsiz tahsisatın %97,5'ini alıyor; mevcut mevzuata göre bu oran 2034'te sıfıra iniyor.
Bu takvim değişebilir. Komisyon 17 Temmuz 2026'da, SKDM sektörlerinde kaldırılan ücretsiz tahsisatın %15'ini 2028'den itibaren yeniden getirecek ve kaldırma sürecini 2038'e uzatacak bir AB ETS revizyonu önerdi. Bu bir öneri, yürürlükte değil. Ücretsiz tahsisatın SKDM maliyetine etkisinin ayrıntısı için AB ETS'deki ücretsiz tahsisatlar SKDM'yi nasıl etkileyecek ve SKDM kıyas değeri ve ücretsiz tahsisat faktörü yazılarına bakın.
SKDM, AB ETS'nin aynası olarak kuruldu ve ikisini üç bağlantı birleştiriyor:
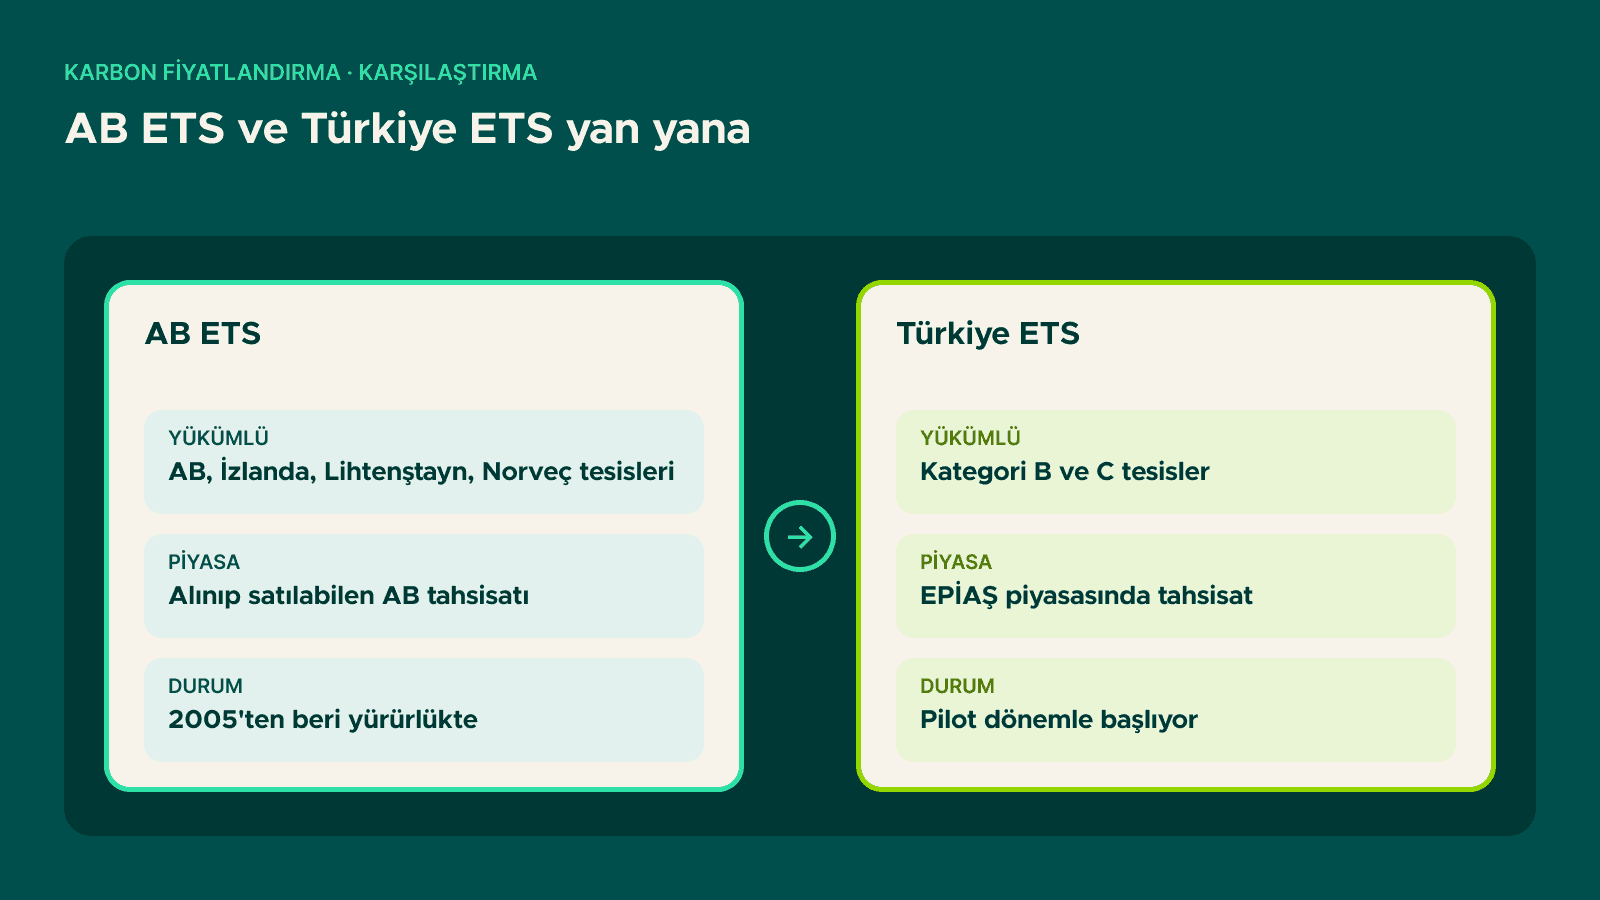
Türkiye ETS, 9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete'de yayımlanan 7552 sayılı İklim Kanunu'nun 9. maddesine ve 27 Ağustos 2026 tarihli ve 33353 sayılı Resmî Gazete'de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği'ne dayanıyor. AB ETS ile aynı tavan ve ticaret mantığını taşıyor, ama ayrı bir sistem ve Türkiye'deki tesise uygulanıyor:
| AB ETS | SKDM | Türkiye ETS | |
|---|---|---|---|
| Hukuki dayanak | 2003/87/AT sayılı Direktif (revizyonlarıyla) | (AB) 2023/956 sayılı Tüzük, (AB) 2025/2083 ile değişik | 7552 sayılı İklim Kanunu md. 9; Türkiye ETS Yönetmeliği (RG 27.08.2026, 33353) |
| Yükümlü | AB, İzlanda, Lihtenştayn ve Norveç'teki tesisler; kapsamdaki uçuş ve seferler için uçak ve gemi işletmecileri | Yılda 50 tonun üzerinde ithalat yapan AB'li yetkilendirilmiş SKDM beyan sahipleri; elektrik ve hidrojende eşik yok | Türkiye'deki Kategori B (yılda 50.000'in üzeri, 500.000 t CO2e'ye kadar) ve Kategori C (500.000 t CO2e'nin üzeri) tesisler |
| Fiyatlanan | Kapsamdaki tesis ve işletmecilerin emisyonu | İthal SKDM mallarındaki gömülü emisyon | Kapsamdaki tesislerin emisyonu |
| Araç | Alınıp satılabilen tahsisat | Devredilemeyen, satılamayan SKDM sertifikası | EPİAŞ'ın işlettiği piyasada işlem gören tahsisat |
| Ücretsiz tahsisat | Var; SKDM sektörlerinde 2026–2034 arasında kalkıyor | Ücretsiz tahsisat düzeltmesiyle yansıtılıyor | Var; Karbon Piyasası Kurulu kıyas değerleriyle belirliyor |
| Yıllık döngü | Her yıl doğrulanmış emisyon raporu ve teslim | İzleyen yılın 30 Eylül'üne kadar beyan ve teslim | 30 Nisan'a kadar doğrulanmış emisyon raporu; Kasım'ın son iş gününe kadar teslim |
| Durum | 2005'ten beri yürürlükte | 1 Ocak 2026'dan beri kesin dönem | Kapsamı ve süresi Karbon Piyasası Kurulu'nca belirlenen pilot dönemle başlıyor |
Tesisinizin hangi kategoriye girdiğini ETS kapsamında mısınız: tesis kategorileri, pilot dönemin ayrıntısını TR ETS pilot dönemi kararı yazısında bulabilirsiniz. Aynı tesiste Türkiye ETS ve SKDM verisinin nasıl birlikte planlanacağı ise Türkiye ETS ile SKDM farkı yazısının konusu.
Avrupa İklim Yasası, Avrupa Yeşil Mutabakatı'nın arkasındaki bağlayıcı hedefleri koyar: 1990'a göre 2030'a kadar net sera gazı emisyonlarında en az %55 ve 2040'a kadar %90 azaltım, 2050'de iklim nötrlüğü. 2040 hedefi (AB) 2026/667 sayılı Tüzük ile eklendi. AB ETS bu hedeflere ulaşmak için AB'nin ana karbon fiyatlandırma aracı; Komisyon'un Temmuz 2026 revizyon önerisi de sistemi 2040 hedefiyle uyumlu hâle getirmek için tasarlandı.
Türk sanayi grupları için AB ETS çoğunlukla SKDM veri işi olarak geliyor. Tosyalı Holding'de bu, yaklaşık 20 üretim şirketinde gömülü emisyonun üretim verisinden hesaplanması ve her tesis için çeyreklik gönderim paketlerinin hazırlanması demekti; her hesaplama tesis ekiplerine ulaşmadan önce iç teknik incelemeden geçti. Bu döngünün nasıl yürütüldüğü: SKDM muhasebesi ve raporlaması. Türkiye ETS tarafı için: ETS uyum danışmanlığı.
Tesislerine uygulanmaz. AB ETS; AB, İzlanda, Lihtenştayn ve Norveç'teki tesisleri kapsar. AB dışındaki gemi işletmecileri AB limanlarına giden, gelen ve aralarındaki seferler için kapsamdadır; AB dışındaki üreticiler ise AB ETS fiyatını ihracatlarına uygulanan SKDM üzerinden hisseder.
Hayır. Türkiye'nin 7552 sayılı İklim Kanunu'na ve 27 Ağustos 2026'da yayımlanan Türkiye ETS Yönetmeliği'ne dayanan kendi emisyon ticaret sistemi var. Sistem Kategori B ve C tesisleri kapsıyor ve pilot dönemle başlıyor.
ETS2 için emisyon izleme ve raporlama 2025'te başladı. Komisyon'a göre sistem 2028'de tam olarak işler hâle geliyor ve binalarda, karayolu taşımacılığında ve ek sektörlerde yakıt yanmasını kapsıyor.
Hayır. SKDM sertifikalarının fiyatı AB ETS açık artırma fiyatlarından hesaplanır, ama sertifikayı yalnız onu satın alan yetkilendirilmiş beyan sahibi kullanabilir; devredilemez, satılamaz ve ya teslim edilir, ya geri satın alınır ya da iptal edilir.
Mevcut mevzuata göre evet: SKDM sektörlerinde ücretsiz tahsisat 2026'dan itibaren azalıyor ve 2034'te sıfıra iniyor. Komisyon'un 17 Temmuz 2026 tarihli önerisi bu süreyi 2038'e uzatacak; öneri hâlâ müzakerede.
Bir ön görüşmede tesisleriniz için karbon fiyatı maruziyet haritası çıkarın: hangi tesisiniz Türkiye ETS'de Kategori B ya da C'ye giriyor, hangi ürünleriniz CN koduyla SKDM kapsamında AB'li alıcıya ulaşıyor ve doğrulanmış veri hangi noktada varsayılan değerin yerini alır → SKDM muhasebesi ve raporlaması.
İletişime geçin
Burada okuduğunuz bir şey canlı bir projeye, bir raporlama tarihine veya değerlendirdiğiniz bir karara denk geliyorsa — faydalı bir görüşme yapmaktan memnuniyet duyarız.
Bize ulaşınSürdürülebilirlik hedeflerinizi konuşalım.


